Raty 0 procent pozwalają rozłożyć cenę zakupu na miesiące bez odsetek i dodatkowych kosztów finansowania. Sklep dostaje pieniądze od kredytodawcy, a my spłacamy zakup według umowy. Pralka kosztuje 3000 zł, wpłaty własnej nie ma, oddajemy 20 rat po 150 zł. Jeśli nie dochodzą obowiązkowe dopłaty i spłacamy wszystko w terminie, finansowanie rzeczywiście nic nas nie kosztuje. Sam napis „oprocentowanie 0 procent” jeszcze tego nie gwarantuje.
Przy zaplanowanym zakupie takie raty mogą być bardzo dobrym wyborem. Sprzęt mamy od razu, a własne pieniądze zostają na koncie i mogą przynosić odsetki. Sklep również ma w tym swój interes. Mnie to nie przeszkadza, dopóki nie przepłacam za towar. Dlatego policzyłem, ile zostaje dzięki ratom i jak duży rabat wystarczy, żeby bardziej opłacało się zapłacić od razu.
Kto płaci za raty 0 procent
Koszt takiego finansowania często bierze na siebie sprzedawca. Może w nim uczestniczyć także operator płatności.
Prześledźmy to na naszej pralce za 3000 zł. Załóżmy, że sklep płaci kredytodawcy 150 zł za sfinansowanie zakupu. Przyjmuję tę kwotę na potrzeby przykładu.
Kredytodawca wykłada 3000 zł i dostaje od sklepu 150 zł opłaty. My zabieramy pralkę i przez 20 miesięcy oddajemy po 150 zł. Sklepowi po rozliczeniu finansowania zostaje 2850 zł. Z tej kwoty musi jeszcze pokryć koszt towaru, podatki i pozostałe wydatki.
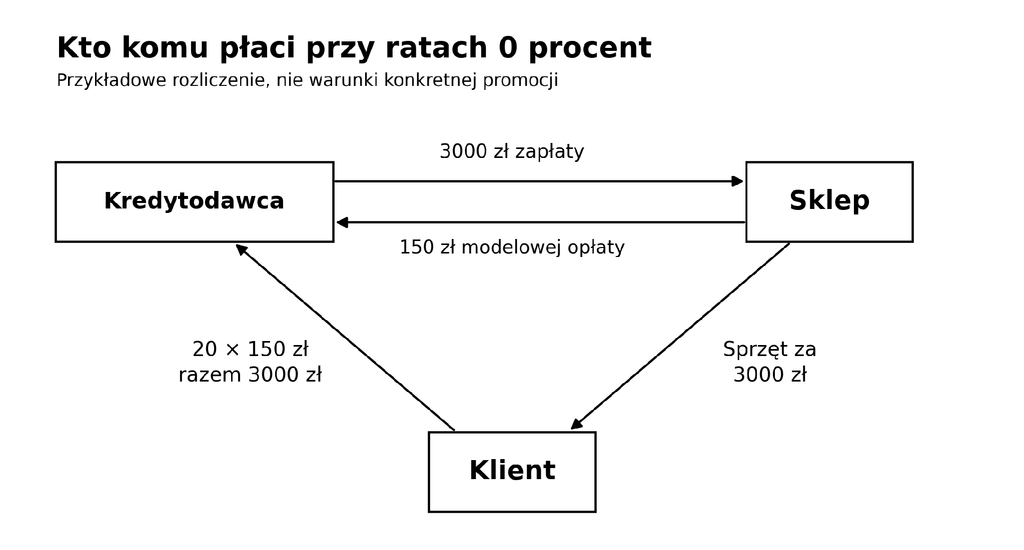
Model własny. Opłata sklepu 150 zł jest założeniem, a nie rozliczeniem konkretnej promocji. Może być potrącana przy wypłacie zamiast przekazywana osobnym przelewem. Źródło mechanizmu: jak finansowane są raty 0 procent, opis operatora płatności.
Te 150 zł to przychód kredytodawcy. Musi z niego pokryć koszt pieniądza, obsługę kredytu i straty na zobowiązaniach, których część klientów nie spłaci. Dopiero potem można mówić o zysku. Oddawane przez nas 3000 zł jest zwrotem wcześniej pożyczonych pieniędzy.
W rzeczywistych rozliczeniach pieniądze mogą płynąć również od kredytodawcy do sklepu, jako wynagrodzenie za pośrednictwo. Taki zapis znajdziemy choćby na stronie promocji sklepu omawianej dalej. Bez umów między firmami nie dowiemy się, ile każda z nich ostatecznie zarabia.
Dlaczego sklep chce dopłacać do rat
Sklep mógłby wydać pieniądze na reklamę. Może też przeznaczyć je na raty, które ułatwią nam zakup. Możemy nie chcieć wydać 3000 zł od razu, ale zgodzić się na 150 zł miesięcznie. Jeśli dzięki ratom kupimy pralkę teraz albo wybierzemy właśnie ten sklep, sprzedawca ma szansę zarobić na sprzedaży, do której bez promocji by nie doszło.
Z promocji skorzysta jednak również ktoś, kto i tak zamierzał kupić tę pralkę. Gdybym miał już wybrany model i sklep, a przy kasie dostał możliwość darmowych rat, chętnie bym ją rozważył. Sprzedawca dopłaci wtedy do zakupu, do którego nie musiał już nikogo przekonywać.
Dla sklepu liczy się więc to, czy zarobek z dodatkowych zakupów pokryje koszt całej akcji, również dopłat do zakupów, które odbyłyby się bez promocji. Dużo podpisanych umów nie musi jeszcze oznaczać dużego zarobku.
Nie zakładałbym przy tym, że po rezygnacji z rat sklep odda mi swoją dopłatę w formie rabatu. Może zaoferować tę samą cenę przy każdej płatności. Porównuję więc kwoty, za które rzeczywiście mogę kupić, a nie rabat, który moim zdaniem powinienem dostać.
Rata większa o 30 zł oznacza zakup droższy o 600 zł
Obok pralki za 3000 zł stoi lepszy model za 3600 zł. Przy 20 ratach miesięczna płatność rośnie ze 150 do 180 zł. Tylko 30 zł więcej. Na całym zakupie wychodzi jednak 600 zł, czyli o jedną piątą drożej.
I tu łatwo zmienić kryterium wyboru. Miałem sprawdzić, co dostaję za dodatkowe 600 zł, a zastanawiam się już tylko, czy znajdę co miesiąc jeszcze 30 zł. Pewnie znajdę. Nadal jednak nie wiem, czy potrzebuję droższej pralki.
Może jest cichsza, zużywa mniej energii albo ma funkcję, z której będę korzystać. Za konkretną różnicę mogę dopłacić. Trudniej uzasadnić zakup, gdy z całej listy zalet zapamiętałem przede wszystkim niską ratę. Z akcesoriami i dodatkowymi usługami jest podobnie. Podzielenie ich ceny na miesiące nie sprawia, że płacę mniej.
To, ile dodatkowo zarobi sklep, zależy od marży na droższym modelu. Ja mam do oddania pełne 600 zł więcej. Kredyt nadal może być darmowy, a zakup znacznie większy, niż planowałem.
Kiedy rabat jest wart więcej niż raty 0 procent
Zostańmy przy pralce za 3000 zł. Tyle mamy odłożone i możemy zapłacić od razu albo rozłożyć cenę na 20 rat po 150 zł bez dodatkowych kosztów. W obu przypadkach pralka trafia do nas na początku. Wybierając raty, zostawiamy oszczędności na oprocentowanym rachunku.
Przyjmuję, że pieniądze trzymane przez pełny rok przynoszą 4 procent już po podatku i kosztach. Odsetki są dopisywane co miesiąc. To efektywna stopa roczna, którą utrzymujemy w obliczeniach przez całe 20 miesięcy, a nie aktualna oferta konta.
Każdą ratę płacimy z tych odłożonych 3000 zł, na koniec miesiąca. Niczego nie dokładamy z pensji. Najpierw dochodzą odsetki, potem wypłacamy 150 zł i w następnym miesiącu pracuje już mniejsza kwota. Po ostatniej racie zostaje 107,49 zł. Pralka jest spłacona.
Można też zostawić całe 3000 zł na koncie, a raty spłacać z pensji. Wtedy jednak kupujący za gotówkę, który nie ma rat, może co miesiąc odkładać z wypłaty 150 zł. Przy wpłatach na koniec miesiąca i tym samym oprocentowaniu różnica nadal wyniesie 107,49 zł. Obu osobom trzeba dać ten sam budżet. Inaczej przewagę stworzą dodatkowe wpłaty, a nie sposób zakupu.
Przy naszych założeniach już rabat około 100,69 zł, czyli 3,36 procent, wystarczy, żeby płatność od razu dała taki sam wynik jak raty. Dlaczego mniej niż 107,49 zł? Bo rabat zostaje nam w kieszeni w dniu zakupu i też może przez 20 miesięcy zarabiać. Inne oprocentowanie, liczba rat czy termin pierwszej spłaty zmienią ten próg.
Załóżmy więc, że w drugim sklepie znajdujemy tę samą pralkę za 2850 zł z płatnością od razu. Porównujemy identyczny model, wyposażenie i stan produktu, a obie ceny obejmują dostawę. Ta cena jest osobnym założeniem, nie wynika z wcześniejszych 150 zł dopłaty sprzedawcy do kredytu.
Po zakupie zostaje nam 150 zł. Na tym samym rachunku, po 20 miesiącach, mamy z tego 160,13 zł. Tańszy sklep zostawia nam więc o 52,64 zł więcej niż raty. Finansowanie nic nie kosztowało, ale różnica cen okazała się większa niż zarobione odsetki.
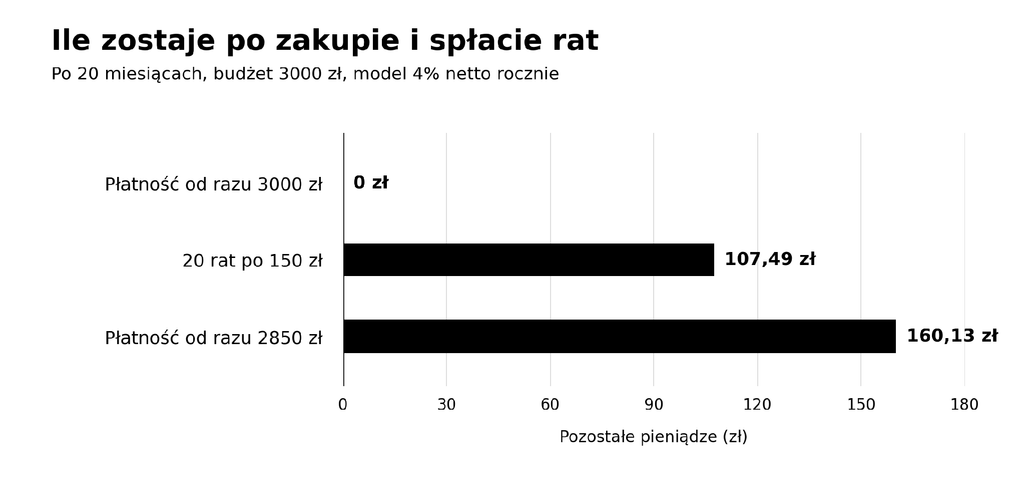
Obliczenia własne. Ten sam produkt otrzymujemy na początku, budżet wynosi 3000 zł, brak dodatkowych wpłat. Stałe 4 procent netto efektywnie rocznie, kapitalizacja miesięczna, raty płatne na koniec miesiąca. Pokazano pieniądze pozostałe po 20 miesiącach, gdy wszystkie raty są spłacone. Ceny i oprocentowanie są założeniami modelu.
Gdyby nasze konto w ogóle nie było oprocentowane, odłożenie płatności nie przyniosłoby nam żadnych odsetek. Tańszy zakup wygrywałby wtedy o całe 150 zł. Zostaje jednak powód, dla którego mimo to rozważyłbym raty.
Po zakupie chciałbym jeszcze mieć coś na koncie
W tańszym sklepie płacimy 2850 zł i z odłożonych 3000 zł zostaje 150 zł. Rachunek końcowy wygląda lepiej, ale jeśli były to prawie wszystkie nasze oszczędności, kolejna awaria może nas postawić pod ścianą.
Przy ratach przez część okresu spłaty mamy na koncie znacznie więcej. Przy założonych wcześniej 4 procentach rocznie wybór rat oznacza rezygnację z 52,64 zł przewagi tańszego sklepu. Dostęp do większej rezerwy może być dla mnie wart więcej. To właśnie płynność: pieniądze są dostępne, kiedy ich potrzebujemy.
Ta rezerwa nie oznacza jednak, że nagle jestem bogatszy. Na początku mam na koncie 3000 zł i dokładnie tyle samo długu. Jeśli wydam pieniądze na awarię samochodu, raty za pralkę nie znikną. Będę musiał je spłacić z innych środków. Pieniądze na rachunku muszą być też dostępne w terminach rat, a opłaty za wypłaty nie powinny zjadać odsetek.
Jeszcze inaczej wygląda to u osoby, która nie ma odłożonych 3000 zł i będzie spłacać zakup wyłącznie z przyszłej pensji. Nie zarobi na oszczędnościach, których nie posiada. Raty mogą jej pomóc kupić potrzebną pralkę, ale tu najpierw sprawdziłbym, czy wystarczy pieniędzy na spłatę również w słabszym miesiącu.
Cztery małe raty to już 600 zł miesięcznie
Nie widzę powodu, żeby odrzucać raty na jedną potrzebną rzecz albo kilka zakupów, które i tak były zaplanowane. Przy urządzaniu mieszkania może chodzić o pralkę, lodówkę i piekarnik. Jeżeli ceny są dobre, finansowanie bezpłatne, a suma miesięcznych rat mieści się w budżecie z zapasem, rozłożenie wydatku może być rozsądne.
Gorzej, gdy raty stają się domyślnym sposobem płacenia za wszystko. Do 150 zł za pralkę dochodzi telefon, komputer i kolejny sprzęt. Cztery zakupy z taką samą ratą to już 600 zł miesięcznie. Każda umowa może mieć RRSO 0 procent, a my i tak przez kolejne miesiące będziemy mieli o 600 zł mniej do dyspozycji.
RRSO, czyli rzeczywista roczna stopa oprocentowania, pokazuje koszt kredytu w skali roku, z uwzględnieniem wymaganych opłat i terminów spłaty. Nie powie nam jednak, ile zostanie na życie. Nie ustalałbym więc sztywnej zasady, że jedna umowa jest w porządku, a trzy to już za dużo. Jedna bardzo wysoka rata może obciążyć bardziej niż kilka małych. Przed zakupem zsumowałbym wszystkie spłaty, sprawdził daty ich zakończenia i policzył, ile po stałych wydatkach zostaje na oszczędności oraz niespodziewane potrzeby.
Pieniądze zachowane dzięki ratom też muszą mieć swoje miejsce w tym rachunku. Jeśli miały zabezpieczać spłatę pralki, nie traktowałbym ich za chwilę jako budżetu na nowy telewizor. Inaczej ten sam zapas liczę dwa razy, choć wydać mogę go tylko raz.
To ma znaczenie także wtedy, gdy planujemy kredyt mieszkaniowy. Przy ocenie zdolności kredytowej uwzględniane są bieżące zobowiązania. Terminowa spłata pomaga budować historię kredytową, ale nie zastąpi pieniędzy na kolejną ratę. Nie brałbym niepotrzebnego kredytu tylko po to, żeby pokazać, że potrafię go oddać.
Źródło: BIK, co wpływa na zdolność kredytową.
Inflacja zmniejsza realną wartość raty
Przy ratach 0 procent czas może działać na naszą korzyść. Inflacja oznacza wzrost ogólnego poziomu cen, przez który za tę samą kwotę kupujemy mniej. Jeśli rata jest stała, część ceny sprzętu oddajemy za rok czy dwa pieniędzmi o mniejszej sile nabywczej. Z tej perspektywy bezpłatne rozłożenie zakupu na dłuższy okres ma konkretną zaletę.
Załóżmy inflację 5 procent rocznie i równomierny wzrost cen w naszym modelu. To przykład do obliczeń, nie prognoza. Rata 150 zł płacona za rok będzie odpowiadać około 142,86 zł w cenach z dnia zakupu. Ostatnia rata naszej pralki, płatna po 20 miesiącach, będzie miała siłę nabywczą około 138,29 zł. Z konta nadal zejdzie 150 zł. Zmieni się to, ile można za tę kwotę kupić.
Przy dwuletniej czy trzyletniej umowie ten efekt ma więcej czasu, żeby się ujawnić. Mówimy cały czas o stałych ratach bez dodatkowych kosztów. Sama inflacja nie dowodzi też, że konkretny model pralki będzie droższy za rok. Porównujemy zakup tego samego sprzętu dzisiaj za gotówkę i dzisiaj na raty.
Jest jednak różnica między spadkiem realnej wartości raty a łatwiejszą spłatą. Gdy wynagrodzenie rośnie, stałe 150 zł zajmuje mniejszą część pensji. Jeżeli wypłata stoi w miejscu, a jedzenie i rachunki drożeją, pieniędzy na ratę może zostać mniej. Nie opierałbym więc decyzji o zakupie na podwyżce, której jeszcze nie dostałem.
Nie dopisuję też „zarobku na inflacji” do wcześniejszych 107,49 zł. Wyniki obu sposobów zakupu liczyliśmy na ten sam dzień, po 20 miesiącach. W obu wariantach inflacja obniża siłę nabywczą końcowych oszczędności. Gdy pieniądze zachowane dzięki ratom leżą bez oprocentowania, nie zarabiamy na nich odsetek. Zostaje za to możliwość skorzystania z tej rezerwy w trakcie spłaty.
Obliczenia własne: 150 zł podzielone przez 1,05 po roku oraz przez 1,05 do potęgi 20/12 po 20 miesiącach. Mechanizm: MFW, inflacja i siła nabywcza pieniądza.
Co sprawdzam w umowie o raty 0 procent
Najpierw kwotę do oddania. Jeśli pożyczam 3000 zł na sam sprzęt, nic nie wpłacam z góry, a mam zwrócić 3300 zł, kredyt kosztuje mnie 300 zł. Brak odsetek niczego tu nie zmienia, bo koszt może wynikać z innych opłat. Dlatego obok oprocentowania sprawdzam RRSO, które ujmuje koszt kredytu w skali roku i uwzględnia także wymagane opłaty oraz terminy płatności.
Z ubezpieczeniem trzeba rozróżnić dwie sytuacje. Mogę sam zdecydować, że dokupuję ochronę sprzętu. Jeżeli całość rozłożę na raty bez dodatkowych kosztów, miesięczna płatność wzrośnie dlatego, że kupiłem również polisę. Kredyt nadal może mieć RRSO 0 procent. Pozostaje ocenić, czy ta ochrona jest mi potrzebna i warta swojej ceny.
Jeśli natomiast bez płatnego dodatku nie dostanę kredytu albo reklamowanych warunków, jego koszt należy uwzględnić w koszcie finansowania. Ustawa o kredycie konsumenckim mówi o tym wprost. Samo nazwanie dodatku dobrowolnym niczego nie zmienia, jeśli bez niego nie można dostać reklamowanej oferty.
Źródło: ustawa o kredycie konsumenckim, art. 5 pkt 6 i art. 25.
W przykładzie reprezentatywnym Media Expert warto zwrócić uwagę na datę pierwszej raty. Kwota kredytu to 3957 zł, a 30 rat po 131,90 zł daje dokładnie 3957 zł. Koszt kredytu i RRSO wynoszą zero. Umowa trwa jednak 33 miesiące, ponieważ spłatę odroczono o trzy miesiące. Karencja oznacza tu przesunięcie początku spłaty, a nie umorzenie części rat.
Kalkulacja została sporządzona 29 maja 2026 roku i widnieje przy akcji na wybrane produkty Apple od 2 do 30 września 2026 roku. Do 30 rat można dostać w sklepie stacjonarnym, przez internet maksymalnie do 15.
Liczba rat zależy od produktu. Termin pierwszej spłaty sprawdziłbym w harmonogramie konkretnej umowy. Finansowanie wymaga pozytywnej decyzji po ocenie zdolności do spłaty. Przy zakupie smartfonu stacjonarnie może być wymagany wkład własny. Ubezpieczenie Gwarancja Plus jest dobrowolne.
Kwota 3957 zł służy wyłącznie jako przykład, nie jest ceną konkretnego urządzenia. Sklep informuje też, że otrzymuje wynagrodzenie za pośrednictwo kredytowe.
Źródło: Media Expert, warunki akcji, przykład reprezentatywny i dostęp do regulaminu.
Brak kosztów zakłada spłatę zgodną z umową. RRSO nie uwzględnia opłat za niewykonanie zobowiązań, a regulamin tej akcji zastrzega, że darmowe finansowanie nie obejmuje kosztów naruszenia umowy. Spóźnienie może więc oznaczać odsetki za opóźnienie i inne konsekwencje przewidziane prawem oraz umową. Nie ma jednak podstaw, żeby z góry zakładać, że jeden dzień zwłoki zawsze uruchomi odsetki wstecz od całej kwoty. To trzeba sprawdzić w warunkach konkretnego kredytu.
Kiedy wybrałbym raty 0 procent
Przy tej samej cenie i braku dodatkowych kosztów wybrałbym raty na potrzebny sprzęt, jeśli mam zabezpieczoną spłatę. W naszym przykładzie zostaje dzięki temu 107,49 zł, a przez część okresu również większa kwota dostępna na koncie. To wystarczający powód, żeby z takiej oferty skorzystać. Nie muszę odmawiać tylko dlatego, że sklep również na tym zarabia.
Gdybym znalazł tę samą pralkę za 2850 zł, zapłaciłbym od razu, o ile miałbym osobną rezerwę na inne potrzeby. Jeśli zakup pochłonąłby niemal wszystkie oszczędności, zachowanie gotówki w trakcie spłaty mogłoby być dla mnie warte tych 52,64 zł różnicy. Decydowałbym, znając koszt obu możliwości.
Na jedną lub kilka zaplanowanych rzeczy raty 0 procent mogą się więc bardzo dobrze sprawdzić. Nie robiłbym z nich jednak sposobu na kupowanie wszystkiego. Kolejny zakup powinien wynikać z potrzeby i budżetu. To, że stać mnie na kolejną ratę, nie znaczy jeszcze, że potrzebuję kolejnego sprzętu.
Droższy model kupiłbym wtedy, gdy uznałbym, że jego zalety są warte dopłaty 600 zł. Jeżeli jedynym argumentem jest „to przecież tylko 30 zł miesięcznie”, zostałbym przy pralce, którą wybrałem przed rozmową o ratach.