Cło importowe to podatek od towaru sprowadzanego z zagranicy. Przy cle procentowym podstawą obliczenia jest wartość celna, czyli wartość ustalona na potrzeby rozliczenia importu. Jeżeli wynosi ona 100 dolarów, a stawka cła 25 procent, trzeba zapłacić 25 dolarów cła. Pieniądze trafiają do kasy publicznej.
Producent może obniżyć cenę, importer pogodzić się z niższą marżą, sklep podnieść cenę na półce, a klient zrezygnować z zakupu. Każdy z nich ma inne możliwości ograniczenia dodatkowego kosztu. Dlatego wskazanie płatnika podatku jeszcze nie wystarczy, żeby ustalić, kto ostatecznie poniesie ten koszt.
Prześledźmy jedno urządzenie od zagranicznej fabryki do amerykańskiego sklepu. Zobaczymy, co dzieje się z jego ceną i wynikiem sprzedawcy oraz jak koszt tego podatku może dotrzeć do polskiego poddostawcy, który sam niczego do USA nie wysyła.
Kto wykonuje przelew, a kto ponosi koszt
Przy imporcie do USA cło rozlicza importer. Może zapłacić za pośrednictwem swojego agenta lub pośrednika celnego. Odpowiedzialność importera opisują amerykańskie przepisy dotyczące należności celnych.
Importer to podmiot sprowadzający towar. Może nim być hurtownik, sklep albo firma powiązana z zagranicznym producentem. Jeden podmiot może więc łączyć kilka ról z naszego schematu.
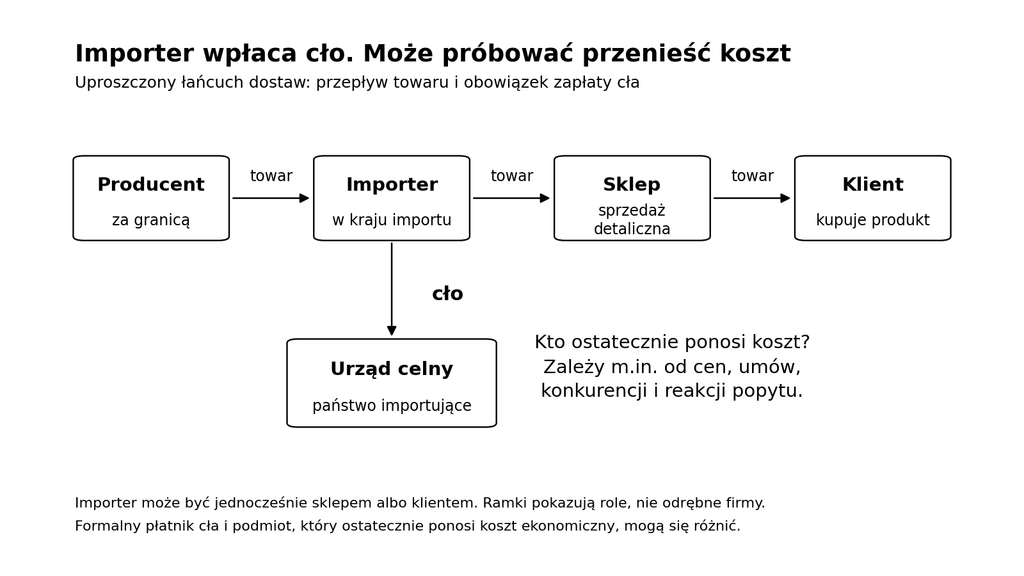
Schemat. Droga towaru i osobna płatność cła. Importer rozlicza podatek, ale późniejsze negocjacje i zmiany cen rozkładają jego ekonomiczny koszt. W rzeczywistej transakcji importer i sklep mogą być jednym podmiotem.
Dotąd urządzenie kosztowało w fabryce 100 dolarów. Po wprowadzeniu cła importer może poprosić producenta o rabat przed sprowadzeniem kolejnej partii. Jeśli go dostanie, zagraniczna firma otrzyma mniej pieniędzy za tę samą sztukę. Jeśli rabatu nie będzie, importer musi pokryć dodatkowy koszt z własnych środków albo podnieść cenę kolejnemu kupującemu.
To właśnie nazywamy ekonomicznym ciężarem cła. Widać go w zmianie ceny otrzymywanej przez producenta, kosztu zakupu importera, ceny sklepowej i liczby sprzedanych sztuk. Przelew do urzędu jest tylko jednym z tych elementów.
W przykładzie przyjmuję cło procentowe i wartość celną równą cenie producenta. Rzeczywiste rozliczenie zależy między innymi od rodzaju towaru, jego pochodzenia i zasad ustalania wartości celnej. Stawka 25 procent jest założeniem do obliczeń, a nie informacją o dzisiejszym cle na konkretny sprzęt.
Urządzenie za 100 dolarów i trzy możliwe rachunki
Bez cła importer płaci producentowi 100 dolarów. Pomijamy na chwilę transport i sprzedaż, żeby zobaczyć samą zmianę na granicy.
Jeżeli producent utrzyma cenę, cło wyniesie 25 dolarów. Urządzenie będzie kosztowało importera łącznie 125 dolarów. Producent nadal dostaje swoje 100, a cały dodatkowy koszt na tym etapie zostaje po stronie importera.
Załóżmy, że przed importem producent obniżył cenę do 96 dolarów. Cło liczymy od nowej podstawy, więc wynosi 24 dolary. Łączny koszt przy granicy to 120 dolarów. Producent oddał 4 dolary ze swojej ceny, importer dopłaca 20 dolarów względem sytuacji bez cła.
| Reakcja producenta | Cena producenta | Cło 25% | Koszt przy granicy |
|---|---|---|---|
| Utrzymuje cenę | 100 USD | 25 USD | 125 USD |
| Obniża cenę o 4% | 96 USD | 24 USD | 120 USD |
| Obniża cenę o 20% | 80 USD | 20 USD | 100 USD |
Tabela. Własny rachunek dla umownego urządzenia. Koszt przy granicy obejmuje cenę producenta i cło, przed pozostałymi kosztami. Cena producenta jest przyjętą wartością celną.
W środkowym wariancie faktycznie naliczone cło wynosi 24 dolary. Eksporter otrzymuje o 4 dolary mniej, a koszt importera rośnie o 20 dolarów. Obie strony ponoszą więc ekonomiczny ciężar w proporcji około 17 i 83 procent. Gdybyśmy podzielili te kwoty przez pierwotne 25 dolarów, wynik byłby błędny. Rabat obniżył również podstawę i kwotę samego podatku.
Żeby importer nie zapłacił więcej niż przed cłem, producent musiałby obniżyć cenę ze 100 do 80 dolarów. Wtedy 80 dolarów ceny plus 20 dolarów cła daje wcześniejsze 100. Wystarczy obniżka o 20 procent, ponieważ podatek naliczamy już od niższej wartości.
Tylko czy producent może sobie na nią pozwolić? Z ceny 100 dolarów opłaca materiały, pracę, fabrykę i pozostałe wydatki. Jeżeli wcześniej zostawało mu niewiele, tak duży rabat może oznaczać sprzedaż poniżej kosztu.
Cło 25 procent nie oznacza ceny wyższej o 25 procent
Wracamy do producenta, który utrzymuje cenę 100 dolarów. Załóżmy teraz, że importer i sklep to jedna firma. Na każdą sztukę przypada jeszcze 30 dolarów pozostałych kosztów zmiennych, na przykład transportu i obsługi sprzedaży. Koszt uwzględniony w naszym rachunku wynosi przed cłem 130 dolarów.
Sklep dolicza narzut 35 procent. Cena wynosi 130 razy 1,35, czyli 175,50 dolara. Po odjęciu przyjętego kosztu zostaje 45,50 dolara. Z tej kwoty sklep musi jeszcze opłacić koszty stałe, finansowanie i podatki. Dopiero to, co zostanie po tych wydatkach, będzie jego końcowym zyskiem. W dalszych obliczeniach zatrzymamy się wcześniej, na nadwyżce nad przyjętym kosztem zmiennym.
Narzut liczymy od kosztu, a marżę od ceny sprzedaży. Tutaj 45,50 dolara podzielone przez cenę 175,50 daje około 25,93 procent marży nad uwzględnionym kosztem. Dlatego marży i narzutu nie używałbym zamiennie.
Po cle koszt urządzenia rośnie ze 130 do 155 dolarów. Sprzedawca ma co najmniej trzy możliwości.
| Wariant sprzedaży | Cena | Wzrost ceny | Nadwyżka na sztuce |
|---|---|---|---|
| Przed wprowadzeniem cła | 175,50 USD | 0% | 45,50 USD |
| Po cle, bez zmiany ceny | 175,50 USD | 0% | 20,50 USD |
| Po cle, z zachowaniem nadwyżki w USD | 200,50 USD | 14,25% | 45,50 USD |
| Po cle, z zachowaniem narzutu 35% | 209,25 USD | 19,23% | 54,25 USD |
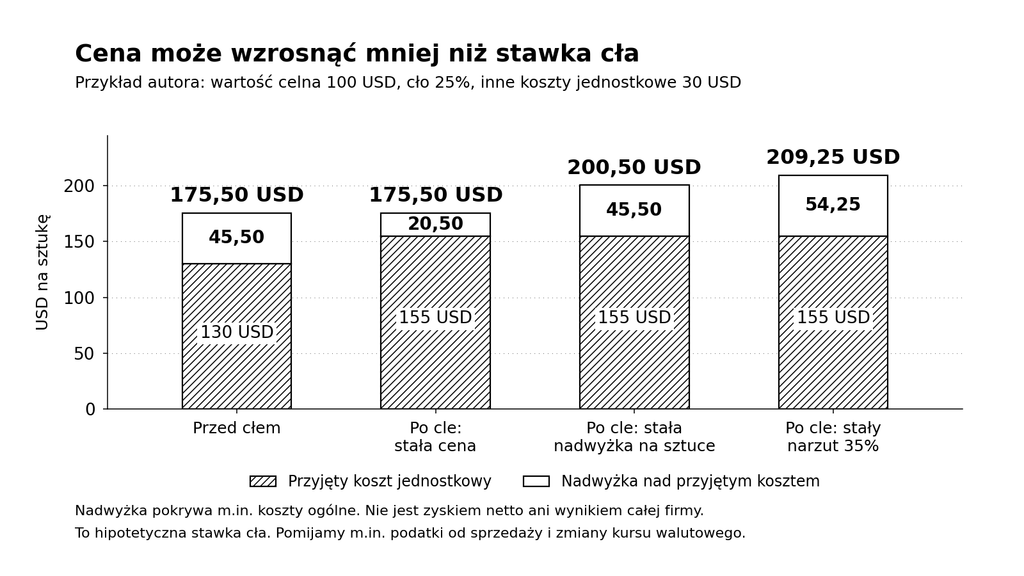
Wykres 1. Cena i nadwyżka na sztuce przy różnych reakcjach sklepu. Własny model z niezmienioną ceną producenta 100 USD i pozostałymi kosztami zmiennymi 30 USD. Kwoty bez podatku od sprzedaży, kosztów stałych, finansowania i podatku dochodowego.
Utrzymanie ceny osłania klienta, ale mocno uderza w sklep. Zamiast 45,50 dolara zostaje 20,50. Nadwyżka na sztuce maleje o prawie 55 procent, choć na półce nie zmienia się ani jedna cyfra.
Przeniesienie samych dodatkowych 25 dolarów na klienta daje cenę 200,50. Podwyżka wynosi około 14,25 procent, bo liczymy ją od wcześniejszej ceny detalicznej 175,50. Cło zostało naliczone od innej podstawy.
Najciekawszy jest trzeci wariant. Przy tym samym narzucie 35 procent sklep podnosi cenę do 209,25 dolara. Klient dopłaca 33,75 dolara: 25 pokrywa wzrost kosztu, a 8,75 zwiększa nadwyżkę sprzedawcy. Sklep nie zmienił sposobu ustalania ceny, a z jednej sztuki zostaje mu więcej. Za chwilę sprawdzimy, czy ta większa kwota wystarczy, jeśli po podwyżce sprzeda mniej urządzeń.
Kto ma większe pole do negocjacji
W obliczeniach sklep może wybrać każdy z trzech wariantów. W praktyce musi jeszcze uwzględnić, czy klient zaakceptuje nową cenę i czy producent zgodzi się na rabat.
Producent łatwiej utrzyma cenę, jeśli sprzedaje urządzenie trudne do zastąpienia. Importer nie wymieni z dnia na dzień opatentowanego podzespołu albo sprzętu, do którego ma już przygotowany serwis. Jeżeli zagraniczna fabryka ma dodatkowo wielu odbiorców w innych krajach, utrata jednego rynku może boleć ją mniej niż importera utrata jedynego dostawcy.
Inaczej negocjuje importer, który może kupić podobny, prosty produkt w kilku fabrykach. Może porównać oferty i zamówić kolejną partię gdzie indziej. Dotychczasowy producent musi wtedy wybierać między rabatem a utratą zamówienia. Ważne jest jednak także to, czy nowa fabryka ma wolne moce i zdąży dostarczyć towar.
Podobny wybór ma klient. Zepsuta lodówka wymaga szybkiej decyzji. Wymianę działającego urządzenia na nowszy model można odłożyć. Przy tej samej podwyżce klienci mogą inaczej zareagować na pilną wymianę i zakup dla wygody.
Ekonomiści nazywają wrażliwość zakupów na zmianę ceny elastycznością popytu. Im łatwiej kupujący ogranicza zakupy po podwyżce, tym trudniej sprzedawcy przerzucić na niego koszt bez utraty sprzedaży. Znaczenie mają tu dostępne zamienniki, możliwość poczekania i duży udział zakupu w domowym budżecie.
O podziale kosztu decyduje więc między innymi to, kto ma sensowną alternatywę. Producent z innymi odbiorcami i klient z kilkoma zamiennikami mogą negocjować inaczej niż strona, która nie ma dokąd pójść.
Co rzeczywiście pokazały dane z 2025 roku
W badaniu opublikowanym przez autorów związanych z nowojorskim bankiem Rezerwy Federalnej (NY Fed) w lutym 2026 roku większość ciężaru ceł na granicy ponosili importerzy w USA. Ich oszacowany udział wynosił 94 procent od stycznia do sierpnia 2025, 92 procent we wrześniu i październiku oraz 86 procent w listopadzie. Pozostały ciężar ponosili zagraniczni eksporterzy, którzy obniżali ceny.
Autorzy porównali zmiany ceł i cen importowych w szczegółowych danych produktowych. Jako przybliżenie ceny przyjęli wartość importu podzieloną przez liczbę jednostek towaru. Na taki pomiar może więc wpływać zmiana zestawu sprowadzanych produktów.
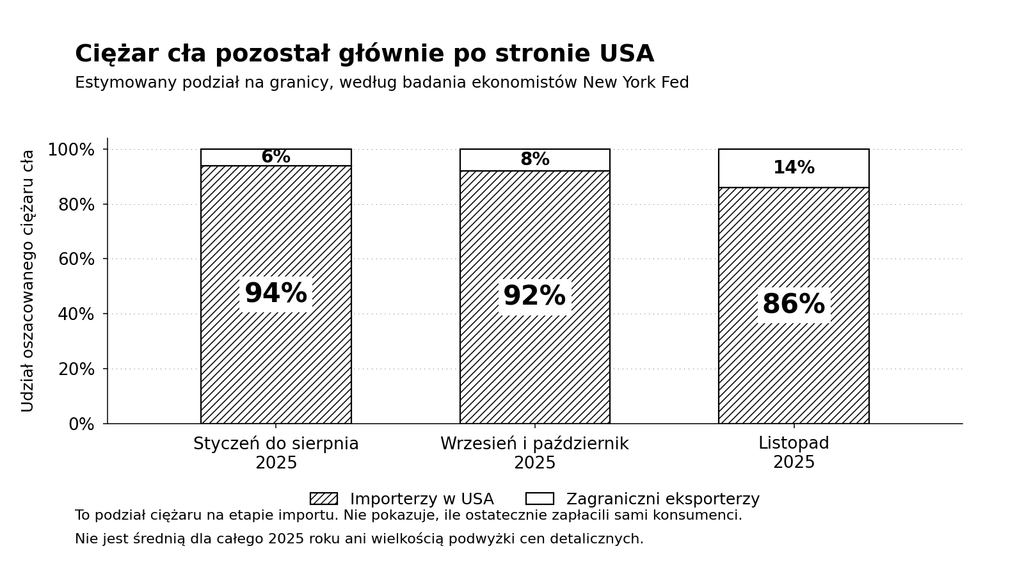
Wykres 2. Oszacowany podział ekonomicznego ciężaru cła na granicy w trzech okresach 2025 roku. Dane z badania NY Fed. Udział importera nie określa, jaka część kosztu ostatecznie trafiła do konsumenta.
Wynik sugeruje, że zagraniczni dostawcy obniżali ceny zbyt mało, by pokryć większość kosztu ceł. W badanym okresie to importerzy w USA ponosili więc większość dodatkowego kosztu tego podatku.
To, jaką część kosztu importer odzyskał od kolejnego kupującego, zależało od jego działań i reakcji klientów. Mógł szukać nowego dostawcy, ograniczać inne wydatki, podnosić cenę lub przez pewien czas akceptować słabszy wynik. To te same możliwości, które miał sklep z naszego przykładu. Żeby ustalić, ile ostatecznie zapłacił klient, trzeba prześledzić dalszą drogę towaru.
Więcej zostaje z jednej sztuki. Co z całym wynikiem?
Przed cłem sklep sprzedawał w umownym okresie 1000 urządzeń. Z każdego zostawało 45,50 dolara nad przyjętym kosztem zmiennym, więc łącznie 45 500 dolarów na pokrycie kosztów stałych i dalszych obciążeń.
Po wprowadzeniu cła sklep utrzymał narzut 35 procent. Cena wzrosła do 209,25 dolara, a nadwyżka na jednej sztuce do 54,25. Gdyby nadal sprzedał 1000 urządzeń, uzyskałby 54 250 dolarów. Taki wynik wymaga jednak sprzedaży tej samej liczby urządzeń mimo wyższej ceny.
Jeżeli liczba sprzedanych urządzeń spadnie o 20 procent, sklep sprzeda 800 urządzeń. Mnożymy tę liczbę przez 54,25 dolara i otrzymujemy 43 400 dolarów. To mniej niż wcześniejsze 45 500. Wyższa kwota na sztuce nie wystarczyła, żeby wyrównać spadek liczby sprzedanych urządzeń.
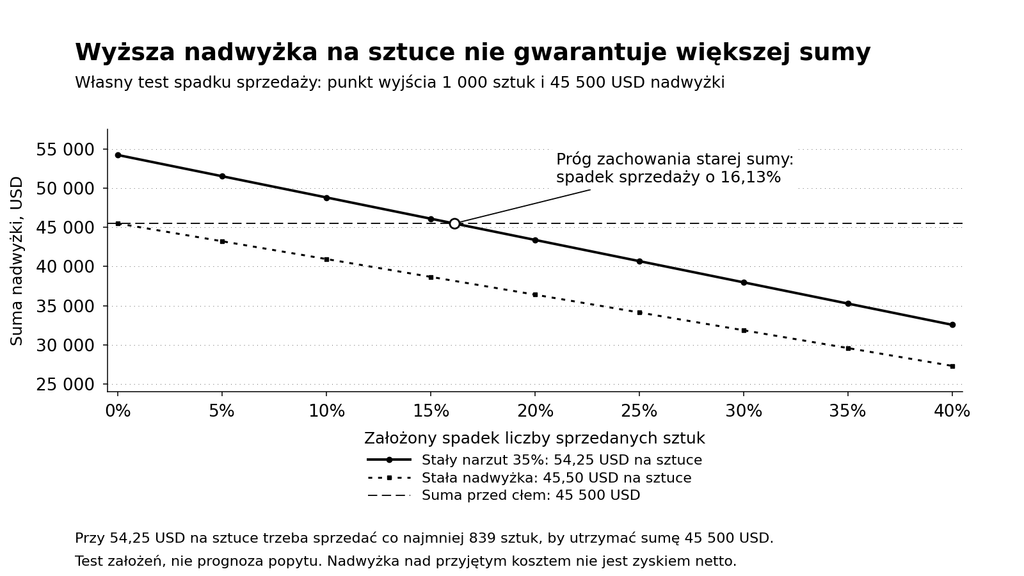
Wykres 3. Łączna nadwyżka nad przyjętymi kosztami zmiennymi przy spadku liczby sprzedanych urządzeń. Własna analiza wrażliwości, bez założenia, jak klienci faktycznie zareagują na podwyżkę. Punktem porównania jest 45 500 USD przed cłem.
Możemy dokładnie policzyć, ile sztuk sklep musi sprzedać, żeby zachować wcześniejszą nadwyżkę. Dzielimy 45 500 przez 54,25. Wynik to około 838,71, czyli co najmniej 839 całych urządzeń. Spadek sprzedaży większy niż około 16,1 procent oznacza więc niższą łączną nadwyżkę.
Jeśli sklep zachowa wcześniejsze 45,50 dolara na sztuce i podniesie cenę do 200,50, każda utracona transakcja obniża łączną nadwyżkę. Z pojedynczej sprzedaży zostaje wtedy tyle samo, więc sklep nie ma dodatkowych pieniędzy, które mogłyby wyrównać utraconą sprzedaż.
Te obliczenia nie przewidują liczby sprzedanych urządzeń. Żeby ocenić konkretną firmę, potrzebujemy jeszcze danych o zamówieniach, rabatach, kosztach stałych i możliwościach ich ograniczenia. Sam raport o podniesieniu cen może wyglądać dobrze, podczas gdy liczba sprzedanych sztuk maleje.
Jest też koszt, którego nie zobaczymy w przelewie do urzędu. Klient może zostać przy starszym urządzeniu, importer sprzedać mniej sztuk, a fabryka ograniczyć produkcję. Państwo pobiera cło tylko od dostaw, które rzeczywiście dotarły. Utracona transakcja nie zwiększy wpływów państwa, za to może zmniejszyć dochód kilku firm po drodze.
Dlaczego na półce przez jakiś czas nic się nie zmienia
Sklep może sprzedawać urządzenia z wcześniejszej dostawy, sprowadzone przed podwyżką cła. Producent i hurtownik mogą mieć umowę ze stałą ceną. Firma może też woleć poczekać z podwyżką, żeby zobaczyć, czy konkurenci zrobią to samo.
Sam cennik nie pokazuje wtedy jeszcze całego wpływu cła. Nowa partia jest już droższa, ale wcześniejszy zapas pozwala utrzymać cennik. Gdy tańszy zapas się skończy, sprzedaż po starej cenie będzie zostawiać sklepowi mniej pieniędzy. Dlatego z samego braku podwyżki nie wyciągałbym wniosku, że cło niczego nie zmieniło.
Regionalna ankieta NY Fed z maja 2026 roku pokazuje, dlaczego podwyżki mogą rozłożyć się w czasie. Wśród respondentów, którzy bezpośrednio płacili cła w poprzednich dwunastu miesiącach, dalsze związane z nimi podwyżki planowało 44 procent firm produkcyjnych i 47 procent usługowych. Autorzy jako przyczyny podają między innymi umowy ze stałą ceną, stopniowe podnoszenie cen oraz niepewność co do polityki celnej.
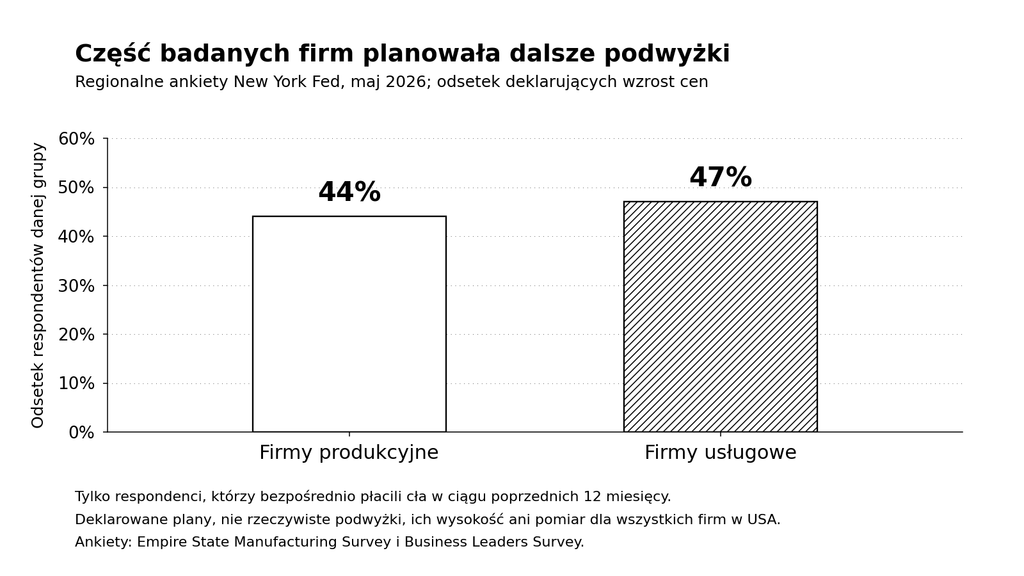
Wykres 4. Odsetek respondentów planujących dalsze podwyżki związane z cłami. Regionalne ankiety NY Fed, maj 2026. Podstawa: respondenci bezpośrednio płacący cła w ostatnich dwunastu miesiącach. Są to deklaracje zamiarów.
Ankieta dotyczy określonej grupy firm, nie wszystkich przedsiębiorstw w USA. Pomaga zrozumieć, dlaczego podwyżki pojawiają się z opóźnieniem. Nie pozwala jednak wyliczyć, o ile wzrośnie całe amerykańskie CPI, czyli wskaźnik cen konsumpcyjnych.
Warto też odróżnić wyższy poziom cen od ciągle wysokiej inflacji. W prostym przykładzie koszyk kosztuje najpierw 100, a rok później 110. Wzrost cen wynosi 10 procent. Jeśli w kolejnym roku ten sam koszyk nadal kosztuje 110, roczna inflacja wynosi już zero. Zakupy pozostały jednak droższe niż na początku.
Jednorazowa zmiana kosztu może więc zostawić trwały ślad w cenie bez corocznego powtarzania tej samej podwyżki. Przy kolejnych falach ceł, nowych kosztach komponentów i opóźnionych zmianach cenników cały proces może potrwać dłużej. Dlatego patrzyłbym osobno na cenę, tempo jej zmian i okres porównania.
Kurs waluty też zmienia rachunek importera
Do tej pory wszystko liczyliśmy w dolarach. Sprawdźmy osobno sytuację, w której zagraniczny producent wystawia fakturę we własnej walucie.
Cena wynosi 100 jednostek tej waluty. Początkowo jedna jednostka kosztuje jednego dolara, więc importer płaci 100 dolarów. Jeżeli waluta dostawcy osłabnie tak, że jedna jednostka kosztuje 0,90 dolara, ta sama faktura będzie warta 90 dolarów. Przy cle 25 procent dochodzi 22,50 dolara cła. Łącznie importer zapłaci 112,50 dolara zamiast 125 przy wcześniejszym kursie.
W przeciwną stronę działa umocnienie waluty dostawcy. Przy kursie 1,10 dolara faktura jest warta 110, cło 27,50, a łączny koszt przy granicy 137,50. Producent nie zmienił ceny w swojej walucie, stawka podatku pozostała taka sama. Zmienił się dolarowy rachunek importera.
Decyduje tutaj waluta, w której ustalono cenę. Przy cenie zapisanej z góry jako 100 dolarów sam ruch kursu nie obniży jej natychmiast do 90. Może później wpłynąć na koszty fabryki i negocjacje, ale potrzebujemy do tego kolejnej decyzji handlowej.
Kurs waluty nie musi zmienić się tak, żeby wyrównać koszt cła. Reaguje na wiele czynników. Do tego firmy mogą zabezpieczać przyszłe płatności i odczuć zmianę z opóźnieniem. Gdy czytamy o rabacie albo wzroście kosztu, warto sprawdzić, w jakiej walucie ustalono cenę i z jakiego okresu pochodzi przeliczenie.
Zmiana dostawcy też wymaga pieniędzy
Importer nie musi bez końca zamawiać w tej samej fabryce. Może poszukać urządzenia w kraju z inną stawką cła. Obok ceny towaru trzeba wtedy policzyć koszt przejścia do innego dostawcy.
Załóżmy osobno, że dotychczasowy sprzęt kosztuje przy granicy 125 dolarów. Inna fabryka sprzedaje porównywalny produkt za 110, a dla tej dostawy przyjmujemy hipotetycznie cło zerowe. Pozostałe koszty są takie same. Oszczędność wynosi 15 dolarów na sztuce.
Importer musi jednak jednorazowo wydać 10 000 dolarów na sprawdzenie i dopuszczenie nowego dostawcy. Mogą się na to składać testy jakości, przygotowanie dokumentacji i dostosowanie obsługi. Żeby odzyskać ten wydatek z oszczędności po 15 dolarów, potrzeba co najmniej 667 urządzeń. Przy niewielkim zamówieniu koszt samej zmiany może więc pochłonąć całą korzyść.
W tym rachunku założyliśmy tę samą jakość, terminowość i dostępność produkcji u obu dostawców. W praktyce opóźniona dostawa może oznaczać utracony sezon, a słabsza jakość dodatkowe zwroty. Importer musi ocenić cały zakup, nie tylko stawkę na granicy.
Przy zmianie dostawcy trzeba też sprawdzić pochodzenie towaru. Wysłanie urządzenia przez magazyn w trzecim kraju nie zmienia go automatycznie w produkt tego kraju. Komisja Europejska wyjaśnia różnicę między pochodzeniem a miejscem wysyłki. Poszczególne systemy celne mają własne reguły ustalania pochodzenia. Przy przenoszeniu produkcji trzeba więc ocenić faktyczny proces wytwarzania, a nie sam adres nadawcy.
Zmiany w handlu widać już w danych. Według analizy Europejskiego Banku Centralnego (EBC) nominalna wartość chińskiego eksportu do USA spadła w całym 2025 roku o 20 procent, czyli o 104 mld dolarów. Eksport do strefy euro wzrósł o 8 procent, czyli o około 32 mld dolarów.
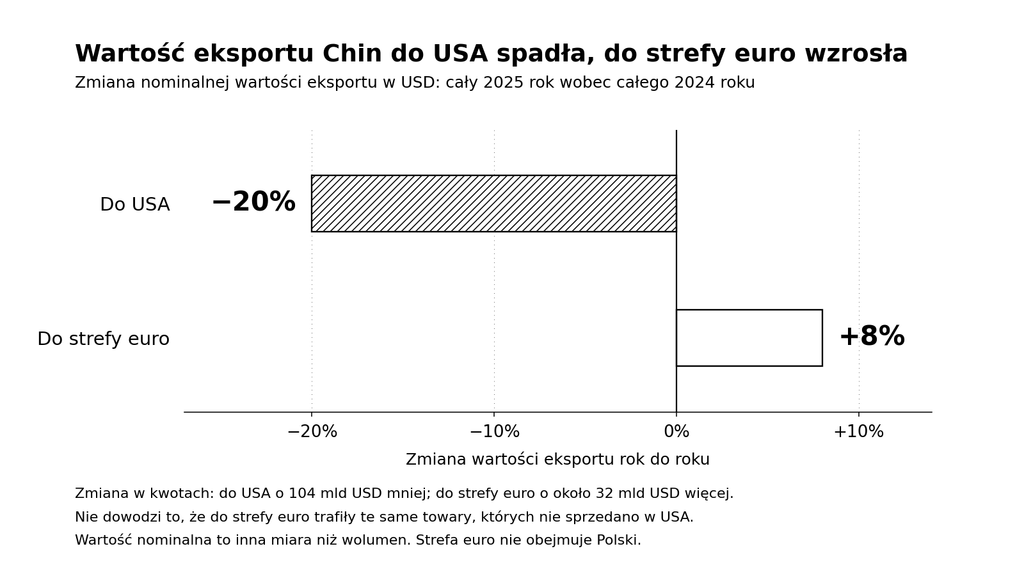
Wykres 5. Zmiana nominalnej wartości eksportu Chin do USA i strefy euro w 2025 roku wobec 2024. Dane w USD, przy różnych wielkościach wyjściowych obu kierunków. Opracowanie na podstawie analizy EBC.
W badaniu za pierwsze dziewięć miesięcy 2025 roku EBC sprawdził, czy eksport był szeroko przekierowywany do strefy euro. Nie znalazł efektu istotnego statystycznie. Sam wzrost eksportu w jednym kierunku i spadek w drugim nie dowodzi, że te same towary zmieniły odbiorcę. Polska nie należy też do strefy euro. Z tych dwóch słupków nie wyprowadzałbym prognozy cen w polskim sklepie.
Krajowa fabryka też może kupować droższe części
Wyższe cło na zagraniczne urządzenie może pomóc lokalnej fabryce. Urządzenie jej zagranicznego konkurenta drożeje. W naszym modelu cena importowanego sprzętu przy stałym narzucie wzrosła do 209,25 dolara, więc krajowy producent może łatwiej konkurować ceną.
Ale lokalna produkcja może wymagać importowanych podzespołów. Sama lokalizacja fabryki nie chroni jej więc przed kosztem cła.
Weźmy osobny wariant urządzenia wytwarzanego w USA. Importowany komponent kosztuje 40 dolarów, a pozostałe lokalne koszty zmienne 90. Łącznie mamy wcześniejsze 130 dolarów. Załóżmy, że cłem 25 procent objęto również ten komponent. Doliczamy 10 dolarów. Koszt rośnie do 140, a cena przy narzucie 35 procent do 189 dolarów, o około 7,69 procent.
W tych założeniach lokalne urządzenie nadal ma przewagę nad gotowym importem. Jednocześnie jest droższe niż przed cłem. Klient może więc przenieść zakup do krajowego producenta i zapłacić więcej niż wcześniej. Obie rzeczy mogą się wydarzyć naraz.
Nowsze badanie autorów związanych z NY Fed, zrewidowane we wrześniu 2026 roku, uwzględnia również takie pośrednie skutki ceł. Importowane części podnoszą koszty produkcji w USA. Słabsza konkurencja z zagranicy może dodatkowo pozwolić krajowym firmom zwiększać narzuty. Pośrednie skutki rozwijają się przez dziewięć do dwunastu miesięcy.
W modelowym rachunku autorów równomierne cło 10 procent podnosi po roku ceny badanych towarów konsumpcyjnych o około 2,6 procent. Rachunek nie obejmuje produktów naftowych. Autorzy wykorzystują różnice między kategoriami towarów bardziej i mniej narażonymi na cła, zakładając stałe warunki makroekonomiczne. Badanie obejmuje dane do lutego 2026. To oszacowanie wpływu ceł na ceny tych towarów, nie prognoza całej inflacji.
Dla konkretnej krajowej fabryki sprawdziłbym zatem dwie rzeczy: ile droższa konkurencja pozwala jej sprzedać oraz jak duża część jej własnych zakupów pochodzi z importu. Żeby sprzedać więcej, fabryka potrzebuje też wolnych mocy produkcyjnych. Bez wolnej linii, pracowników i pieniędzy na rozbudowę większy popyt może przełożyć się przede wszystkim na wyższą cenę.
Odwet może trafić w inną firmę
Na wprowadzenie cła partner handlowy może odpowiedzieć własnymi cłami. Firmy dotychczas korzystające z dostępu do jego rynku dostają wtedy rachunek podobny do tego, który już policzyliśmy.
Załóżmy, że państwo chroni lokalną produkcję urządzeń, a jego partner odpowiada cłem na maszyny lub żywność. Korzyść może trafić do fabryki sprzętu, a straty do zupełnie innych przedsiębiorstw.
Przy cle odwetowym należność rozlicza importer w kraju, który je wprowadził. Odbiorca może jednak zażądać od zagranicznego eksportera rabatu albo ograniczyć zamówienia. Ponownie trzeba odróżnić to, kto rozlicza podatek, od skutku dla sprzedaży.
Znaczenie ma także niepewność. Jeśli firma nie wie, jaka stawka będzie obowiązywała przy dostawie za kilka miesięcy, trudniej ustalić cenę kontraktu i zdecydować o inwestycji. Może kupić wcześniej większy zapas albo odłożyć zamówienie. W obu przypadkach zmienia termin wydatku i kwotę, którą wiąże w zapasach.
Dlatego ocena ceł na podstawie jednej chronionej fabryki jest niepełna. Potrzebujemy jeszcze rachunku odbiorców, dostawców części i eksporterów narażonych na odpowiedź partnera. Zysk jednej branży może towarzyszyć stracie innej, nawet w tym samym kraju.
Polska firma może stracić, choć sama nie płaci cła
Polski poddostawca może sprzedawać części europejskiemu producentowi, który eksportuje gotowe urządzenie do USA. Jeżeli urządzenie drożeje i amerykańscy klienci kupują mniej, europejska fabryka może ograniczyć zamówienia na polskie części. Cło rozlicza importer na innym rynku, ale polski poddostawca też może stracić zamówienia.
Najbardziej uważałbym na koszty, które nie maleją razem ze sprzedażą. Czynsz, utrzymanie maszyn czy część wynagrodzeń trzeba ponieść także przy słabszym wykorzystaniu zakładu.
Policzmy to na osobnym przykładzie w złotych. Po opłaceniu kosztów zmiennych poddostawcy zostaje 10 zł na sztuce. W danym okresie ponosi 2000 zł niezmienionych kosztów stałych. Przy zamówieniu 1000 sztuk nadwyżka wynosi 10 000 zł, a po opłaceniu kosztów stałych zostaje 8000 zł.
Jeżeli zamówienie spadnie do 850 sztuk, nadwyżka wyniesie 8500 zł. Po odjęciu tych samych 2000 zł zostaje 6500 zł. Spadek liczby zamówionych sztuk o 15 procent obniżył wynik po kosztach zmiennych i stałych o 18,75 procent. Pozostałe obciążenia pomijamy. To przykład działania kosztów stałych, nie prognoza dla polskiego przemysłu.
Inny skutek może odczuć klient w Europie. Zagraniczny producent, któremu trudniej sprzedawać w USA, może mocniej konkurować o klienta w Europie. Dla kupującego tańsza oferta byłaby korzyścią, dla lokalnej fabryki dodatkową presją na cenę. Żeby uznać, że tak się dzieje, trzeba sprawdzić konkretny produkt, dostawy i cenniki.
Przy polskiej firmie zacząłbym od końcowego rynku zbytu jej klientów. Bezpośredni udział sprzedaży do USA może być mały, a zależność firmy od tego rynku przez zagranicznych odbiorców znacznie większa. Pomagają informacje o największych klientach, kierunkach ich sprzedaży i udziale kosztów stałych w zakładzie.
Co sprawdziłbym po wprowadzeniu cła
Po ogłoszeniu nowego cła łatwo skupić się na jednej liczbie. Stawka jest widoczna i daje się porównać. Do oceny skutku dla firmy potrzebujemy jednak kilku kolejnych informacji.
| Uczestnik | Co pomaga ograniczyć koszt | Co warto sprawdzić |
|---|---|---|
| Zagraniczny producent | Inni odbiorcy, trudny do zastąpienia produkt | Udział danego rynku, rabaty i koszty produkcji |
| Importer lub sklep | Alternatywni dostawcy, zdolność podnoszenia ceny | Wartość celna, koszt zmiany dostawy, cena i liczba sprzedanych sztuk |
| Krajowy producent | Wolne moce i mniejsze uzależnienie od importu | Importowane komponenty, koszty rozbudowy i zamówienia |
| Klient | Dostępne zamienniki i możliwość odłożenia zakupu | Cena porównywalnego produktu, jakość i konieczność wymiany |
| Poddostawca | Różni odbiorcy i możliwość dostosowania produkcji | Końcowy rynek sprzedaży klientów oraz koszty stałe |
Deklaracji, że firma przeniosła cło na klientów, nie uznałbym jeszcze za rozwiązanie problemu. W naszym sklepie narzut pozostał taki sam, a nadwyżka na sztuce wzrosła. Mimo tego przy sprzedaży mniejszej o 20 procent łączna nadwyżka spadła z 45 500 do 43 400 dolarów. Podwyżka ceny nie zastąpiła utraconych zamówień.
W komunikacie spółki szukałbym więc obok ceny również liczby sprzedanych sztuk, rabatów, kosztu komponentów i wydatków potrzebnych do zmiany dostawcy. Większe przychody mogą wynikać z droższego towaru, choć sprzedaje się go mniej. W krajowej fabryce policzyłbym też oba rachunki: korzyść z droższej konkurencji i koszt importowanych części.
Państwo może uzasadniać cła potrzebą bezpieczeństwa dostaw, ochroną ważnej produkcji czy reakcją na działania partnera. Trzeba wtedy porównać osiągniętą korzyść z kosztami: wyższymi cenami, droższymi komponentami, utraconym eksportem i pieniędzmi potrzebnymi do inwestycji. Sam wzrost wpływów celnych nie pokazuje wyniku całej gospodarki. To dochód państwa, któremu odpowiada wydatek uczestników handlu.
Cło rozlicza importer, ale jego koszt może rozłożyć się na kilka stron. Fabryka może obniżyć cenę, sklep przejąć część kosztu, a klient zapłacić więcej za zakup. Osobno trzeba ocenić skutki transakcji, do których w ogóle nie doszło. Dlatego śledziłbym cenę i zamówienia od granicy aż do końcowego odbiorcy.