Koszt samochodu liczymy prosto: dodajemy wydatki na zakup i użytkowanie, a potem odejmujemy pieniądze odzyskane przy sprzedaży. Liczą się więc paliwo, ubezpieczenie, naprawy i opłaty, ale również to, ile auto straciło na wartości. Dopiero taki rachunek pokazuje, ile zapłaciliśmy za kilka lat jeżdżenia.
Policzyłem to dla używanego samochodu za 60 tys. zł. W moim przykładzie na paliwo wychodzi około 569 zł miesięcznie, a po uwzględnieniu pozostałych kosztów około 1461 zł. Różnica wynosi prawie 900 zł miesięcznie. Samo pytanie o spalanie mówi więc niewiele o tym, czy stać nas na utrzymanie auta.
Samochód może być wart takich pieniędzy. Pozwala dojechać do pracy, odebrać dzieci i wrócić do domu o rozsądnej porze. Nie widzę nic złego w płaceniu za tę wygodę. Chcę jednak znać cały rachunek, zanim uznam, że na dane auto mnie stać.
Kupujemy samochód za 60 tysięcy złotych
Biorę kilkuletnią osobówkę benzynową bez instalacji gazowej LPG. Od jej pierwszej rejestracji minęło ponad pięć lat. Kupujemy ją w Polsce od osoby prywatnej za własne pieniądze, używamy przez kolejne pięć lat i przejeżdżamy 15 tys. kilometrów rocznie. Łącznie 75 tys. kilometrów. Zakładam, że po pięciu latach sprzedamy auto za 35 tys. zł.
Przyjmuję spalanie 7 litrów na 100 kilometrów i benzynę po 6,50 zł za litr. Cena paliwa, przyszła cena sprzedaży oraz wydatki na serwis i polisy są założeniami przykładu. Dla uproszczenia przez pięć lat liczę te same ceny i opłaty, bez uwzględniania inflacji. W rzeczywistym budżecie te kwoty mogą się zmieniać.
Już przy zakupie wydamy więcej niż widoczne w ogłoszeniu 60 tys. zł. Doliczam 1200 zł PCC, czyli podatku od czynności cywilnoprawnych. To 2 procent wartości rynkowej, którą w przykładzie przyjmuję na poziomie ceny zakupu. Kupujący w naszym przykładzie nie korzysta ze zwolnienia z PCC. Przy transakcji objętej VAT lub zwolnieniem z VAT ten podatek co do zasady nie wystąpi.
Do tego 160 zł za rejestrację z nowymi standardowymi tablicami oraz założone 400 zł za sprawdzenie samochodu przed zakupem. Przy zachowaniu dotychczasowych tablic opłata za rejestrację byłaby niższa. Na samochód i te wydatki początkowe potrzebujemy łącznie 61 760 zł, jeszcze przed opłaceniem własnej polisy i pierwszym tankowaniem.
Gov.pl, opłaty za rejestrację pojazdu
Ile dokładamy przez pięć lat jazdy
Zacznijmy od paliwa, bo tu rachunek jest najprostszy. Przy 15 tys. kilometrów rocznie i spalaniu 7 litrów potrzebujemy 1050 litrów benzyny. Po 6,50 zł daje to 6825 zł rocznie, a przez pięć lat 34 125 zł. To właśnie nasze 569 zł miesięcznie po zaokrągleniu.
Na obowiązkowe OC i dobrowolne AC zakładam 2000 zł rocznie, czyli 10 tys. zł przez pięć lat. OC służy pokryciu szkód wyrządzonych innym, a AC może pokryć szkody we własnym samochodzie w zakresie zapisanym w umowie. Przed zakupem trzeba sprawdzić składkę dla konkretnego auta i kierowcy, a przy porównaniu ofert także zakres ochrony. W AC liczy się też udział własny, czyli część kosztu szkody, którą pokryjemy sami. Dlatego sama niska cena polisy mnie nie przekonuje.
Z warsztatem nie rozliczymy się tak równo. Na wymiany oleju, filtrów, zużytych części i naprawy przyjmuję kolejne 10 tys. zł przez pięć lat. Średnio daje to 2000 zł rocznie. Jeden rok może skończyć się na podstawowym serwisie, a następny na fakturze kilka razy wyższej.
Opony i ich obsługę liczę osobno, poza kwotą na naprawy. Zakup potrzebnego kompletu, wymiany i ewentualne przechowywanie mają pochłonąć 3000 zł przez cały okres. Właściciel dużych felg i dwóch drogich kompletów może potrzebować znacznie więcej. Kto sam zmienia koła i ma gdzie je trzymać, wyda mniej na ich obsługę.
Pięć okresowych badań technicznych po 149 zł daje łącznie 745 zł. Taka podstawowa stawka dla osobówki obowiązuje od 19 września 2025 roku. Dla auta z instalacją LPG badanie byłoby droższe.
Ministerstwo Infrastruktury, stawki badań technicznych
Na płatne parkowanie, przejazdy drogami płatnymi i myjnię przewiduję jeszcze 3000 zł przez pięć lat, czyli przeciętnie 50 zł miesięcznie. Zakładam, że przy domu parkujemy bez dodatkowej opłaty. Jeśli wynajmujemy miejsce za 300 zł miesięcznie, do rachunku trzeba dopisać pełne 18 tys. zł za pięć lat. Tego nie da się schować w drobnych wydatkach.
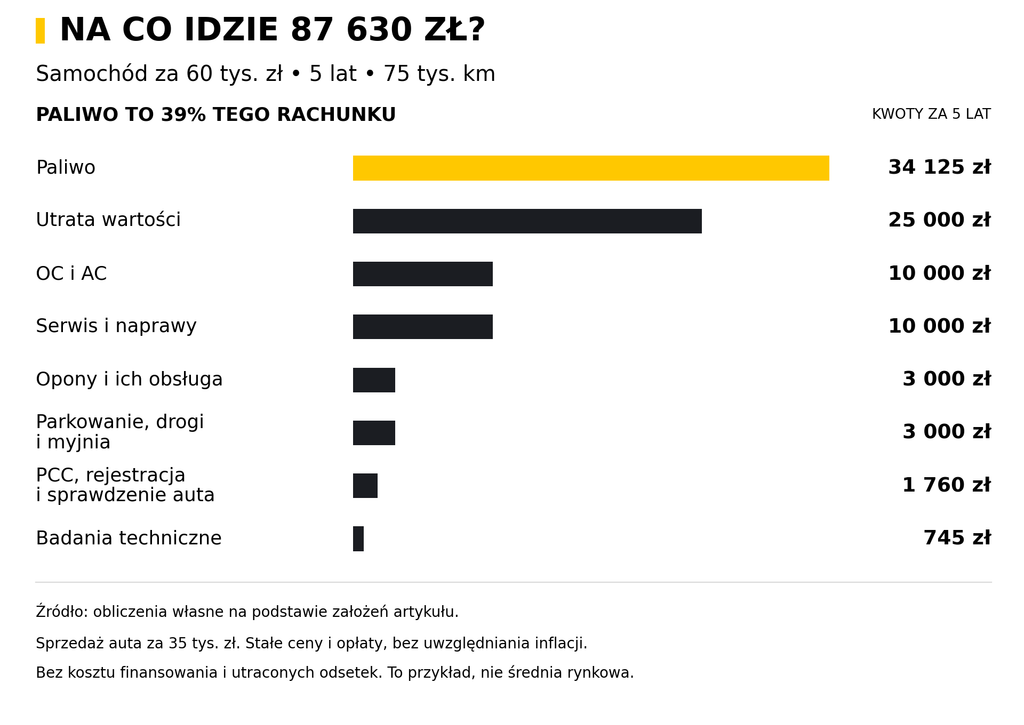
Paliwo pochłania mniej niż 40% kosztu. Utrata wartości odpowiada za kolejne 29%, choć nie widzimy jej na comiesięcznych rachunkach.
Auto za 60 tysięcy kosztowało nas prawie 88 tysięcy
Na zakup, wydatki początkowe i użytkowanie wydaliśmy łącznie 122 630 zł. Zakładana sprzedaż za 35 tys. zł zmniejsza ostateczny koszt do 87 630 zł. To 1460,50 zł miesięcznie albo około 1,17 zł za kilometr.
Po zakupie za własne pieniądze na samo użytkowanie wydajemy w modelu średnio 1014,50 zł miesięcznie. Pozostała część pełnego kosztu to utrata wartości i wydatki przy zakupie. Średnia nie oznacza stałego rachunku. Polisę możemy opłacać raz w roku, a za naprawę płacimy wtedy, gdy jest potrzebna.
Dlatego na warsztat warto odkładać również w miesiącach, w których nic się nie zepsuło. Taką rezerwę liczymy jednak osobno. Pieniądze, które odłożyliśmy i których nie wydaliśmy, nadal są nasze. Kosztem stają się dopiero zapłacone z nich naprawy.
Za utratę wartości nie dostajemy faktury
Różnica między zakupem za 60 tys. zł a sprzedażą za 35 tys. zł wynosi 25 tys. zł. To utrata wartości. Rozłożona na pięć lat odpowiada około 417 zł miesięcznie. Możemy przez cały ten czas dbać o samochód i regularnie go serwisować, a przy sprzedaży i tak dostać mniej, niż zapłaciliśmy.
Na wykresie uwzględniłem więc 25 tys. zł utraty wartości. Gdybyśmy doliczyli jeszcze pełną cenę samochodu, ten sam zakup obciążyłby rachunek drugi raz.
Przyszłej ceny sprzedaży nie znamy. Punktem odniesienia mogą być dzisiejsze ceny podobnych aut starszych o pięć lat i z odpowiednio wyższym przebiegiem. Taki przegląd daje wstępne rozeznanie, choć ceny z ogłoszeń nie muszą być cenami transakcji, a za pięć lat rynek może wyglądać inaczej.
Dlatego sprawdziłem też słabszy wariant. Jeśli zamiast 35 tys. zł odzyskamy 25 tys. zł, pięcioletni koszt wzrośnie o 10 tys. zł, czyli o około 167 zł miesięcznie. Dla porównania benzyna droższa o 50 groszy na litrze, przy tym samym przebiegu i spalaniu, podniesie go o około 44 zł miesięcznie.
Cenę zakupu i możliwą utratę wartości traktuję więc równie poważnie jak spalanie. Jeśli za samochód przepłacimy kilka tysięcy złotych, oszczędzanie po kilka złotych na tankowaniu szybko tego nie naprawi.
Czy niższe spalanie uzasadnia droższy zakup
Zostańmy przy tym samym przebiegu i cenie benzyny. Auto spalające 5 zamiast 7 litrów na 100 kilometrów oszczędziłoby 300 litrów rocznie. To 1950 zł rocznie i 9750 zł przez pięć lat. Jest o co walczyć, ale ta kwota nie mówi jeszcze, czy zmiana samochodu się opłaca.
Załóżmy, że oszczędniejszy wariant kosztuje 80 tys. zł zamiast 60 tys. zł. Dopłacamy 20 tys. zł. Gdyby po pięciu latach był wart 45 tys. zł, a nasz bazowy samochód 35 tys. zł, jego utrata wartości wyniosłaby 35 tys. zł wobec 25 tys. zł. Dodatkowy koszt utraty wartości to 10 tys. zł. Oszczędność na benzynie pokryłaby niemal całą różnicę, pozostawiając 250 zł na niekorzyść droższego auta.
Na razie porównaliśmy tylko paliwo i utratę wartości. Zostają różnice w podatku przy zakupie, polisach, serwisie oraz koszcie finansowania lub wykorzystania oszczędności. Mniejszy przebieg dodatkowo ograniczy oszczędność na benzynie. Dlatego samo niższe spalanie nie przekonuje mnie do dopłaty. Jeśli droższe auto daje więcej komfortu lub bezpieczeństwa, można za to świadomie zapłacić. Nie każdą zaletę samochodu trzeba przedstawiać jako oszczędność.
Rata to jeszcze nie miesięczny koszt samochodu
W przykładzie płaciliśmy oszczędnościami. Przy kredycie rata obejmuje spłatę pożyczonej kwoty i odsetki. Mogą dojść prowizje i inne wymagane opłaty. Pożyczone pieniądze finansują zakup, który już uwzględniliśmy w rachunku. Nie liczymy go drugi raz. Dodajemy koszt finansowania.
Gdyby odsetki i dodatkowe opłaty wyniosły przez pięć lat 10 tys. zł, a pozostałe koszty się nie zmieniły, miesięczna średnia wzrosłaby o około 167 zł. Polisy ujętej wcześniej w kosztach użytkowania nie dopisujemy ponownie.
Przy układaniu miesięcznego budżetu trzeba natomiast uwzględnić całą ratę, bo cała schodzi z konta. Do tego zostają paliwo, polisa i warsztat. Niska rata sama w sobie nie mówi więc, czy utrzymanie samochodu będzie tanie.
Płacąc z oszczędności, rezygnujemy z tego, co te pieniądze mogłyby nam dać, gdybyśmy ich nie wydali. Mogłyby na przykład przynosić odsetki. To koszt alternatywny. Nie doliczam go do 1461 zł, bo zależy od tego, co zrobilibyśmy z pieniędzmi. Przy porównywaniu gotówki z kredytem trzeba jednak uwzględnić także ten koszt, terminy spłat i to, ile oszczędności zostanie do naszej dyspozycji.
Mały przebieg nie usuwa wszystkich kosztów
Jeśli samochód większość tygodnia stoi, tankujemy rzadziej. Polisa nadal kosztuje, serwis bywa wymagany także po upływie określonego czasu, a auto się starzeje. Samo nieużywanie zwykłego zarejestrowanego samochodu nie zwalnia z obowiązku OC.
Przy składce 2000 zł rocznie i przebiegu 15 tys. kilometrów samo ubezpieczenie kosztuje około 13 groszy na kilometr. Przy 5 tys. kilometrów i tej samej składce byłoby to już 40 groszy. Płacimy tyle samo, ale znacznie rzadziej korzystamy z auta. W konkretnej ofercie deklarowany przebieg może wpływać na składkę, więc warto sprawdzić wycenę dla własnego sposobu użytkowania.
Przy mniejszym przebiegu zmienią się też inne koszty. Może być mniej napraw, mniejsze zużycie opon i wyższa cena sprzedaży. Jednak przejechanie o połowę mniej kilometrów nie oznacza automatycznie, że utrzymanie auta będzie kosztować o połowę mniej. Szczególnie przy drugim samochodzie w rodzinie sprawdziłbym, ile płacimy za możliwość skorzystania z niego kilka razy w miesiącu.
Trzeba też odróżnić decyzję o posiadaniu auta od decyzji o jednej podróży. Nasze 1,17 zł za kilometr jest średnią za pięć lat. Dodatkowy wyjazd na 100 kilometrów pochłonie w modelu 45,50 zł paliwa, zwiększy zużycie samochodu i może wymagać opłat za drogę lub parking. Nie spowoduje jednak ponownego zakupu rocznej polisy.
Gdy porównujemy taki wyjazd z pociągiem, po drugiej stronie stawiamy bilety dla wszystkich pasażerów. Jeśli natomiast zastanawiamy się, czy samochód w ogóle jest nam potrzebny, wracamy do całego kosztu posiadania.
Duża naprawa nie zawsze uzasadnia zmianę auta
Faktura z warsztatu na 5 tys. zł potrafi zniechęcić do starego samochodu. Nowszy egzemplarz też jednak będzie tracił na wartości i wymagał serwisu. Porównajmy przyszłe koszty obu rozwiązań, na przykład przez kolejne trzy lata: utratę wartości, naprawy i pozostałe utrzymanie. Obecne auto wyceniamy według jego dzisiejszej wartości i stanu technicznego. Cena sprzed kilku lat nie pomoże w tej decyzji. Przy wymianie doliczamy sprawdzenie kolejnego egzemplarza i ewentualny podatek od zakupu.
O tym, czy warto naprawiać, sporo powie diagnoza. Jedna naprawa może przywrócić sprawność, ale samochód może też mieć kolejne poważne usterki. Gdy jest potrzebny do pracy, znaczenie mają przestoje i transport zastępczy. Sama faktura na 5 tys. zł nie rozstrzyga więc o wymianie.
Nie wydałbym na samochód wszystkich oszczędności
W naszym przykładzie po zakupie auta trzeba znaleźć jeszcze średnio ponad tysiąc złotych miesięcznie na jego użytkowanie. A rachunek z warsztatu może przyjść, zanim zdążymy odłożyć na niego pieniądze. Dlatego przy wyborze samochodu chcę wiedzieć, ile zostanie mi po zapłaceniu sprzedawcy i czy z bieżących dochodów pokryję paliwo, polisę oraz serwis.
Jeżeli zakup pochłania całą rezerwę, wolę poszukać tańszego, sprawdzonego egzemplarza albo poczekać. Nie chcę, żeby zwykła naprawa zmuszała mnie do odkładania innych potrzebnych wydatków. Dopłata do lepszego auta ma dla mnie sens wtedy, gdy stać mnie również na jego późniejsze utrzymanie.