Rheinmetall zwiększył w pierwszym półroczu 2026 roku sprzedaż o około 39 procent. Skorygowany wynik operacyjny urósł o 74 procent, do 786 mln euro. Tyle że w tym samym czasie działalność kontynuowana pochłonęła po inwestycjach 1,616 mld euro gotówki. Rosnący biznes trzeba było finansować z innych środków.
Firma kupuje materiały i przygotowuje uzbrojenie, zanim otrzyma całą zapłatę. Przy rosnącej liczbie kontraktów w zapasach i rozpoczętej produkcji może utknąć coraz więcej pieniędzy. Rheinmetall wskazuje właśnie na taki wzrost zapasów oraz mniej korzystny rozkład zaliczek od klientów. Same nowe fabryki wyjaśniają tylko część odpływu.
Zarząd nadal zapowiada dodatnią gotówkę po inwestycjach za cały rok. Policzmy, co to oznacza. Przy środku prognozy sprzedaży i przyjętych przez nas wartościach marży oraz konwersji w drugim półroczu potrzeba około 2,68 mld euro dodatniego przepływu. W kolejnych wynikach warto więc sprawdzić, czy do firmy wracają pieniądze wyłożone na produkcję.
Gdzie podziała się gotówka
Zysk i pieniądze na koncie to dwie różne rzeczy. Firma może rozliczyć sprzedaż i pokazać zarobek, zanim klient zapłaci. W tym samym czasie kupuje już materiały do następnych dostaw. Dodatni wynik nie wystarczy więc, żeby opłacić wszystkie rachunki.
Rheinmetall pokazał za półrocze 455 mln euro zysku po podatku z działalności kontynuowanej, czyli bez biznesu cywilnego przeznaczonego do sprzedaży. Po uwzględnieniu amortyzacji i pozostałych zmian gotówka z tej działalności operacyjnej wyniosła jednak minus 1,250 mld euro. Największe obciążenie, 1,918 mld euro, przypadło na pozycję „kapitał obrotowy i inne”.
Kapitał obrotowy to tutaj pieniądze związane w zapasach i należnościach od klientów, pomniejszone o finansowanie od dostawców oraz zaliczki. Materiały już kosztują, gotowy sprzęt czeka na odbiór albo faktura na zapłatę. Jeżeli wpłaty nie nadążają za produkcją, brakującą kwotę musi zapewnić firma. Raportowa pozycja obejmuje także inne zmiany, więc całych 1,918 mld nie można przypisać samym zapasom.
Spółka wskazuje właśnie na zapasy budowane pod większą sprzedaż w dalszej części roku. Dodaje, że rok wcześniej otrzymała w porównywalnym półroczu wysokie zaliczki od klientów. Wydatki na przygotowanie dostaw wzrosły, a rozkład wpłat nie był tak korzystny jak poprzednio.
Dopiero od ujemnych 1,250 mld odejmujemy 374 mln euro zapłacone za inwestycje i dodajemy 8 mln dotacji inwestycyjnych. Zostaje minus 1,616 mld euro. To firmowe OFCF, czyli operacyjny wolny przepływ pieniężny: gotówka po tej kategorii nakładów, a nie strata księgowa.
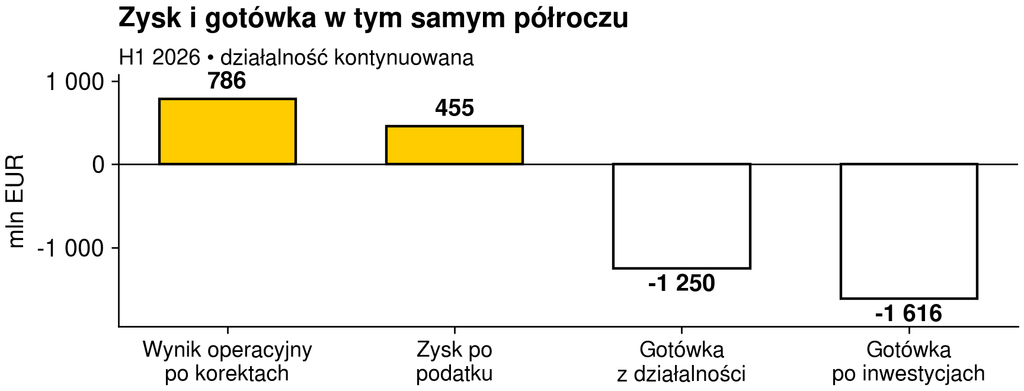
Wykres 1. Dane działalności kontynuowanej, mln euro. Słupki pokazują odrębne miary; nie są kolejnymi składnikami do zsumowania. Gotówka po inwestycjach oznacza firmowe OFCF.
Źródło: Rheinmetall: raport za I półrocze 2026
Nawet gdyby firma nie wydała nic na inwestycje, w tym półroczu nadal ubywałoby jej gotówki. Największy odpływ nastąpił już przy finansowaniu bieżącej działalności. Żeby poprawić przepływy, trzeba zatem przede wszystkim zrealizować dostawy i otrzymać zapłatę albo uzyskać zaliczki na przyszłe zamówienia.
Nie warto też mnożyć półrocznego odpływu przez dwa. Za cały 2025 rok OFCF działalności kontynuowanej wyniósł dodatnie 1,218 mld euro, a firma podkreślała wpłaty klientów wyższe od oczekiwanych. Przy dużych kontraktach kilka przelewów potrafi istotnie zmienić wynik okresu.
80 mld euro w portfelu nie zapłaci za dzisiejsze materiały
Na koniec czerwca Rheinmetall podawał portfel wart 80,467 mld euro. Składały się na niego dwie pozycje: 56,342 mld zamówień pozostałych do zrealizowania oraz 24,126 mld oczekiwanych zakupów z umów ramowych. Różnica 1 mln euro między sumą części a łączną kwotą wynika z zaokrągleń.
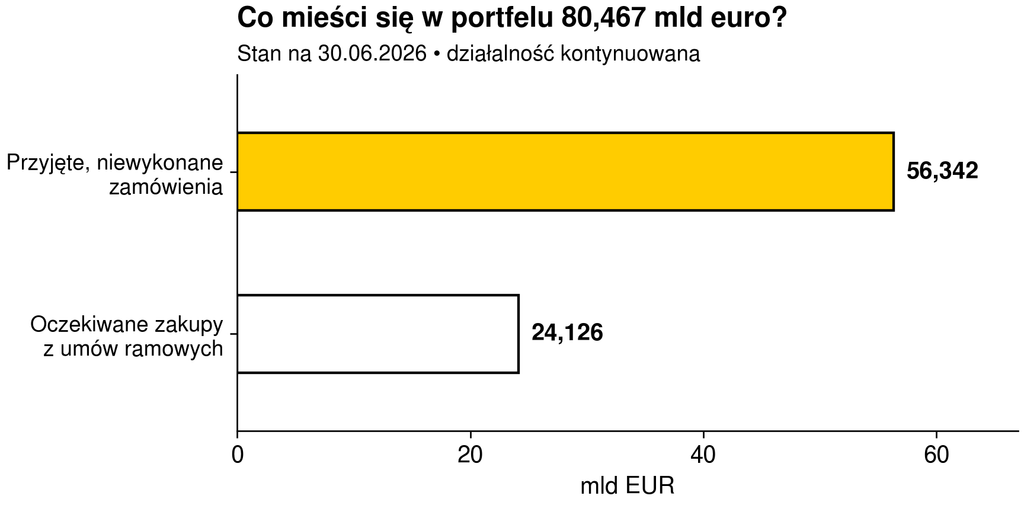
Wykres 2. Stan na 30.06.2026, przed lipcową korektą F126. Suma składowych różni się od podanej łącznej kwoty o 0,001 mld euro z powodu zaokrągleń.
Umowa ramowa ustala zasady współpracy, ale kolejne ilości wymagają konkretnych zamówień. Dopiero z nich wynika dokładniej, ile sprzętu i kiedy należy dostarczyć. A nawet przyjęte zamówienie nie jest jeszcze wpłatą. Producent musi uzgodnić harmonogram, wykonać pracę i doprowadzić do jej rozliczenia.
Czerwcowe dane nie są też dzisiejszym stanem portfela. Po wypowiedzeniu podwykonawstwa przy fregatach F126 odpisano z niego 2,153 mld euro. Po drodze dochodziły nowe zlecenia i ubywały wykonane dostawy, więc samo odjęcie tej korekty nie da aktualnej kwoty. W komunikacie z 5 października zarząd nadal celował w co najmniej 100 mld euro na koniec roku.
Duży portfel pozwala zaplanować pracę fabryk na kolejne lata. Szybki przyrost zamówień może jednak wymagać wyłożenia jeszcze większych kwot przed dostawą. Dlatego obok wartości kontraktów trzeba sprawdzić warunki płatności: ile finansuje klient, ile producent i jak długo ten drugi czeka na zwrot pieniędzy.
Broń i amunicja zarabiają, ale wymagają gotówki
Z każdych 100 euro sprzedaży Rheinmetalla zostawało w półroczu około 15 euro skorygowanego wyniku operacyjnego, wobec 12,1 euro rok wcześniej. W broni i amunicji marża sięgała 23,7 procent, podczas gdy w pojazdach wynosiła 11,3 procent. Duże znaczenie ma to, jakie zamówienia firma realizuje.
Ale nawet dział broni i amunicji, który pokazał 417 mln euro skorygowanego wyniku operacyjnego, miał minus 370 mln euro OFCF. Spółka wiąże ten odpływ przede wszystkim z kapitałem obrotowym potrzebnym do obsłużenia większej sprzedaży w reszcie roku. Wysoka marża nie rozwiązała więc problemu terminów wpłat i wydatków.
Skorygowany wynik grupy 786 mln euro pomija część amortyzacji z wyceny aktywów przejętych firm i pozycje specjalne. Raportowany EBIT, czyli wynik przed odsetkami i podatkiem, wyniósł 664 mln. Wzrost sprzedaży obejmuje też grupę stoczniową NVL, doliczaną od marca, a dane porównawcze zostały przekształcone. Nie jest to zatem wyłącznie większa produkcja dawnych zakładów.
Do finansowania dostaw dochodzi rozbudowa mocy. 16 października firma poinformowała o nowej produkcji w Albacete, po inwestycji około 20 mln euro. Powstają tam komponenty amunicji, przetwarzane dalej w innych zakładach. Pieniądze trzeba więc wyłożyć także na wcześniejsze etapy produkcji, zanim cała sieć dostarczy wojsku gotowy produkt.
Źródło: Rheinmetall: nowy zakład w Albacete
Rheinmetall płaci więc jednocześnie za bieżącą produkcję i za zakłady, które dopiero mają przynosić przychody. Firma korzystająca z gotowych mocy może przy takim samym zysku mieć znacznie więcej wolnych pieniędzy. Przy ocenie firmy trzeba więc sprawdzić, ile kosztuje ją osiąganie tego wzrostu.
Drugie półrocze musi przynieść znacznie więcej niż wzrost sprzedaży
Zarząd utrzymał na 2026 rok prognozę 13,7–14,2 mld euro przychodów, około 19 procent marży skorygowanego wyniku operacyjnego i cash conversion powyżej 40 procent. Ostatni wskaźnik to OFCF podzielone przez ten wynik operacyjny. Określa, jaka jego część ma przełożyć się na gotówkę po inwestycjach.
W pierwszym półroczu przychody wyniosły 5,227 mld euro. Przy środku rocznej prognozy, 13,95 mld, na drugą połowę pozostawałoby 8,723 mld euro sprzedaży. To około 67 procent więcej niż w pierwszej połowie roku. Właśnie pod tak duże przyspieszenie firma przygotowuje produkcję.
Z przyjętej marży 19 procent otrzymujemy około 2,65 mld euro wyniku za rok. Jego 40 procent daje 1,06 mld OFCF. Ponieważ pierwsze półrocze zakończyło się odpływem 1,616 mld, dojście do takiego rocznego plusa wymagałoby około 2,68 mld dodatniego OFCF w drugiej połowie.
| Rachunek skali zadania | Kwota, mld EUR |
|---|---|
| Roczny wynik operacyjny przy sprzedaży 13,95 mld i marży 19% | 2,65 |
| Roczny OFCF przy konwersji 40% | 1,06 |
| OFCF pierwszego półrocza — dane z raportu | −1,616 |
| OFCF potrzebny w drugim półroczu, aby domknąć taki rok | 2,68 |
Obliczenia własne na podstawie raportu H1 i prognozy z 5.10.2026. Przyjęto środek przedziału sprzedaży, marżę 19% i konwersję 40%. To ilustracja, nie osobna prognoza zarządu dla H2; jego cel konwersji przekracza 40%. Kwoty zaokrąglone.
Źródło: Rheinmetall: prognoza na 2026 rok
Skąd ma wrócić gotówka
Do czasu tych wpływów potrzebne jest finansowanie. Na koniec czerwca zadłużenie netto działalności kontynuowanej wynosiło 2,722 mld euro. 8 października Rheinmetall zwiększył odnawialną linię kredytową z 750 mln do 1,5 mld euro. To dostępny limit, a nie informacja, że całość została wykorzystana. Pobrane pieniądze trzeba będzie obsługiwać i spłacić albo refinansować.
Źródło: Rheinmetall: zwiększenie linii kredytowej
Pomóc mogą też klienci. W aktualizacji z 5 października firma nadal oczekiwała podpisania umowy Arminius do końca roku, z potencjalną zaliczką do 30 procent. Była to możliwość przyszłej wpłaty. Otrzymana zaliczka poprawiłaby bieżące przepływy, ale oznaczałaby też pracę, którą trzeba dopiero wykonać.
Sam dodatni przepływ w kolejnym raporcie nie wyjaśni jeszcze, co się poprawiło. Zapłata za wcześniejszą dostawę uwalnia pieniądze z wykonanej pracy. Nowa zaliczka pomaga sfinansować pracę, która dopiero czeka firmę. Warto zobaczyć, ile poprawy pochodzi z każdego z tych źródeł, a ile ze zmian wydatków i zapasów.
Następne wyniki poznamy 5 listopada. Powinny pokazać, czy wraz z dostawami wracają pieniądze zaangażowane w produkcję. Jeśli zapasy będą dłużej czekały na odbiór, kolejne zamówienia mogą zwiększać potrzeby kredytowe. Rheinmetall ma klientów i zamówienia na lata. Teraz musi sprawić, żeby pieniądze z kończonych kontraktów pomagały opłacać następne.