Nowe mieszkania w siedmiu dużych miasta
ch kosztują ponad dwa razy tyle co w 2015 roku. A mimo to za przeciętną pensję brutto można dziś kupić trochę więcej metrów, bo płace rosły jeszcze szybciej. Skąd więc nadal taki kłopot z zakupem? Sprawdziłem, co z tej poprawy zostaje, gdy zamiast porównywać średnie, zaczniemy odkładać na wkład i spłacać raty.
Przez cały tekst będziemy liczyć na jednym przykładzie: 50 m² za około 722 tys. zł, według średniej ceny NBP. Przy 20 procentach wkładu najpierw trzeba uzbierać 144 tys. zł. Dopiero wtedy możemy pożyczyć resztę. Już ten pierwszy krok potrafi zająć lata.
Pensja wzrosła. Co to zmienia przy zakupie?
Wyższe zarobki pomagają, ale sam wzrost pensji nie oznacza jeszcze, że mamy za co kupić mieszkanie. Potrzebne są oszczędności na początek i dochód, z którego później zapłacimy ratę, rachunki oraz codzienne wydatki. Przyjrzyjmy się każdemu z tych etapów.
Zacznijmy od cen. NBP publikuje dane o rzeczywistych transakcjach, więc nie musimy opierać się na kwotach z ogłoszeń. Biorę średnią dla nowych mieszkań w Gdańsku, Gdyni, Krakowie, Łodzi, Poznaniu, Warszawie i Wrocławiu. Porównuję ją z przeciętnym wynagrodzeniem brutto w całej gospodarce narodowej.
To pozwala zobaczyć zmianę w czasie. Przy własnym zakupie trzeba już podstawić cenę konkretnego lokalu i własną wypłatę. Warszawskie zarobki mogą być inne niż średnia krajowa, a na średnią cenę metra wpływa również to, jakie mieszkania akurat się sprzedają.
Mieszkania podrożały ponad dwukrotnie. Pensje jeszcze bardziej
W drugim kwartale 2015 roku metr nowego mieszkania w tych miastach kosztował średnio 6 351 zł. Jedenaście lat później było to już 14 444 zł. Patrząc na same ceny, trudno o optymizm.
W tym samym czasie przeciętne wynagrodzenie brutto wzrosło jednak o 139,5 procent, a ceny mieszkań o 127,4 procent. Pensje wyprzedziły więc ceny, choć niewiele. Dobrze widać to na wykresie: za przykładowe 50 m² trzeba dziś oddać równowartość mniejszej liczby pensji niż w 2015 roku.
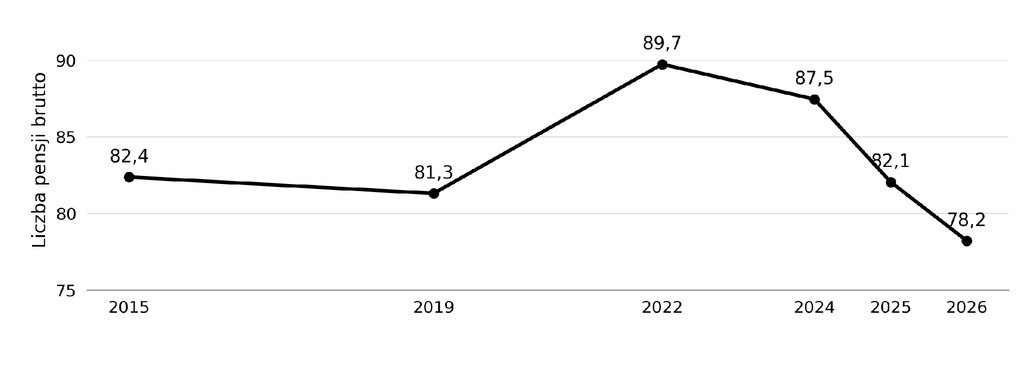
Wykres 1. Ile przeciętnych miesięcznych pensji brutto kosztuje przykładowe mieszkanie 50 m². Rynek pierwotny, siedem miast, II kwartał wybranych lat.
Źródło: obliczenia własne, baza cen mieszkań NBP i komunikaty GUS o wynagrodzeniu w II kwartale: 2015, 2019, 2022, 2024, 2025, 2026. Ceny transakcyjne, nominalne; średnia ważona rynkowym zasobem mieszkaniowym miast. Dane obejmują budownictwo wielorodzinne w granicach miast. II kwartał NBP obejmuje marzec, kwiecień i maj, GUS kwiecień, maj i czerwiec. Model 50 m² to mnożenie średniej ceny metra, nie odrębna wycena lokali o tym metrażu. Dane NBP pobrane 4 września 2026 roku; mogą podlegać rewizjom.
Po drodze bywało znacznie gorzej. W 2022 roku nasze mieszkanie kosztowało równowartość niemal 90 przeciętnych pensji brutto, najwięcej spośród pokazanych lat. W 2026 roku jest to około 78.
Od 2019 do 2022 roku mieszkania drożały szybciej, niż rosły płace. Potem proporcje zaczęły się odwracać. Ceny nadal szły w górę, ale wynagrodzenia nadrabiały dystans.
Największą różnicę zrobiły ostatnie dwa lata. Między drugim kwartałem 2024 a drugim kwartałem 2026 cena metra wzrosła o 2,7 procent, a przeciętna płaca o 14,9 procent. Nie trzeba było przeceny mieszkań, żeby za pensję można było kupić więcej metrów. Wystarczyło, że ceny rosły dużo wolniej od zarobków.
To dobra wiadomość dla kupujących. Teraz sprawdźmy, jak daleko prowadzi nas w praktyce.
78 pensji to nie sześć i pół roku oszczędzania
Podzielmy 78 pensji przez dwanaście miesięcy, a wyjdzie sześć i pół roku. Tylko że przez ten czas musielibyśmy odkładać całą pensję brutto, jeszcze przed potrąceniem podatku i składek. Tymczasem na konto wpływa mniej, a z tej kwoty trzeba normalnie żyć. Liczba pensji mówi nam, jak droga jest nieruchomość względem zarobków. Czas oszczędzania trzeba policzyć osobno.
Sama średnia też nie opisuje dobrze każdej wypłaty. Może wzrosnąć dzięki podwyżkom najlepiej zarabiających, nawet jeśli pozostali nie dostali ani złotówki więcej. Dlatego sięgnijmy po medianę, czyli środek zestawienia płac. Połowa wynagrodzeń nie przekracza tej kwoty, a druga połowa wynosi co najmniej tyle.
A jeśli nie zarabiam średniej krajowej?
W marcu 2026 roku mediana wynagrodzeń wynosiła 7 530,45 zł brutto. Według GUS była o 22,4 procent niższa od średniej. To osobne badanie za marzec, dlatego porównujemy tu obie miary z tego samego miesiąca.
Z takiej pensji na umowie o pracę zostaje w naszym przykładzie około 5 463 zł na rękę. Na tej wypłacie oprzemy dalsze obliczenia. Kwotę netto wyliczyłem według założeń pod wykresem; GUS podał medianę brutto. Ulgi czy uczestnictwo w PPK zmieniłyby wynik.
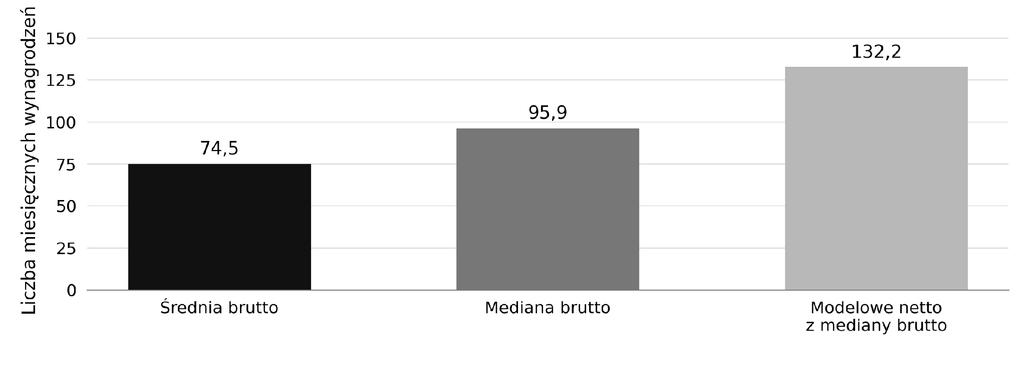
Wykres 2. Ile miesięcznych wynagrodzeń z marca 2026 roku odpowiada cenie przykładowego mieszkania 50 m² z II kwartału NBP.
Źródło: opracowanie własne na podstawie publikacji GUS „Rozkład wynagrodzeń w gospodarce narodowej w marcu 2026 r.”, NBP, ceny mieszkań, PIT, składki społeczne ZUS i składka zdrowotna. GUS: jednostką jest zatrudnienie, wynagrodzenia przeliczone na pełny etat; jedna osoba może mieć kilka zatrudnień. Netto: etat, koszty uzyskania 250 zł miesięcznie, PIT-2 z pomniejszeniem zaliczki o 300 zł, pierwszy próg, bez ulg i PPK. Okres cen nie pokrywa się w pełni z miesiącem płac. Zasady: koszty pracownicze i PIT-2.
Na wykresie widać, ile zmienia wybór pensji do porównania. Przy marcowej średniej brutto mieszkanie kosztuje około 75 wypłat, przy medianie brutto już około 96. Gdy weźmiemy kwotę na rękę, wychodzi ponad 11 lat całych wypłat. Bez wydania złotówki na życie.
Trudno się więc dziwić komuś, kto zarabia mniej od średniej i nie odnajduje się w wiadomości o poprawie dostępności mieszkań. W jego budżecie zakup może nadal być bardzo odległy.
144 tysiące złotych, zanim bank dołoży resztę
Wróćmy do naszych 144 tys. zł wkładu. Dzięki nim bank ma sfinansować pozostałe około 578 tys. zł. Jak długo trzeba odkładać, żeby w ogóle dojść do tego momentu?
Można zacząć z mniejszą kwotą. Jeśli bank zaakceptuje 10 procent wkładu z dodatkowym zabezpieczeniem, wystarczy około 72 tys. zł. Pożyczamy wtedy więcej, więc przy 30 latach spłaty, ratach równych i rocznej stopie efektywnej 6,07 procent rata wyniesie 3 858 zł. Łatwiejszy start oznacza większe miesięczne obciążenie.
Jest też Rodzinny Kredyt Mieszkaniowy, w którym gwarancja BGK może zastąpić brakujący wkład. Trzeba jednak spełnić warunki programu. W naszym przykładzie zostaję przy zwykłym kredycie z 20 procentami własnych pieniędzy.
Źródło: Rekomendacja S KNF, pkt 15.5 oraz Rodzinny Kredyt Mieszkaniowy BGK, zasady gwarancji na gov.pl.
Przy wypłacie 5 463 zł odkładanie jednej piątej dochodu daje około 1 093 zł miesięcznie. Zebranie wkładu zajmuje wtedy 11 lat. Przy dwóch takich wypłatach i tym samym udziale oszczędności czas skraca się do 5,5 roku. Nadal długo, choć dochody gospodarstwa są już dwa razy wyższe.
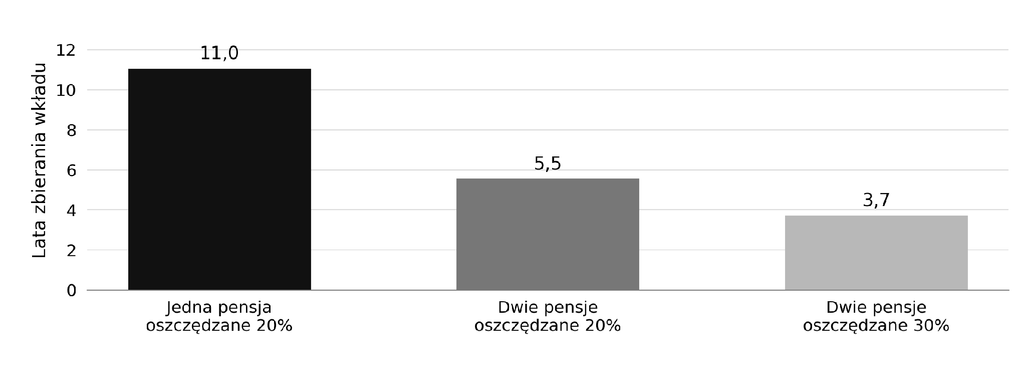
Wykres 3. Czas zbierania 20 procent wkładu własnego przy jednej lub dwóch wypłatach po 5 463,20 zł netto.
Źródło: obliczenia własne na podstawie cen NBP i mediany GUS. Cena 722 199 zł, wkład 144 440 zł, modelowe netto jednej pensji 5 463,20 zł. Obliczenia z niezaokrąglonych cen NBP; stałe ceny i dochody, bez odsetek od oszczędności i kosztów zakupu.
Oczywiście przez te lata mogą zmienić się ceny, dochody i wydatki, a oszczędności mogą przynosić odsetki. Na wykresie zatrzymujemy te kwoty w miejscu, żeby zobaczyć skalę wysiłku. To nie jest termin przyszłego zakupu.
Do tego po wpłaceniu wkładu mieszkanie trzeba jeszcze przygotować i wyposażyć, opłacić transakcję oraz zostawić sobie rezerwę. Jeśli wszystkie oszczędności wydamy przy zakupie, pierwsza większa awaria albo przerwa w pracy może stać się problemem.
Bank może też wycenić lokal niżej niż sprzedający. Przy finansowaniu do 80 procent tej wyceny oznaczałoby to większą dopłatę z naszej kieszeni. Samych 20 procent ceny nie traktowałbym więc jako gwarancji, że gotówki wystarczy.
Źródło: Rekomendacja S KNF, pkt 15.5.
3 430 zł raty. Ile zostaje na życie?
Załóżmy, że wkład jest już zebrany. Pożyczamy około 578 tys. zł na 30 lat, w ratach równych. Przy rocznej stopie efektywnej 6,07 procent, czyli średniej dla nowych złotowych kredytów mieszkaniowych z czerwca 2026 roku, rata wynosi około 3 430 zł. Prowizje i ubezpieczenia trzeba doliczyć osobno. To wyliczenie na podstawie średniej rynkowej, więc oferta konkretnego banku może być inna.
Źródło: NBP, oprocentowanie nowych umów kredytowych, arkusz „4 OPN2PLN”, nowe umowy w PLN bez renegocjacji, kredyty na nieruchomości mieszkaniowe, czerwiec 2026. Roczna stopa efektywna AAR/NDER, bez kosztów pozaodsetkowych, nie RRSO. W obliczeniach rat przeliczona na stopę miesięczną. W lipcu 2026 średnia również wynosiła 6,07 procent. Zasady przeliczenia: metodologia EBC, rozdziały 4.2 i 4.3.
Dlaczego 30 lat? Żeby obniżyć ratę. Przy 25 latach wyniosłaby 3 690 zł, za to przy niezmienionym oprocentowaniu łącznie oddalibyśmy mniej odsetek. KNF zaleca bankom proponowanie spłaty w okresie do 25 lat. Nawet przy dłuższej umowie zdolność kredytową powinny oceniać tak, jakby spłata trwała najwyżej 25 lat.
Źródło: Rekomendacja S Komisji Nadzoru Finansowego.
Z jednej przyjętej tu wypłaty rata zabiera około 63 procent pieniędzy na rękę. Przy dwóch takich pensjach pochłania już około jednej trzeciej, a po jej zapłaceniu zostaje około 7 497 zł na utrzymanie mieszkania, życie i inne zobowiązania. Dopiero zestawienie tej kwoty z własnymi wydatkami pokaże, czy budżet to udźwignie.
Osobną sprawą jest zgoda banku. Sprawdzi on także inne zobowiązania, koszty utrzymania domowników i odporność budżetu na zmianę oprocentowania. Dwie rodziny z takim samym dochodem mogą dostać różne decyzje kredytowe.
Wróćmy jeszcze na chwilę do 2015 roku. Nowy kredyt na te same 50 m², również z 20 procentami wkładu i spłatą w 30 latach, dawał wtedy około 1 259 zł raty. Średnie roczne oprocentowanie efektywne wynosiło 4,40 procent. Rata odpowiadała 32,7 procent przeciętnej pensji brutto, podczas gdy w przykładzie z 2026 roku jest to 37,1 procent. W obu rachunkach przyjmuję raty równe.
Tu widać, dlaczego poprawy można nie odczuwać. Cena mieszkania odpowiada mniejszej liczbie pensji niż w 2015 roku, ale rata nowego kredytu zabiera większą część wynagrodzenia. Wyższe oprocentowanie zjada tę korzyść. Porównujemy tu pensje brutto, więc nie są to udziały w kwocie, którą dostajemy na konto.
Źródło: obliczenia własne, ceny NBP, oprocentowanie NBP, czerwiec 2015 i 2026 oraz wynagrodzenia GUS za II kwartał 2015 i 2026. Porównanie dwóch nowych kredytów, nie historii spłaty jednej umowy.
Warszawa nie jest całą Polską
Wystarczy zmienić miasto, żeby nasz przykład wyglądał zupełnie inaczej. Według średnich cen transakcyjnych nowych mieszkań z drugiego kwartału 2026 roku za 50 m² w Łodzi wychodzi około 497 tys. zł. W Warszawie około 839 tys. zł. Ten sam metraż, a prawie 342 tys. zł różnicy.
Sama przeprowadzka nie rozwiązuje jednak sprawy, bo razem z adresem może zmienić się pensja. Niższa cena niewiele da, jeśli stracimy dużą część dochodu albo trudno będzie znaleźć pracę. Dlatego porównywałbym konkretne mieszkania z zarobkami, na które rzeczywiście mogę liczyć w danym miejscu.
Źródło: baza cen mieszkań NBP, II kwartał 2026 roku.
Czekać na niższą cenę czy tańszy kredyt?
Jeśli mamy już oszczędności, pojawia się pokusa, żeby poczekać na lepszy moment. Nie wiem, czy i kiedy ceny lub oprocentowanie spadną. Możemy jednak policzyć, co każda z tych zmian dałaby kupującemu.
Gdy cena naszego mieszkania spada o 10 procent, przy zachowaniu 20 procent wkładu rata maleje do 3 087 zł. Jeśli cena zostaje taka sama, ale oprocentowanie obniża się o 1,5 punktu procentowego, do 4,57 procent, rata wynosi 2 920 zł. W obu przypadkach liczymy nowy kredyt na 30 lat.
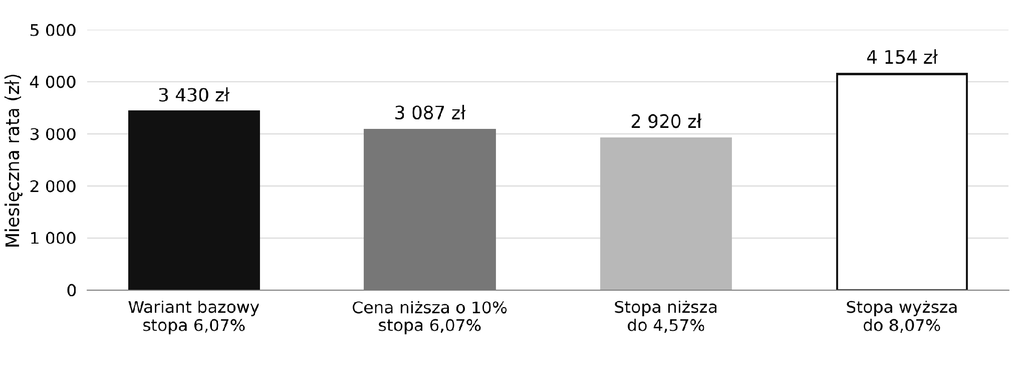
Wykres 4. Miesięczna rata w wariancie bazowym i trzech osobnych scenariuszach. Kredyt na 80 procent ceny, 30 lat, raty równe. Stopy roczne, efektywne.
Źródło: obliczenia własne na podstawie cen NBP i oprocentowania NBP. Każdy wariant liczony od początku dla 360 rat, przy stałym oprocentowaniu, bez prowizji i ubezpieczeń. To przykłady wpływu ceny i oprocentowania na ratę, nie prognoza ani przeliczenie kredytu już spłacanego.
W tych konkretnych wariantach niższe oprocentowanie mocniej odciąża miesięczny budżet. Przecena mieszkania pomaga jednak także na starcie: wymagany wkład maleje o około 14,4 tys. zł. Dla kogoś, kto nadal go zbiera, to może być najważniejsza część tej zmiany.
Policzyłbym też mniej przyjemny wariant. Przy oprocentowaniu wyższym o 2 punkty procentowe rata wynosi 4 154 zł. Co miesiąc trzeba znaleźć dodatkowe 724 zł. Jeśli taka różnica pochłonęłaby pieniądze na zwykłe wydatki, szukałbym tańszego mieszkania albo mniejszego kredytu.
Przy oprocentowaniu stałym przez ustalony okres wzrost stóp rynkowych nie podniesie oprocentowania kredytu w tym czasie. Po jego zakończeniu warunki mogą się zmienić zgodnie z umową. Wyższa rata z wykresu pokazuje skalę obciążenia w takim wariancie, a nie zapowiedź zmiany konkretnej raty.
Źródło: Rekomendacja S KNF, zasady kredytów ze stopą okresowo stałą.
Kiedy kupiłbym mieszkanie na kredyt
Kredyt pozwala korzystać z własnego mieszkania, zanim uzbieramy jego pełną cenę. Gdybym miał stabilne dochody, zdolność kredytową, zebrany wkład i rezerwę po zakupie, poważnie rozważyłbym takie rozwiązanie. Warunek: po racie musi wystarczać na normalne życie, także przy niższym dochodzie lub wyższym oprocentowaniu.
Porównałbym wtedy oferty banków dla tej samej kwoty i okresu spłaty: oprocentowanie, prowizje, wymagane ubezpieczenia oraz całkowity koszt. Sprawdziłbym też zasady zmiany oprocentowania. Odsetki i pozostałe opłaty są ceną za to, że możemy kupić wcześniej. Warto wiedzieć, ile za tę możliwość zapłacimy.
Jeśli odkładacie na mieszkanie i od dawna nie sprawdzaliście, na co Was stać, te dane są powodem, żeby policzyć to ponownie. Być może zakup jest już bliżej. Odpowiedź znajdziecie we własnych oszczędnościach, wypłacie i konkretnej ofercie banku.
A u Was co dziś bardziej oddala zakup: brak pieniędzy na wkład czy wysokość raty? Napiszcie, na którym etapie jesteście.