Miedź dobrze przewodzi prąd i ciepło. Znajdziemy ją w przewodach, silnikach, transformatorach, instalacjach budynków i elektronice. Im więcej gospodarka wykorzystuje energii elektrycznej, tym więcej potrzebuje urządzeń, które ją przesyłają. Dlatego przy rozmowach o samochodach elektrycznych, nowych elektrowniach czy centrach danych tak często wraca temat miedzi.
KGHM wydobywa rudę, przerabia ją i produkuje metale, przede wszystkim miedź oraz srebro. Ma kopalnie i huty w Polsce, działalność za granicą oraz 55% udziałów w chilijskiej kopalni Sierra Gorda. Zarabia na różnicy między przychodami a kosztami. Musi też finansować dalsze wydobycie, bo kopalnia potrzebuje inwestycji również wtedy, gdy ceny metali spadają.
Kupując akcje KGHM, stajesz się współwłaścicielem tego biznesu. Na Twoim wyniku zaważą koszty, podatki, inwestycje, kurs dolara i cena zakupu akcji. Można dobrze przewidzieć przyszłość miedzi i mimo to kiepsko zarobić na spółce, która ją produkuje. Policzmy więc, ile musiałby zarabiać KGHM i ile z tego zostawałoby w gotówce, żeby zakup po przyjętej w tej analizie cenie 329,55 zł miał uzasadnienie.
Po co światu tyle miedzi?
Przy miedzi zwykle słyszymy o samochodach elektrycznych i sztucznej inteligencji. Sporo metalu trafia jednak do kabli, stacji transformatorowych i przyłączy. Nowa elektrownia niewiele pomoże, jeżeli nie ma czym przesłać energii do odbiorcy. Rozbudowa sieci pozostaje potrzebna także wtedy, gdy sprzedaż samochodów elektrycznych rośnie wolniej od oczekiwań.
W raporcie IEA z lipca 2026 r. zapotrzebowanie na miedź rafinowaną, bez złomu wykorzystywanego bezpośrednio, rośnie z około 27,8 mln ton w 2025 r. do 35 mln ton w 2040 r. To około 26% w piętnaście lat, według własnego przeliczenia danych agencji. Scenariusz STEPS uwzględnia dzisiejsze kierunki polityki i rozwoju energetyki, ale nie zakłada realizacji wszystkich deklarowanych celów klimatycznych. Mamy więc argument za wieloletnim wzrostem zużycia. Nadal nie jest to prognoza ceny metalu.
Nowej kopalni nie uruchamia się tak jak kolejnej linii montażowej. Potrzebne są złoże, pozwolenia, finansowanie, dostęp do wody i energii oraz lata prac. W działających zakładach liczy się też zawartość metalu w rudzie. Jeżeli spada, trzeba wydobyć i przerobić więcej materiału, żeby uzyskać tę samą ilość miedzi. Większy popyt nie oznacza zatem, że producenci szybko i tanio zwiększą wydobycie.
IEA szacuje, że w 2035 r. podaż kopalniana w wariancie bazowym może być o około 25% niższa od zapotrzebowania na surowiec pierwotny w scenariuszu STEPS. Uwzględnia działające kopalnie, inwestycje w budowie i projekty uznane za wysoce prawdopodobne, między innymi dzięki pozwoleniom lub finansowaniu. Zapotrzebowanie pierwotne to potrzeby po uwzględnieniu podaży wtórnej, z korektą o straty przerobu. Nie wynika z tego, że na pewno zabraknie jednej czwartej całej miedzi. Do tego czasu mogą powstać kolejne projekty, a wyższe ceny zachęcić do recyklingu i poszukiwania zamienników.
Dla właściciela działającej kopalni to korzystna sytuacja: może sprzedawać metal, gdy konkurencyjny projekt dopiero czeka na zgodę i pieniądze. Pozostaje jednak pytanie, ile zostanie mu po wydobyciu, przerobie i niezbędnych inwestycjach. Właśnie od tego zależy korzyść akcjonariusza KGHM.
Skoro miedzi ma brakować, skąd obecna nadwyżka?
W komunikacie ICSG z 24 września 2026 r. bieżący rynek wygląda znacznie spokojniej. Wstępne dane za styczeń–lipiec pokazują nadwyżkę miedzi rafinowanej wynoszącą 32 tys. ton. Po korekcie o szacowaną zmianę części chińskich zapasów pojawia się niewielki deficyt 5 tys. ton. Przy zużyciu około 16,7 mln ton mówimy o rynku bliskim równowagi, a nie o wielkim braku metalu.
Te dwa obrazy rynku mogą występować równocześnie. IEA sprawdza, czy kopalnie zaspokoją potrzeby za wiele lat. Bieżący bilans dotyczy produkcji rafinowanej, w tym z recyklingu, oraz aktualnego zużycia. Rynek może być dziś blisko równowagi, mimo że bez kolejnych inwestycji trudniej będzie zapewnić dostawy w przyszłości.
O cenach w najbliższych kwartałach będzie decydować również koniunktura. Według ICSG Chiny odpowiadały w okresie styczeń–lipiec 2026 r. za około 59% światowego pozornego zużycia miedzi rafinowanej. To zużycie szacowane na podstawie dostępnych danych o produkcji i handlu; nie obejmuje wszystkich zmian nieujawnionych zapasów. Skala pokazuje jednak, jak duże znaczenie ma kondycja chińskiego przemysłu. Dodatkowy popyt z centrów danych nie musi wystarczyć, by zrównoważyć osłabienie tak dużego odbiorcy.
Rosnąca cena uruchamia też reakcję odbiorców. Tam, gdzie pozwalają na to wymagania techniczne, można zastosować aluminium. Droższy złom bardziej opłaca się odzyskiwać. Firmy szukają oszczędności materiałowych, a część inwestycji może zostać odłożona. Dlatego większego zapotrzebowania na miedź nie przeliczałbym wprost na taki sam wzrost jej ceny.
KGHM zarabia także na srebrze. To zmienia rachunek
W pierwszym półroczu 2026 r. Grupa KGHM wyprodukowała około 351 tys. ton miedzi płatnej i 712 ton srebra. To dane operacyjne uwzględniające 55% udziału w Sierra Gorda. „Miedź płatna” oznacza ilość metalu, za którą producent otrzymuje zapłatę, a nie masę wydobytej rudy. Produkcja miedzi była o 2% większa niż rok wcześniej. Poprawy finansowej nie da się więc wyjaśnić samym wzrostem liczby wyprodukowanych ton.
W krajowej spółce przychody ze srebra wyniosły w tym półroczu 5,843 mld zł, wobec 2,748 mld zł rok wcześniej. Stanowiły około 27% jej przychodów. To udział przychodów ze sprzedaży, nie udział w zysku. Srebro powstaje przy przerobie rudy razem z miedzią i pomaga pokrywać wspólne koszty. Kupując KGHM, podejmujemy więc także decyzję dotyczącą rynku srebra. Spadek jego ceny może pogorszyć wynik, nawet jeśli cena miedzi się utrzyma.
Trzeba też rozdzielić własne wydobycie i produkcję z kupionego surowca. Huty wykorzystują wsady obce, czyli materiał nabywany od innych dostawców. Wyższa cena metalu zwiększa wtedy przychód ze sprzedaży, ale podnosi również koszt zakupu surowca. Korzyść ze wzrostu notowań zależy więc także od tego, czy metal pochodzi z własnej rudy, czy z kupionego surowca.
W krajowej spółce produkcja miedzi elektrolitycznej wzrosła z 272,4 tys. ton w pierwszym półroczu 2025 r. do 291,5 tys. ton rok później, czyli o około 7%. Produkcja ze wsadów własnych zwiększyła się z 182,5 do 183,6 tys. ton, zaledwie o około 0,6%. Większa produkcja hutnicza nie oznaczała zatem podobnego wzrostu ilości miedzi pochodzącej z własnego surowca.
Łatwo tu zawyżyć oczekiwany zarobek. Wystarczy pomnożyć całą produkcję przez wzrost ceny miedzi i uznać różnicę za dodatkowy zysk. Przy wsadach obcych drożeje również kupowany surowiec. Zostają jeszcze podatki, waluta i zabezpieczenia. Dopiero po uwzględnieniu tych elementów można ocenić, ile ze wzrostu cen zostanie właścicielom spółki.
Miedź drożeje w dolarach. Rachunki przychodzą w złotych
Załóżmy, że tona miedzi kosztuje 10 tys. dolarów, a dolar 4 zł. Daje to 40 tys. zł za tonę. Później miedź drożeje do 12 tys. dolarów, ale dolar spada do 3,60 zł. Cena przeliczona na polską walutę wynosi wtedy 43,2 tys. zł. W dolarach wzrost sięgnął 20%, w złotych tylko 8%. To przykład mechanizmu, a nie prognoza notowań.
W polskiej części KGHM duża część kosztów powstaje w kraju, podczas gdy ceny metali są ustalane w dolarach. Mocniejszy złoty może odebrać część korzyści z droższej miedzi. Słabszy złoty potrafi z kolei złagodzić spadek jej ceny. Aktywa zagraniczne mają własne waluty kosztów, dlatego dla całej grupy rachunek jest bardziej złożony.
KGHM zabezpiecza też część cen metali i kursów walutowych. Zależnie od konstrukcji transakcji może ograniczyć straty po spadku ceny, ale również oddać część korzyści ze wzrostu. Zarząd kupuje w ten sposób większą przewidywalność przychodów, potrzebną przy wieloletnich inwestycjach. Akcjonariusz powinien jednak sprawdzić, jaka część sprzedaży jest objęta zabezpieczeniem i na jakich warunkach.
W polskiej spółce w pierwszym półroczu 2026 r. mniej korzystny kurs dolara zmniejszył przychody z podstawowych metali o 899 mln zł w porównaniu z poprzednim rokiem. Korekta przychodów z transakcji zabezpieczających wyniosła minus 888 mln zł. Efekt kursu jest porównaniem rok do roku, a druga kwota rozliczeniem zabezpieczeń w tym półroczu. Nie są to dwie identycznie liczone miary, ale obie pokazują, dlaczego wzrost giełdowej ceny metalu nie trafia w całości do przychodów KGHM.
Niższy koszt C1 może oznaczać droższe srebro
W raportach producentów miedzi pojawia się C1, podawany w dolarach na funt. To jednostkowy koszt gotówkowy produkcji miedzi płatnej po odjęciu wartości produktów ubocznych. U KGHM obejmuje również podatek od wydobycia. Nie uwzględnia wszystkich wydatków firmy, choćby inwestycji w kopalnie i huty. Nie pokazuje więc pełnego kosztu, który trzeba pokryć, zanim akcjonariusz otrzyma pieniądze.
W polskiej spółce C1 spadł z 3,15 dolara za funt w pierwszej połowie 2025 r. do 2,44 dolara rok później. Spójrzmy jednak na tak zwany sprzężony koszt produkcji. Obejmuje wydobycie, wzbogacanie i przerób hutniczy własnego surowca oraz koszty wsparcia i sprzedaży, po korekcie o zapasy półfabrykatów i produkcji w toku. Jest przeliczany na tonę miedzi, przed odjęciem wartości produktów ubocznych. Wzrósł z 45 501 zł do 52 201 zł. Najważniejszym powodem wzrostu był podatek od wydobycia. Po jego wyłączeniu ten koszt był o 3% niższy.
Spadek C1 wygląda więc lepiej niż zmiana kosztu przed odjęciem produktów ubocznych. Droższe srebro pomaga pokryć większą część wspólnego rachunku kopalni. Nie wynika z tego, że samo wydobywanie miedzi potaniało o 23%. Gdyby srebro oddało część wzrostów, C1 mógłby się pogorszyć nawet bez podwyżek płac czy cen energii. Nie są to też identyczne miary kosztu, więc nie należy bezpośrednio odejmować jednej od drugiej.
W kopalni trzeba finansować wydobycie, przerób rudy, wentylację i bezpieczeństwo. Im trudniejsze warunki, tym większe wymagania. Dużej części kosztów nie da się szybko ograniczyć po spadku cen metali. W dobrej koniunkturze przychody mogą rosnąć szybciej od tych kosztów, co mocno podnosi zysk. Po odwróceniu koniunktury ten sam mechanizm zwiększa spadek wyniku. Dlatego obok C1 sprawdziłbym koszt przed odliczeniem produktów ubocznych i przyczyny jego zmiany.
Podatek obniżono, ale korzyść ma swoje granice
Podatek od wydobycia miedzi i srebra zależy od ilości oraz cen metali. Spółka nie musi najpierw osiągnąć zysku, żeby powstało obciążenie. Gdy metal drożeje, część dodatkowego przychodu przejmuje państwo. Nawet przy niezmienionej produkcji i pozostałych kosztach KGHM nie zatrzymuje więc całej korzyści ze wzrostu cen.
Zmiana jest już uchwalonym prawem. W części wzorów stosowanej przy wyższych cenach metali współczynnik 0,85 zastąpiono przez 0,74 w 2026 r. i 0,68 w latach 2027–2028. Dotyczy to miedzi i srebra. Oszczędności zależą od cen oraz ustawowych limitów stawki. Nie da się przypisać tej zmianie jednego procentu obniżki całego rachunku podatkowego.
Policzmy przykład dla miedzi. Przy założonej miesięcznej cenie 40 tys. zł za tonę stawka według górnego wzoru wynosi około 8465 zł w 2026 r. i 7779 zł w 2027 r. Różnica to około 686 zł na tonę, przy tej samej cenie metalu. Przy cenie około 55,7 tys. zł oba obliczenia dochodzą jednak do ustawowego maksimum 16 tys. zł. Dalsze zmniejszenie współczynnika nie daje wtedy dodatkowej oszczędności.
To ilustracja wzoru, nie wyliczenie rzeczywistego podatku KGHM za konkretny miesiąc. Ustawowa stawka wykorzystuje miesięczne średnie. Współczynnik 0,68 obowiązuje do końca 2028 r.; według obecnego prawa później wraca 0,85. Odliczenie inwestycyjne działa osobno: obejmuje 40% kwalifikowanych nakładów, z limitem 30% miesięcznego podatku. Dla obecnych podatników pierwsze odliczenie nastąpi za styczeń 2029 r. i uwzględni kwalifikowane wydatki z lat 2026–2028. Ocena przyszłego wyniku wymaga więc uwzględnienia zarówno końca czasowej obniżki, jak i warunków odliczenia. Nie zakładałbym, że obecna obniżka podatku będzie obowiązywać bezterminowo.
5,6 mld zł zysku. Ile z tego zostało w gotówce?
W raporcie Grupy za pierwsze półrocze 2026 r. zysk netto przypadający akcjonariuszom wyniósł 5,579 mld zł. To więcej niż w całym 2025 r. Do oceny pieniędzy dostępnych dla właścicieli potrzebny jest jednak kolejny rachunek. Przepływy operacyjne, czyli gotówka z bieżącej działalności wykazana w tej części sprawozdania, wyniosły 2,556 mld zł. Gotówkowe wydatki na rzeczowe aktywa trwałe i wartości niematerialne pochłonęły 2,602 mld zł.
Sierra Gorda jest ujmowana metodą praw własności. Oznacza to, że do skonsolidowanych przychodów i przepływów KGHM nie dolicza się po prostu 55% każdej pozycji tej kopalni, choć udział ten uwzględnia się w danych produkcyjnych. W wyniku pojawia się udział w jej zysku. Faktycznie otrzymane odsetki i spłaty pożyczek to osobne przepływy. Zysk kopalni i przelew do KGHM mogą zatem przypadać na różne okresy.
Po odjęciu wskazanych nakładów od przepływów operacyjnych zabrakło 46 mln zł. Na tym nie można zakończyć rachunku: KGHM otrzymał też 1,008 mld zł odsetek od Sierra Gorda, ujętych w działalności inwestycyjnej. Po ich dodaniu pozostaje 962 mln zł. To własne zestawienie tych pozycji, nie pełna kwota do wypłaty w dywidendzie. Pozostają inne przepływy, zobowiązania i potrzeby grupy. Część odsetek dotyczyła wcześniejszych naliczeń, więc cały przelew nie był nowym zyskiem tego półrocza.
Dużą część różnicy między wynikiem a gotówką tłumaczy kapitał obrotowy, czyli środki związane z zapasami, należnościami i zobowiązaniami. Jego zmiana pochłonęła 3,778 mld zł, w tym 2,275 mld zł przez zapasy. Spółka przygotowywała zapas anod miedzi pod postój remontowy Huty Miedzi Głogów I w III kwartale. Ma to konkretne uzasadnienie operacyjne, ale nie oznacza automatycznego i natychmiastowego odzyskania całej gotówki.
W odpływie związanym z kapitałem obrotowym mieściło się również 1,284 mld zł ze zmiany zobowiązań objętych faktoringiem odwrotnym. W tym mechanizmie finansujący płaci dostawcy, a KGHM rozlicza się później. Zmniejszenie takich zobowiązań obciąża gotówkę w danym okresie. Nie oznacza to samo w sobie pogorszenia opłacalności wydobycia.
Wynik podniosło również odwrócenie wcześniejszego odpisu pożyczki dla Sierra Gorda: 605 mln zł przed podatkiem. KGHM ocenił, że odzyska więcej z udzielonego finansowania. Zmiana wyceny poprawia wynik, choć sama nie oznacza nowego przelewu. Nie odejmowałbym też całych 605 mln zł od zysku netto i nie nazywał różnicy wynikiem oczyszczonym. Najpierw trzeba uwzględnić skutki podatkowe i ocenić pozostałe pozycje wpływające na zysk.
Nie skreślałbym wyniku tylko dlatego, że zysk jest dużo wyższy od gotówki. Pieniądze związane w zapasach i należnościach mogą wrócić, a spłata wcześniejszych zobowiązań obciąża konkretny okres. W kolejnych raportach sprawdziłbym jednak, czy rzeczywiście wracają. Jeżeli większym zyskom stale towarzyszy coraz wyższe finansowanie działalności, do właścicieli może trafić znacznie mniej, niż sugeruje sam wynik netto.
Kopalnie trzeba utrzymywać również po zakończeniu hossy
Nakłady inwestycyjne, czyli CAPEX, mogą zwiększać wydobycie albo umożliwiać utrzymanie obecnej produkcji. W górnictwie nowe wyrobisko czy infrastruktura nie muszą oznaczać dodatkowej sprzedaży. Często zastępują część złoża, która właśnie się kończy. Odłożenie takiej inwestycji zostawi więcej pieniędzy dzisiaj, ale może ograniczyć przyszłą produkcję.
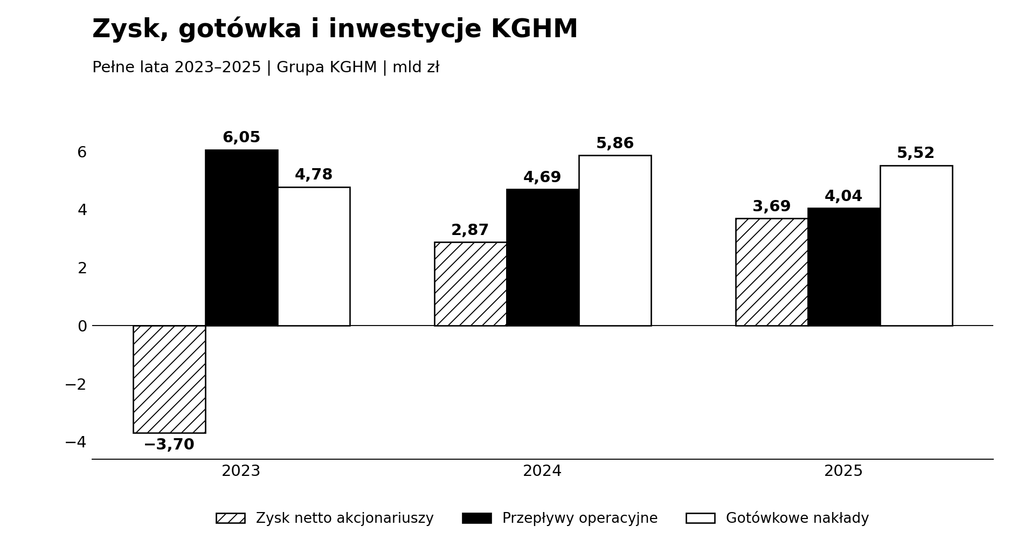
Wykres własny na podstawie sprawozdań KGHM za 2023 r. i 2025 r. (z danymi porównawczymi za 2024 r.). Nakłady obejmują wydatki na aktywa trwałe i wartości niematerialne oraz aktywowane koszty finansowania, bez oddzielnych zaliczek. Przepływy operacyjne nie obejmują odsetek i spłat pożyczek otrzymanych z Sierra Gorda.
W 2024 i 2025 r. nakłady pokazane na wykresie przewyższały przepływy operacyjne. KGHM otrzymywał także odsetki i spłaty kapitału pożyczek z Sierra Gorda. Spłata kapitału to zwrot wcześniej udzielonego finansowania, a nie kolejny zysk ze sprzedaży metali. Te wpływy trzeba uwzględnić, żeby nie zaniżyć gotówki grupy. Trzeba też sprawdzić, które z nich mogą powtarzać się w przyszłości.
W 2023 r. strata wynikała w dużej części z odpisów wartości aktywów, które nie oznaczały wypływu pieniędzy w tym samym roku. Przepływom operacyjnym pomagał natomiast wzrost zobowiązań objętych faktoringiem odwrotnym o około 2,9 mld zł. Wysoki czarny słupek nie pokazuje więc wyłącznie pieniędzy zarobionych na metalach. Widać tu również znaczenie finansowania dostawców, które później trzeba rozliczyć.
Bilans pokazuje, że KGHM ma dziś pewien zapas finansowy. Dług netto na koniec czerwca 2026 r. wynosił 4,691 mld zł, a jego relacja do skorygowanej EBITDA 0,42. EBITDA w uproszczeniu pomija odsetki, podatek dochodowy i amortyzację. KGHM stosuje własne korekty; podatek od wydobycia pozostaje kosztem tej miary. Wskaźnik oparto na ostatnich dwunastu miesiącach i wyniku bez Sierra Gorda. Umiarkowany dług zwiększa odporność na słabszą koniunkturę. O atrakcyjności ceny akcji trzeba zdecydować osobno.
Za 2025 r. uchwalono dywidendę 1,50 zł na akcję, z terminem wypłaty 9 lipca 2026 r. W odniesieniu do kursu 329,55 zł daje to około 0,46%. To historyczna kwota, nie zapowiedź kolejnej wypłaty. Na takim poziomie dywidenda nie jest głównym powodem zakupu. Większość oczekiwanego zarobku musiałaby pochodzić ze wzrostu wartości akcji lub znacznie wyższych przyszłych wypłat.
W 2025 roku KGHM zdrożał znacznie bardziej niż miedź
Na zamknięciu sesji 30 września 2026 r. akcja KGHM kosztowała 329,55 zł. Przy 200 mln akcji daje to 65,91 mld zł kapitalizacji, czyli rynkowej wartości udziałów właścicieli, bez dodawania długu. Wszystkie dalsze obliczenia odnoszę do tego kursu. Dzięki temu nie zmieniamy ceny zakupu w trakcie porównywania różnych wyników spółki.
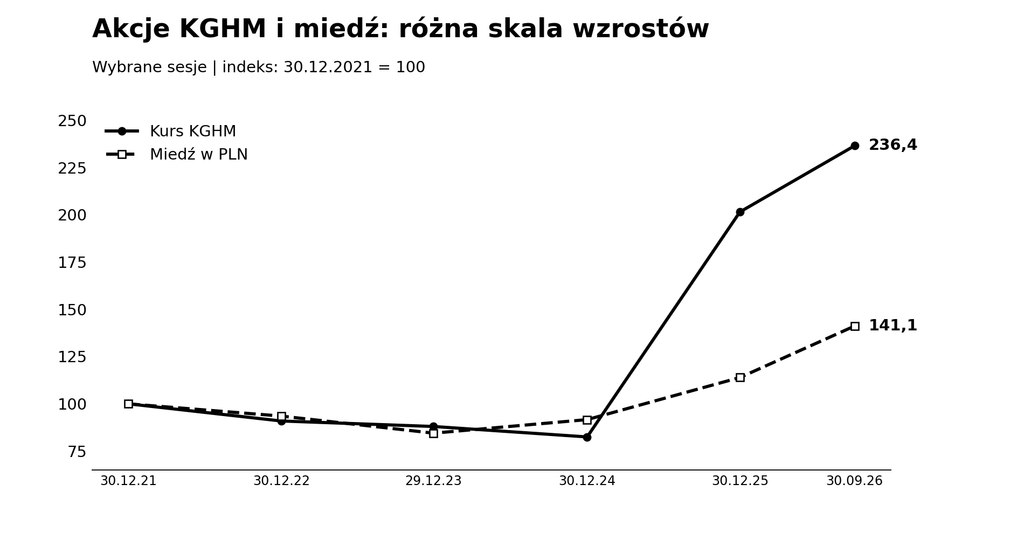
Obliczenia własne: akcje według raportów KGHM i archiwum notowań; miedź LME oraz USD/PLN według dziennych biuletynów (ostatni: 30.09.2026). Punkty oznaczają ostatnie sesje GPW lat 2021–2025 i 30.09.2026, nie codzienny przebieg. Kurs akcji bez dywidend; cena metalu przeliczona na PLN nie jest stopą zwrotu produktu inwestycyjnego.
W 2025 r. kurs akcji wzrósł z 115 zł do 280,80 zł, czyli o około 144%. Cena miedzi przeliczona na złote zwiększyła się między tymi samymi sesjami o około 24%. Kurs KGHM może reagować silniej, ponieważ zmiana przychodów wpływa na zysk przy dużej części kosztów trudnych do szybkiego ograniczenia. Może też wyprzedzać wyniki i uwzględniać poprawę podatków czy oczekiwań. Sam wykres nie rozdziela tych przyczyn.
Kupujący przy 115 zł i przy 329,55 zł płaci za akcje KGHM zupełnie inną cenę. Argument o rozbudowie sieci energetycznych mógł przemawiać za spółką już przy niższym kursie. Teraz trzeba sprawdzić, czy przyszłe zyski i gotówka uzasadnią również znacznie wyższą cenę. Sam wzrost notowań nie rozstrzyga, czy akcje stały się za drogie. Pokazuje jednak, że nie wystarczy powtórzyć argumentu sprzed hossy.
Tanie przy jakim zysku?
C/Z, czyli cena do zysku, mówi, ile płacimy za każdą złotówkę rocznego zysku przypadającego na akcję. Przy 200 mln akcji wynik 3,687 mld zł za 2025 r. oznacza około 18,44 zł zysku na akcję. Cena 329,55 zł jest jego mniej więcej 17,9-krotnością. Gdy zamiast pełnego 2025 r. weźmiemy ostatnie dwanaście miesięcy zakończone w czerwcu 2026 r., zysk wyniesie 8,687 mld zł, czyli około 43,44 zł na akcję. C/Z spadnie do 7,6. Ten drugi okres liczymy tak: wynik całego 2025 r., minus jego pierwsze półrocze, plus pierwsze półrocze 2026 r.
Za akcje nadal płacimy tyle samo. Zmieniliśmy tylko okres, z którego bierzemy zysk. Niższe C/Z wygląda zachęcająco, ale obejmuje bardzo dobre warunki dla metali i opisane wcześniej efekty wyceny. Podwojenie zysku pierwszego półrocza dałoby jeszcze lepszy wskaźnik. Nie zrobiłbym jednak z takiej operacji prognozy na cały rok. Najpierw trzeba ustalić, ile wyniku można utrzymać i zamienić w gotówkę.
Odwróćmy rachunek. Przy kapitalizacji 65,91 mld zł wycena na poziomie dziesięciokrotności rocznego zysku wymaga około 6,59 mld zł wyniku. Przy ośmiokrotności potrzeba 8,24 mld zł, a przy dwunastokrotności 5,49 mld zł. Żaden z tych mnożników nie jest ustaloną „uczciwą” wyceną KGHM. Wybrałem je do porównania, żeby pokazać, jak wiele zależy od zysku uznanego za powtarzalny i od ceny, którą rynek będzie gotów za niego zapłacić.
KGHM jest spółką cykliczną, czyli jego wyniki mocno zależą od koniunktury. Dlatego niskie C/Z może pojawić się właśnie wtedy, gdy metale są drogie, a zysk wyjątkowo wysoki. Jeśli zysk później spadnie o połowę, C/Z się podwoi, nawet gdy cena akcji nie drgnie. Odwrotnie po słabym roku: wysoki wskaźnik może opisywać wynik, który zdążył już stracić aktualność. Przy KGHM potrzebujemy więc odpowiedzi, ile spółka potrafi zarabiać przez kilka lat.
Ile musiałby zarabiać KGHM, żeby zakup się obronił?
Sprawdźmy trzy założone poziomy rocznego zysku akcjonariuszy na koniec wspólnego, trzyletniego okresu, do 30 września 2029 r.: 4, 6 i 8 mld zł. Pierwszy jest bliski wynikowi 2025 r., drugi oznacza utrzymanie części poprawy, trzeci pozostaje blisko wysokiego wyniku z ostatnich dwunastu miesięcy. Są to założenia do modelu, nie prognozy spółki ani wyliczone zyski po usunięciu zdarzeń jednorazowych.
Przy 4 mld zł rocznego zysku i 200 mln akcji na jedną akcję przypada 20 zł. Jeżeli rynek wyceni ten wynik na dziesięciokrotność, cena wyniesie 200 zł. Tak działa poniższa tabela. Zysk na akcję nie jest przy tym obietnicą dywidendy. KGHM może zatrzymać pieniądze w firmie, a wynik księgowy może różnić się od otrzymanej gotówki.
W każdym wariancie przyjmuję C/Z równe 8, 10 albo 12. Nie przypisuję wariantom prawdopodobieństw i nie wyliczam ich z jednej ceny miedzi. To test wrażliwości: pokazuje cenę wynikającą z założonego zysku i mnożnika. Pełna wycena wymagałaby prognozy produkcji, cen metali, walut, kosztów, podatków, zabezpieczeń, inwestycji i rozliczeń Sierra Gorda.
| Scenariusz | Zysk roczny (mld zł) | Kurs przy C/Z 8 | Kurs przy C/Z 10 | Kurs przy C/Z 12 | Zmiana kursu przy C/Z 10 |
|---|---|---|---|---|---|
| Powrót bliżej wyniku 2025 r. | 4 | 160 zł | 200 zł | 240 zł | −39,3% |
| Część poprawy pozostaje | 6 | 240 zł | 300 zł | 360 zł | −9,0% |
| Wysoki wynik utrzymany | 8 | 320 zł | 400 zł | 480 zł | +21,4% |
Model własny. Stała liczba 200 mln akcji; cena zakupu 329,55 zł. Zmiany dotyczą wyłącznie kursu, przed podatkami i kosztami transakcji, bez przyszłych dywidend. Mnożniki są założeniami ilustracyjnymi, a nie cenami docelowymi wyznaczonymi metodą wyceny przepływów.
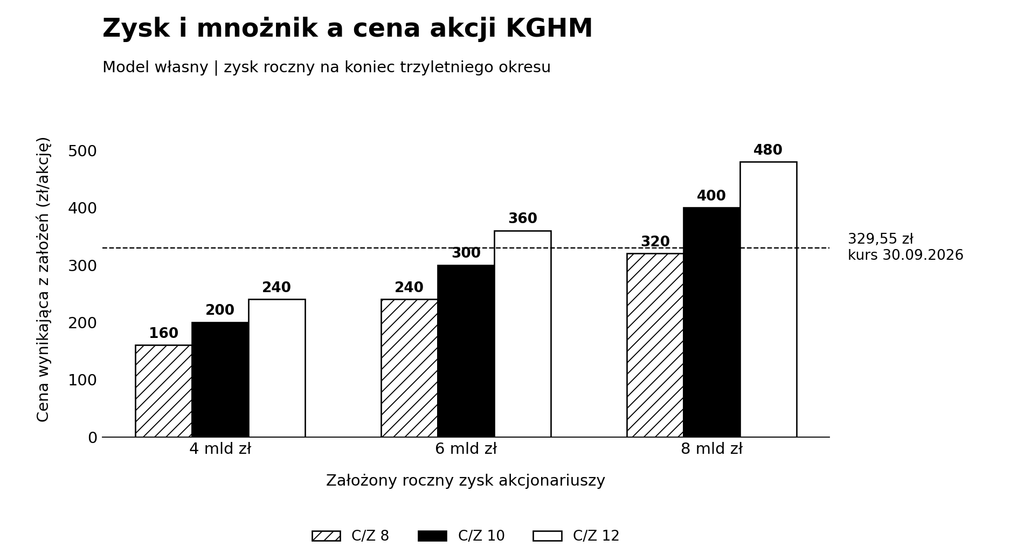
Wykres własny na podstawie powyższej tabeli. Przyjęto 200 mln akcji. Słupki pokazują ceny wynikające z założonego zysku i C/Z, nie prognozy ani ceny docelowe. Linia oznacza kurs odniesienia 329,55 zł z 30.09.2026. Przyszłe dywidendy nie są uwzględnione.
Weźmy wariant 8 mld zł rocznego zysku i C/Z równe 10. Daje 400 zł za akcję. W porównaniu z ceną zakupu 329,55 zł oznacza to około 21,4% wzrostu przez trzy lata, czyli 6,7% średniorocznie, bez dywidend. Utrzymanie mocnego wyniku spółki nie daje tu ogromnego zarobku kupującemu. A jeżeli rynek zapłaci za ten sam zysk ośmiokrotność zamiast dziesięciokrotności, z tabeli wychodzi 320 zł. Spółka może nadal dużo zarabiać, a cena akcji nie musi wzrosnąć.
Do utrzymania wyższego wyniku potrzebne byłyby korzystne ceny miedzi i srebra, waluta nieodbierająca dużej części przychodów, stabilna produkcja i kontrola kosztów. Spółka musiałaby także finansować wydobycie w kolejnych latach. Dlatego 8 mld zł rocznego zysku potraktowałbym jako założenie wymagające uzasadnienia, a nie naturalny skutek większego światowego popytu.
Słabszy wynik nie wymaga załamania rynku miedzi. Srebro może potanieć, złoty się umocnić, koszty wzrosnąć lub produkcja ucierpieć przez przestoje. Rynek może też ostrożniej wyceniać tę samą złotówkę zysku. Dochodzi zmiana podatku po 2028 r. Wynik na koniec naszego trzyletniego okresu trzeba oceniać według przepisów i warunków tego okresu, bez założenia, że obecna obniżka podatku będzie trwała bezterminowo.
Co przekonałoby mnie bardziej niż kolejny rekord ceny miedzi?
W kolejnych raportach zacząłbym od własnej produkcji i kosztu przed odliczeniem produktów ubocznych. To pozwala sprawdzić, czy poprawia się samo wydobycie, czy wynik zawdzięczamy głównie droższym metalom. Potem porównałbym gotówkę operacyjną z nakładami, uwzględniając osobno rozliczenia Sierra Gorda i finansowanie dostawców. Szczególnie interesowałoby mnie, czy przygotowane zapasy zostały wykorzystane, a należności zamieniły się w przelewy.
Przy inwestycjach sprawdziłbym, ile wydatków utrzymuje obecną produkcję, ile ją zwiększa i czy projekty mieszczą się w harmonogramie oraz budżecie. Do tego warunki zabezpieczenia przyszłej sprzedaży: ilość metalu, ceny i terminy. Z tych danych można budować ocenę przyszłego wyniku. Kolejna prognoza wzrostu światowego popytu nie odpowie za nas na te pytania.
KGHM działa w kilku krajach i potrzebuje dużego kapitału. Awaria, gorsze warunki geologiczne albo zmiana przepisów mogą pogorszyć wynik również podczas dobrej koniunktury na metalach. Znaczenie ma też akcjonariat z istotnym udziałem Skarbu Państwa. Decyzje dotyczące inwestycji i podziału pieniędzy mogą uwzględniać cele inne niż maksymalizacja wypłat dla właścicieli. To ryzyka, które uwzględniłbym w cenie zakupu, bez zakładania z góry, że każda decyzja zarządu będzie niekorzystna.
Czy kupiłbym KGHM tylko dlatego, że świat potrzebuje miedzi?
KGHM ma działające kopalnie, huty, dużą produkcję srebra i obecnie umiarkowane zadłużenie. Rozbudowa infrastruktury elektrycznej może przez lata wspierać zapotrzebowanie na jego produkty. Obniżka podatku również pomaga, w opisanych wcześniej granicach. Widzę więc podstawy, by dobrze oceniać perspektywy biznesu.
Przy cenie 329,55 zł sam ten argument nie wystarczyłby mi do zakupu. Chciałbym zobaczyć, że wysoki zysk można utrzymać, a po niezbędnych inwestycjach zostaje więcej gotówki. Niższa cena dawałaby większy margines błędu. Przy przyjętym kursie trzeba mocniej uzasadnić trwałość dobrych wyników i warunki, w których będą osiągane. KGHM może być dobrą inwestycją. Odpowiedzi szukałbym jednak w tych rachunkach, a nie w samej prognozie zapotrzebowania na miedź.
Artykuł ma charakter edukacyjny i nie stanowi indywidualnej porady inwestycyjnej. Nie uwzględnia Twojej sytuacji finansowej, celów ani tolerancji ryzyka. Decyzję o zakupie lub sprzedaży akcji KGHM podejmujesz samodzielnie. Inwestowanie wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału.