CD Projekt, dziś formalnie CD PROJEKT RED S.A., tworzy i wydaje gry, przede wszystkim z serii Wiedźmin i Cyberpunk. Zanim nowy tytuł trafi do graczy, firma przez kilka lat płaci za jego powstanie. Po premierze zarabia na sprzedaży gry, dodatkach i wykorzystaniu marki. Udana produkcja może przynosić pieniądze jeszcze długo po tym, jak gracz zobaczy napisy końcowe. Firma w tym czasie finansuje już następną.
Akcja jest niewielkim udziałem w tym biznesie. Kupując ją na giełdzie, zwykle płacisz innemu inwestorowi. Nie przekazujesz tych pieniędzy na budżet Wiedźmina 4. Twój wynik będzie zależał od wypłat dla akcjonariuszy i ceny, po której kiedyś sprzedasz akcje. Dlatego znaczenie ma nie tylko to, czy nowa gra się uda, lecz także ile za jej przyszły sukces płacisz dzisiaj.
W pierwszym półroczu 2026 roku grupa wykazała 249,1 mln zł zysku netto, a na rozwój gier przeznaczyła 355,6 mln zł gotówki. Te nakłady obejmują cały portfel produkcji, nie tylko Wiedźmina 4. Sam zysk nie powie nam więc, ile pieniędzy rzeczywiście zostaje w firmie.
Giełdowa wartość całej spółki przekracza 25 mld zł. Przy takiej cenie pytam przede wszystkim, ile kolejne gry zostawią po wydatkach i czy te pieniądze wynagrodzą inwestorowi kilka lat czekania.
Kto dziś finansuje następnego Wiedźmina
Pomiędzy dużymi premierami CD Projekt nie przestaje zarabiać. Sprzedaje istniejące gry i dodatki, udostępnia je na kolejnych platformach oraz wykorzystuje posiadane prawa w innych produktach. To istotna zaleta tego biznesu. Raz zbudowana marka może przyciągać nowych klientów przez lata, a firma nie musi za każdym razem zaczynać od zera.
Nie każda kolejna kopia przynosi jednak tyle samo pieniędzy. Starsza gra może sprzedawać się dobrze podczas promocji, ale po cenie znacznie niższej niż przy premierze. Wspólne wydania podstawowej gry i dodatku dodatkowo utrudniają proste liczenie. Ten sam gracz może kupić oba produkty, więc sumowanie ich sprzedaży nie daje liczby różnych klientów.
Największą zmianę w obecnych wynikach widać w licencjach, czyli przychodach za wykorzystanie praw i marek. W pierwszym półroczu 2026 roku cała sprzedaż grupy wzrosła o 80,3 mln zł. Przychody z licencji zwiększyły się w tym czasie o 85,4 mln zł. Przychody z własnych projektów Wiedźmina i Cyberpunka, liczone łącznie, były nieco niższe niż rok wcześniej.
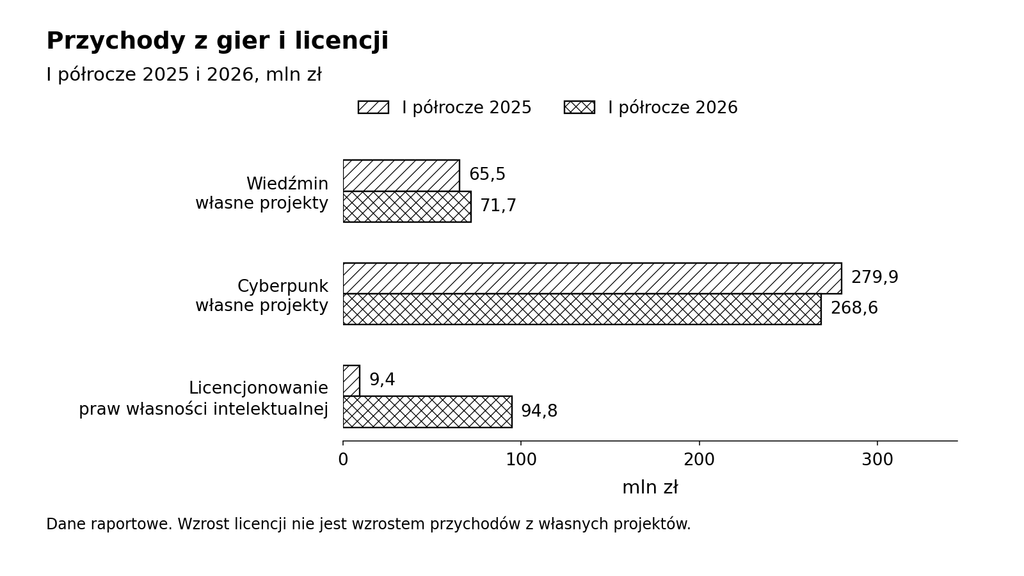
Wykres 1. Przychody z trzech głównych kategorii w pierwszych półroczach 2025 i 2026 roku. Dane porównawcze po przekształceniu. Pominięta kategoria pozostałych przychodów wynosi mniej niż 0,3 mln zł w każdym okresie.
Dane: prezentacja wyników grupy za pierwsze półrocze 2026, slajd 16.
Firma poprawiła wynik przede wszystkim dzięki wykorzystaniu marek poza własnymi grami. Zarabia więc dodatkowo w sposób, który wcześniej nie przynosił pieniędzy na taką skalę. Nie zakładałbym jednak, że kolejne półrocze da podobną kwotę. Zależy ona od zawartych umów i terminów rozliczeń.
Za kategorią „własne projekty” nie kryje się wyłącznie sprzedaż kolejnych kopii. Znajdziemy tam także wynagrodzenie za włączenie gier do abonamentu. Są to przychody z produkcji finansowanych przez firmę, ale spadek tej pozycji nie mówi jeszcze, że ubyło graczy. Żeby ocenić wzrost całych przychodów o 23 procent, trzeba wiedzieć, na czym firma zarobiła więcej i czy te przychody mogą wracać w następnych latach.
Ile z ceny gry zostaje producentowi
Załóżmy, że gra kosztuje 300 zł i sprzeda się w 20 milionach kopii. Mnożymy jedno przez drugie i wychodzi 6 mld zł. Rachunek wygląda imponująco, tylko że producent nie dostaje całej ceny ze sklepu.
Najpierw trzeba uwzględnić podatki pośrednie, potem warunki rozliczenia z platformą lub dystrybutorem. Wydania pudełkowe mają inną strukturę kosztów niż cyfrowe. Dochodzą promocje, ceny na poszczególnych rynkach i zmiany kursów walut. Nie ma jednej prowizji, którą można bez sprawdzenia przypisać całej sprzedaży CD Projektu.
Policzmy prosty przykład dla cyfrowej kopii. Przyjmuję cenę 300 zł brutto i stawkę podatku 23 procent, naliczaną od ceny netto. Po odliczeniu tego podatku zakładam, że platforma zatrzymuje 25 procent pozostałej kwoty. Na tych założeniach pokażę mechanizm rozliczenia. Nie są to warunki umów CD Projektu ani zapowiedziana cena Wiedźmina 4.
| Etap przykładowego rozliczenia | Kwota na kopię |
|---|---|
| Cena zapłacona przez gracza | 300,00 zł |
| Cena po usunięciu podatku zawartego w cenie | 243,90 zł |
| Umowny udział platformy | 60,98 zł |
| Pozostaje producentowi przed pozostałymi kosztami | 182,93 zł |
Metoda: 300 zł / 1,23, następnie pomnożenie niezaokrąglonego wyniku przez 75 procent. Każdą kwotę zaokrąglono osobno dopiero do prezentacji.
Z tych 182,93 zł producent musi jeszcze opłacić produkcję, marketing, wykorzystanie technologii i praw, obsługę gry po premierze oraz pozostałe obciążenia. Podatek dochodowy nalicza się od dochodu, a nie automatycznie od całej kwoty pozostałej ze sprzedaży. Przychód na kopię i zysk na kopię to dwie różne rzeczy.
Potrzebujemy też średniej ceny z całego okresu sprzedaży. Pierwszy milion kopii może znaleźć nabywców po wysokiej cenie. Kolejne miliony mogą trafić do klientów podczas wyprzedaży albo w tańszych pakietach. Jeśli w modelu zwiększymy sprzedaż, a zostawimy cenę premierową dla wszystkich kopii, łatwo zawyżymy wynik.
Gra kosztuje na długo przed premierą
Przy dużej grze firma przez lata opłaca zespół. Na pensjach programistów się nie kończy: dochodzą zewnętrzni wykonawcy, przygotowanie wersji językowych, testy i technologia. Bliżej premiery rośnie znaczenie marketingu. Po premierze trzeba nadal obsługiwać grę i usuwać błędy.
Po spełnieniu wymogów rachunkowości firma zapisuje część nakładów na rozwój najpierw w bilansie jako aktywo. W ten sposób wykazuje wartość powstającego projektu. Pieniądze wydaje już teraz, ale bieżący zysk nie maleje od razu o całą tę kwotę. Dopiero po ukończeniu projektu rozlicza te nakłady w kosztach przez amortyzację.
Firma wydaje więc te pieniądze wcześniej, niż uwzględnia je w kosztach. W okresie intensywnej pracy nad grami może pokazywać wysoki zysk, choć część uzyskanej gotówki od razu przeznacza na nowe tytuły. Jeśli spojrzymy tylko na rachunek wyników, łatwo przeoczymy ten wydatek.
Na koniec czerwca 2026 roku bilansowa wartość niezakończonych prac rozwojowych wynosiła 1,377 mld zł, wobec 992,3 mln zł na koniec 2025 roku. Kwota obejmuje nakłady na różne projekty, więc nie odczytamy z niej budżetu samego Wiedźmina 4. Nie jest też prognozą przyszłego zysku.
Jeżeli projekt sprzeda się gorzej, niż zakładano, część zapisanej wartości może wymagać odpisu. Firma obniża wtedy wartość projektu w bilansie i ujmuje odpowiedni koszt w wyniku. Nie wydaje jednak tych pieniędzy drugi raz. Odpis pokazuje, że wcześniejszy wydatek może nie przynieść oczekiwanych korzyści.
249 mln zł zysku nie oznacza 249 mln zł do wypłaty
Zysk netto mówi, ile firma zarobiła według zasad rachunkowości. Żeby zobaczyć, ile gotówki przyniosła jej bieżąca działalność, trzeba zajrzeć do przepływów operacyjnych. Na tę kwotę wpływają między innymi terminy zapłaty faktur i rozliczenia podatków. W raporcie CD Projektu płatności za rozwój gier znajdują się osobno, w działalności inwestycyjnej.
W pierwszym półroczu 2026 roku gotówka operacyjna wyniosła 245,2 mln zł, a nakłady gotówkowe na rozwój gier 355,6 mln zł. Bieżąca działalność nie przyniosła więc dość gotówki, żeby opłacić produkcję. Różnica wynosi około 110,4 mln zł. Po uwzględnieniu jeszcze 59,2 mln zł zakupów aktywów trwałych, niematerialnych i nieruchomości inwestycyjnych rośnie do 169,6 mln zł.
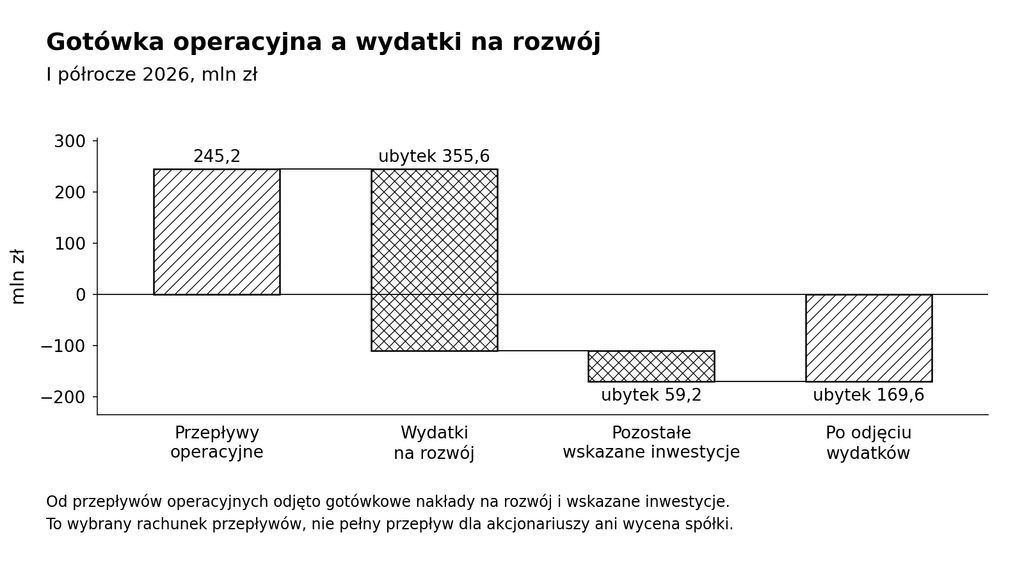
Wykres 2. Gotówka operacyjna pomniejszona o wskazane nakłady, od stycznia do czerwca 2026 roku. Końcowa wartość jest wynikiem tego konkretnego odejmowania. Nie jest stratą księgową, pełnym przepływem dla akcjonariuszy ani zmianą wszystkich rezerw finansowych.
Dane: skonsolidowane sprawozdanie finansowe za pierwsze półrocze 2026, rachunek przepływów i nota 10.
Firma finansuje teraz gry, z których pieniądze mają przyjść później. Kilka lat takich wydatków może się opłacić, jeżeli udane premiery zwrócą je z odpowiednią nadwyżką. Do tego czasu trzeba jednak z czegoś płacić zespołom.
Spółka poprawiła też wynik, cofając około 11 mln zł wcześniej rozpoznanych niegotówkowych kosztów programu motywacyjnego. Część warunków przyznania wynagrodzenia najprawdopodobniej nie zostanie spełniona. Wynik wzrósł, ale nie przybyło z tego tytułu pieniędzy od klientów. Wyjaśniono to podczas konferencji wynikowej 2 września 2026 roku.
Nie mnożyłbym więc ostatniego półrocznego zysku przez dwa i nie nazywał uzyskanej kwoty normalnym rocznym wynikiem. Ten biznes ma wieloletni cykl, a na dane z jednego półrocza wpływają także licencje i rozliczenia, które nie muszą się regularnie powtarzać.
Czy firmę stać na dłuższe czekanie
W pozycji gotówki w bilansie jest zaledwie 19,4 mln zł. Po porównaniu z wydatkami na gry można by dojść do wniosku, że firmie kończą się pieniądze. Byłby to błąd, bo większość rezerwy ulokowano w innych instrumentach.
Na 30 czerwca 2026 roku gotówka, lokaty i obligacje miały łącznie wartość bilansową około 1,286 mld zł. To istotny bufor finansowania. Obligacje nie są przy tym pieniędzmi leżącymi na rachunku. Mają własne terminy wykupu, ryzyko emitenta i cenę, po której można je sprzedać. Lokaty również mają określone warunki dostępu do środków.
Nie dzieliłbym tej rezerwy przez wydatki z ostatniego półrocza, żeby obliczyć, na ile lat wystarczy. Starsze gry nadal zarabiają, koszty zespołów i kampanii się zmieniają, dochodzą nowe umowy i rozliczenia podatków. Dodatkowy rok pracy nad Wiedźminem nie oznacza roku bez przychodów całej grupy.
Warto też sprawdzić, jak szybko zmienia się rezerwa. Jej wartość bilansowa zmniejszyła się w półroczu o około 39,3 mln zł, i to mimo otrzymania 87,4 mln zł po kosztach transakcji ze sprzedaży GOG. Takiej sprzedaży firma nie powtórzy co pół roku. GOG sprzedano na koniec 2025 roku, a zapłata wpłynęła w styczniu 2026 roku. Porównując przepływy całej grupy z wcześniejszych lat, trzeba pamiętać, że obejmowały również ten biznes. Mają więc inny zakres niż obecne.
Ta rezerwa daje firmie czas na dokończenie projektów. Firma może potrzebować części rezerwy na produkcję, więc nie traktujemy całej kwoty jako pieniędzy, które można dziś wypłacić akcjonariuszom. Jeśli doliczamy rezerwę do wartości spółki, musimy też uwzględnić wydatki, które firma z niej opłaci.
Co wiemy o Wiedźminie 4
Spółka planuje premierę na 2028 rok. To deklarowany plan, a nie gwarancja. Gra jest w pełnej produkcji, a na koniec lipca 2026 roku do jej zespołu przypisano 519 deweloperów, co potwierdzono podczas konferencji wynikowej. Wiemy więc, jak duże jest zaangażowanie zespołu. Z tych danych nie policzymy jednak budżetu samej gry ani kosztu jej ukończenia.
Na razie nie policzymy wiarygodnie, ile CD Projekt zarobi na Wiedźminie 4. Nie znamy całkowitego budżetu, ostatecznej ceny, udziału poszczególnych platform w sprzedaży, warunków wszystkich rozliczeń ani pełnego harmonogramu wpływów. Liczba obejrzeń zwiastuna nie powie nam, ilu graczy kupi grę ani ile pieniędzy zostanie ze sprzedaży.
CD Projekt pracuje przy tym nad innymi tytułami. W planach jest między innymi dodatek do Wiedźmina 3, Pieśni przeszłości, przewidziany na 2027 rok, oraz Cyberpunk 2 na wcześniejszym etapie rozwoju. Firma ma więc w planach więcej niż jedną premierę. Więcej projektów może dać jej kolejne źródła zarobku, ale najpierw musi opłacić pracę kilku zespołów.
Harmonogram i portfel opisuje raport zarządu za pierwsze półrocze 2026 roku.
W zapowiedziach premier łatwo skupić się na liczbie sprzedanych kopii. Dla wyniku finansowego równie ważna będzie średnia kwota, którą producent uzyska z każdej z nich.
Ta sama liczba kopii może dać zupełnie inny wynik
Policzmy sprzedaż podstawowej gry przez pierwsze trzy lata po premierze, bez dodatków. Zakładam, że po podatkach pośrednich i rozliczeniu z platformą producentowi zostaje średnio 150, 180 albo 210 zł z kopii. Średnia uwzględnia różne ceny, po których gracze kupują grę. W tym rachunku nazywam ją przychodem producenta, choć sposób wykazania go w sprawozdaniu zależy od umowy. To moje założenia, nie stawki ujawnione przez CD Projekt.
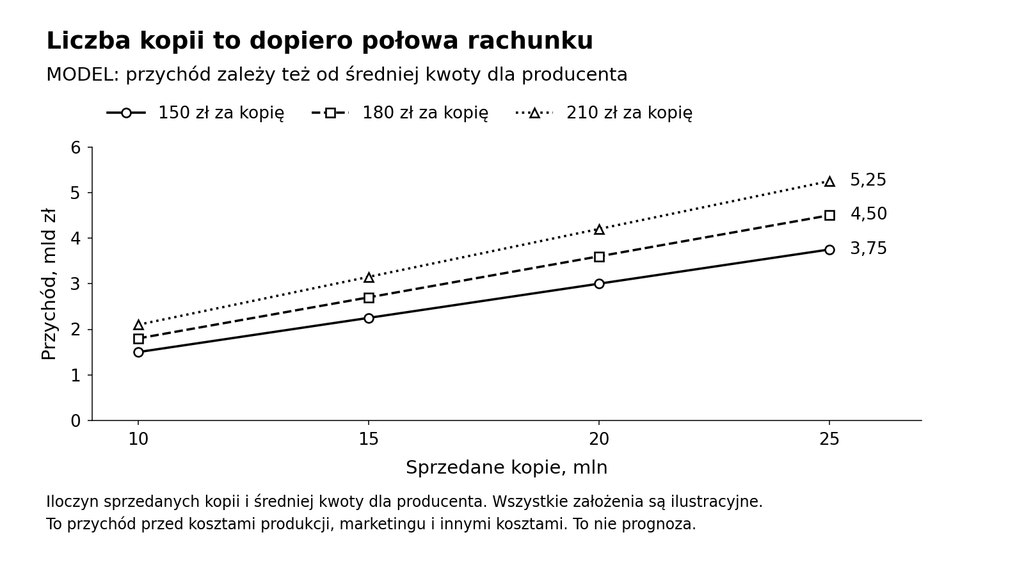
Wykres 3. Własny model przychodów podstawowej gry w pierwszych trzech latach sprzedaży. Liczba sprzedanych kopii i średnia kwota na kopię są założeniami. Wykres nie przedstawia prognozy spółki ani zysku projektu. Przychód obliczono jako liczbę kopii pomnożoną przez średni przychód producenta.
Przy 20 milionach kopii różnica między 150 a 210 zł na kopię oznacza 1,2 mld zł przychodów. Liczba sprzedanych kopii pozostaje taka sama. Zmienia się to, ile płacą nabywcy i jaka część ich wydatku trafia do producenta. Średnia uzyskana cena potrafi być dla inwestora równie ważna jak komunikat o kolejnym rekordzie sprzedaży.
W wariancie 20 milionów kopii i 180 zł przychodu na kopię wychodzi 3,6 mld zł przychodów rozłożonych na trzy lata. To nadal kwota przed kosztami produkcji, marketingu, obsługi, rozliczeń praw i technologii oraz podatkiem dochodowym. Nie ma podstaw, aby wpisać całe 3,6 mld zł jako gotówkę dla akcjonariuszy.
Skalę wydatków dobrze pokazuje wcześniejszy projekt. W raporcie dotyczącym Widma Wolności z 5 października 2023 roku podano około 275 mln zł bezpośrednich nakładów na produkcję dodatku i około 95 mln zł na globalną kampanię marketingową prowadzoną przez spółkę. Łącznie te dwie ujawnione kwoty dają około 370 mln zł. Nie opisują całego kosztu nowego Wiedźmina. Nie przenosiłbym więc tego rachunku automatycznie na nową grę.
Przy umownych 180 zł na kopię miliard złotych przychodu producenta wymaga sprzedaży około 5,56 mln egzemplarzy. Nadal nie wiemy, ile z tego zostanie po kosztach. Kolejne kopie mogą oznaczać dodatkowe wydatki, a średnia cena może maleć. Sam rekord sprzedaży nie odpowie więc na pytanie, czy opłacało się kupić akcje.
To, jak gracze ocenią grę, ma znaczenie również dla tych liczb. Problemy techniczne mogą oznaczać więcej zwrotów i wydatków na poprawki, a mocna konkurencja skłonić wydawcę do wcześniejszych promocji. Dobra gra może z kolei sprzedawać się latami bez dużych obniżek. Dla inwestora liczy się więc także to, jak długo gracze będą ją kupować i po jakiej cenie.
Ile kosztuje dodatkowy rok produkcji
Dodatkowy rok produkcji trzeba opłacić. Zespół nadal pracuje, a wpływy ze sprzedaży przychodzą później. Samo czekanie też kosztuje inwestora, nawet gdy gra ostatecznie sprzeda się w tej samej liczbie kopii i przyniesie tę samą kwotę.
Załóżmy, że inwestor oczekuje 10 procent zwrotu rocznie. Przy takim wymaganiu wpływ 1 mld zł za dwa lata odpowiada dzisiaj około 826,4 mln zł. Gdyby zapłacił tę kwotę i po dwóch latach otrzymał miliard, uzyskałby właśnie 10 procent rocznie. Jeżeli na ten sam miliard trzeba czekać trzy lata, jego dzisiejsza wartość spada do około 751,3 mln zł. Przy czterech latach wynosi około 683,0 mln zł. Tak działa dyskontowanie: przeliczamy przyszłe pieniądze na ich dzisiejszą wartość, uwzględniając zwrot, którego oczekujemy.
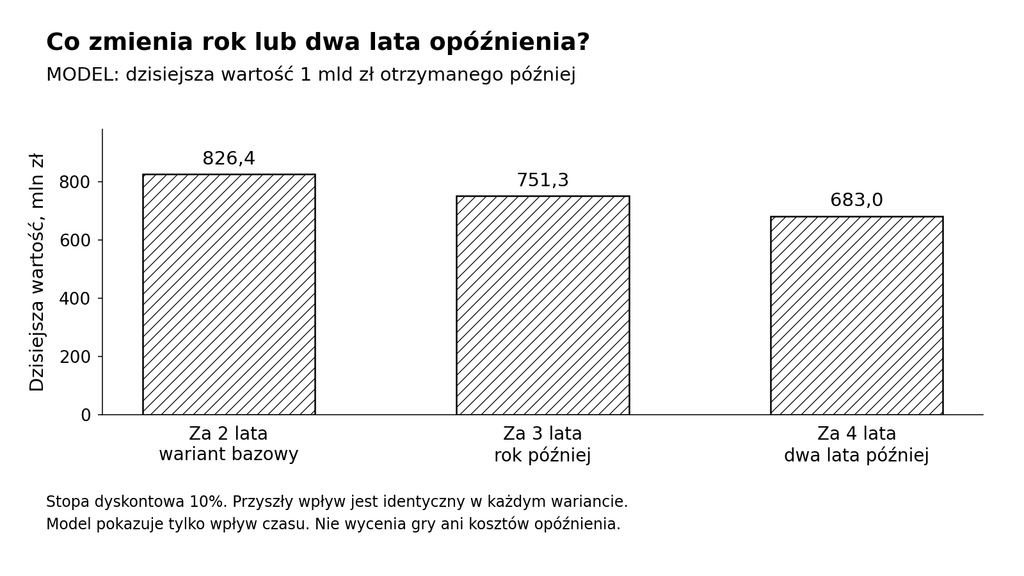
Wykres 4. Własny przykład wartości pojedynczego wpływu 1 mld zł po dwóch, trzech i czterech latach. Założona stopa dyskontowa wynosi 10 procent. Kwota i terminy służą pokazaniu kosztu czekania. Nie są prognozą wpływów z Wiedźmina 4. Wartość dzisiejsza to przyszła kwota podzielona przez 1,10 podniesione do liczby lat.
Sam dodatkowy rok oczekiwania obniża dzisiejszą wartość tego wpływu o około 75,1 mln zł. Żeby wyrównać różnicę, po trzech latach musiałoby wpłynąć 1,1 mld zł, czyli o 10 procent więcej. Przy opóźnieniu o dwa lata potrzebne byłoby 1,21 mld zł. W tych kwotach nie ma jeszcze dodatkowych wydatków na dłuższą produkcję.
Dłuższa praca nad grą może się opłacić, jeżeli poprawa produktu zwiększy późniejsze wpływy albo pozwoli uniknąć kosztownych problemów. Trzeba jednak porównać te korzyści z dalszymi wydatkami i kosztem czekania. Dopiero wtedy dodatkowy rok produkcji może poprawić także wynik inwestycji.
Jakiego sukcesu wymaga cena akcji
Do obliczeń biorę 253,50 zł za akcję. To kurs odniesienia widoczny w karcie spółki na GPW 5 października 2026 roku, a nie ostatnia cena transakcyjna zmieniająca się w trakcie sesji. Przy 99 910 510 wyemitowanych akcjach, których liczbę podaje raport półroczny, otrzymujemy około 25,33 mld zł kapitalizacji, czyli giełdowej wartości wszystkich akcji. To nie jest kwota pieniędzy dostępna spółce na produkcję gier.
Całej tej wartości nie przypisujemy Wiedźminowi 4. Inwestor płaci również za obecny katalog, marki, przyszłe projekty i posiadane instrumenty finansowe. Odwróćmy więc rachunek: ile pieniędzy musi przynieść cały biznes, żeby przy tej cenie zapewnić przyjęty zwrot?
Na początek celowo przyjmuję korzystne uproszczenie. Od kapitalizacji odejmuję całą czerwcową rezerwę gotówki, lokat i obligacji. Krajowe obligacje przeliczam przy tym po podanej wartości rynkowej. Tak obliczona rezerwa wynosi około 1,283 mld zł. Pozostałe około 24,04 mld zł musiałoby mieć pokrycie w przyszłych pieniądzach z biznesu.
W ten sposób sprawdzamy skalę oczekiwań, ale nie uzyskujemy pełnej wyceny. Od czerwca wielkość rezerw mogła się zmienić, a część pieniędzy może być potrzebna na produkcję. Odejmując całą rezerwę jako odrębny majątek, obniżam wymagany wynik w tym przykładzie. Wszystkie przyszłe wydatki na produkcję i inne potrzeby zostawiam jednak w rachunku przepływów.
Liczymy więc pieniądze, które mogłyby pozostać dla właścicieli po kosztach działalności, marketingu, podatkach, wszystkich przyszłych nakładach i płatnościach leasingowych. Zakładam, że firma nie pozyska dodatkowego finansowania długiem. Pomijam odsetki od osobno odjętej rezerwy oraz wpływy z wykupu obligacji, które do niej zaliczyłem. Inaczej policzyłbym ten sam majątek dwa razy.
Przy wymaganym zwrocie 10 procent i bez trwałego wzrostu potrzebowalibyśmy około 2,40 mld zł rocznie. Pierwszy wpływ w modelu przypada na koniec pierwszego roku, a potem ta sama kwota wraca co roku, bez określonego końca. Jeśli założymy trwały wzrost o 2 procent, potrzeba około 1,92 mld zł w pierwszym roku, ale każdy następny musi przynosić więcej. To pieniądze całego biznesu, już po opłaceniu kolejnych produkcji. Przyjmujemy tu założenia modelu, nie prognozujemy wyniku na przyszły rok.
| Wymagany zwrot rocznie | Bez trwałego wzrostu | Przy trwałym wzroście o 2 procent |
|---|---|---|
| 8 procent | 1,92 mld zł | 1,44 mld zł |
| 10 procent | 2,40 mld zł | 1,92 mld zł |
| 12 procent | 2,89 mld zł | 2,40 mld zł |
Tabela. Własny model wymaganej gotówki dla właścicieli całej grupy w pierwszym roku. Różnicę między kapitalizacją a rezerwą pomnożono przez wymaganą stopę zwrotu, pomniejszoną o stopę trwałego wzrostu. Obliczenia wykonano na niezaokrąglonych kwotach. Pierwszy wpływ na koniec roku. Stopy 8, 10, 12 i 2 procent są założeniami, a nie parametrami ogłoszonymi przez spółkę. Model pomija osobisty podatek inwestora i koszty transakcji.
CD Projekt nie zarabia jednak równo co roku. Po dużej premierze sprzedaż może skoczyć, a później słabnąć, gdy firma finansuje już kolejne gry. Kwoty w tabeli pokazują, jakich regularnych rocznych wpływów potrzebowalibyśmy, aby uzasadnić tę samą dzisiejszą wartość biznesu. Są to pieniądze, które zostają już po sfinansowaniu kolejnych produkcji. Dzisiejszą cenę mógłby uzasadniać także szybszy wzrost w pierwszych latach. Wtedy należałoby policzyć te lata osobno, razem z wydatkami potrzebnymi do osiągnięcia wzrostu.
Odsuńmy teraz te wpływy w czasie. Załóżmy, że przez pierwsze dwa lata tak zdefiniowana gotówka dla właścicieli wynosi zero, a regularne wpływy zaczynają się na koniec trzeciego roku. Przy stopie 10 procent i braku wzrostu potrzeba już około 2,91 mld zł rocznie. Jeżeli wcześniejsze przepływy są ujemne, potrzebna kwota rośnie. Dodatnia gotówka w pierwszych latach ją obniża.
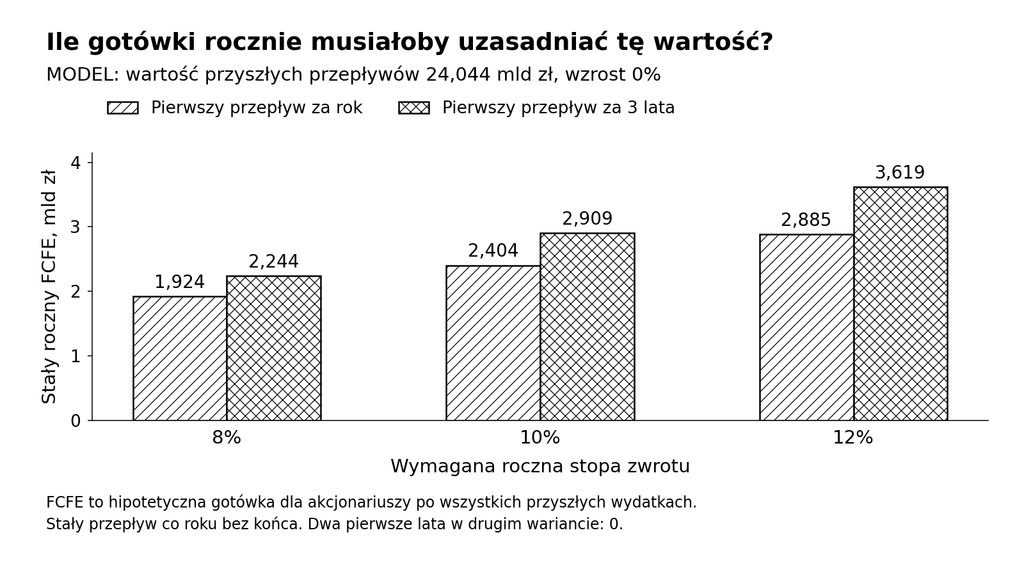
Wykres 5. Własny model wymaganej rocznej gotówki przy kwocie 24,04 mld zł do uzasadnienia przyszłymi przepływami i braku trwałego wzrostu. Porównanie wpływów od końca pierwszego roku z wpływami od końca trzeciego roku po dwóch latach zerowych przepływów. W drugim wariancie pierwszy roczny wpływ obliczono jako tę kwotę × wymaganą stopę zwrotu × (1 + stopa zwrotu) do potęgi drugiej.
Dla porównania: wcześniejszy wariant 20 milionów kopii po 180 zł daje 3,6 mld zł przychodów jednej gry w ciągu trzech lat, przed kosztami. Tymczasem 2,40 mld zł w obecnym modelu to powtarzane co roku pieniądze całej grupy po wszystkich przyszłych wydatkach. Z tych dwóch kwot nie wyliczymy liczby udanych premier potrzebnych do uzasadnienia ceny akcji. Trzeba osobno policzyć zarobek z istniejących gier, nowych produkcji i licencji oraz wydatki w kolejnych latach.
Pełnego kosztu produkcji potrzebujemy, żeby ocenić rentowność projektu. Gdy wyceniamy firmę dzisiaj, nie odejmujemy jednak drugi raz od przyszłych przepływów wydatków, które już zapłaciła. Dlatego nie pomniejszam wartości biznesu o bilansowe nakłady na prace rozwojowe. Odliczyć trzeba przyszłe płatności potrzebne do zakończenia i obsługi gry.
Skup akcji po to, żeby przekazać je w programach wynagrodzeń, nie oznacza ich trwałego usunięcia z obrotu ani automatycznego wzrostu udziału pozostałych właścicieli. Przy ocenie przyszłej wartości jednej akcji trzeba uwzględnić koszt tych programów i sposób ich rozliczenia. W obliczeniu kapitalizacji używam wszystkich akcji wyemitowanych, bez założenia, że akcje własne znikną na zawsze.
Świetna gra to dopiero część rachunku
CD Projekt ma marki, które potrafią zarabiać przez lata, i rezerwę pozwalającą finansować produkcję kolejnych tytułów. Ostatni wzrost wpływów z licencji pokazuje również, że firma może szerzej korzystać z popularności swoich światów. To konkretne atuty biznesu.
Przy 253,50 zł za akcję sama wiara w bardzo dobrego Wiedźmina 4 jeszcze by mnie nie przekonała do inwestycji. Przy wymaganym zwrocie 10 procent i braku trwałego wzrostu nasz model wymaga około 2,40 mld zł rocznie dla właścicieli całej grupy, już po wszystkich przyszłych wydatkach. I to mimo korzystnego odliczenia całej czerwcowej rezerwy. Żeby bronić tej ceny, potrzebowałbym rachunku pokazującego zarobek z kolejnych produkcji, starszych gier i licencji. Sam sukces najbliższej premiery tego nie zastąpi.
Taki rachunek wymaga prognozy wpływów i wydatków rok po roku. Bez ujawnionego budżetu nowego Wiedźmina część kosztów trzeba oszacować samodzielnie, a potem sprawdzić, jak pomyłka w tych szacunkach zmieni wynik.
W kolejnych raportach sprawdzałbym najpierw, ile firma przeznacza na gry i jak zmienia się jej rezerwa. Potem patrzyłbym, czy powtarzają się przychody z licencji i starszych gier. Dokładniejsze informacje o kosztach i terminach premier pomogłyby mi ocenić, ile CD Projekt jeszcze wyda, zanim pojawią się nowe wpływy. Trwalsze przychody albo niższy koszt ukończenia gier przemawiałyby za spółką. Jeśli produkcja potrwa dłużej i pochłonie więcej, akcjonariusz będzie potrzebował większego przyszłego zarobku lub niższej ceny zakupu.
Gracz może kupić Wiedźmina 4, ponieważ chce spędzić w jego świecie kilkadziesiąt godzin. Inwestor musi jeszcze sprawdzić, czy cena akcji zostawia mu rozsądny zarobek po sfinansowaniu powstania tego świata. To właśnie ta cena sprawia, że dwóch właścicieli tej samej dobrej spółki może uzyskać bardzo różny wynik.
Artykuł ma charakter edukacyjny i nie stanowi rekomendacji ani porady inwestycyjnej. Własne modele służą pokazaniu zależności i nie są prognozami wyników CD Projektu. Decyzja o inwestycji wymaga uwzględnienia własnej sytuacji i ryzyka straty kapitału.