Cameco to kanadyjska spółka, która wydobywa uran i przetwarza go na produkty potrzebne elektrowniom jądrowym. Uran wydobyty ze złoża musi przejść kilka etapów, zanim stanie się paliwem w reaktorze. Cameco zarabia na części tych etapów. Ma też 49 procent udziałów w firmie Westinghouse, która dostarcza technologie reaktorów, produkuje paliwo i obsługuje elektrownie.
Brzmi jak dobry sposób na inwestowanie w rozwój atomu. Elektrownie potrzebują paliwa, nowe bloki zwiększają zapotrzebowanie, a kopalni nie uruchamia się z dnia na dzień. Tylko że z tego jeszcze nie wynika, ile zarobi właściciel akcji.
W drugim kwartale 2026 roku średnia cena uranu na rynku spot, czyli przy dostawach w najbliższym czasie, wynosiła 85,18 USD za funt. Cameco sprzedawało go średnio po 67,79 USD. Co więcej, według rachunku spółki dodatkowy wzrost ceny spot o 5 USD mógłby w 2026 roku zwiększyć jej przychody, a jednocześnie pogorszyć przepływ gotówki. Żeby zrozumieć tę zależność, trzeba przyjrzeć się kontraktom i zakupom surowca.
Przy kursie 121,40 CAD za akcję interesuje mnie przede wszystkim, ile pieniędzy zostanie w Cameco dzięki rosnącemu popytowi na paliwo, gdy firma zapłaci za dostawy i inwestycje. Od tego zależy, czy dobry rynek przełoży się na dobrą inwestycję.
Co właściwie kupuje akcjonariusz Cameco
Cameco dostarcza koncentrat uranowy. Ceny podaje się zwykle w dolarach amerykańskich za funt U3O8, czyli tlenku uranu, a ilość surowca w funtach U3O8 lub jego równoważnika. Chodzi o zawartość uranu przeliczoną na tę postać chemiczną. Funt to około 454 gramy. Masa całego koncentratu może być inna. Ta jednostka nie oznacza masy czystego uranu ani gotowego paliwa do elektrowni.
W uproszczeniu surowiec trzeba oczyścić, przekształcić w odpowiednią postać chemiczną, a dla wielu typów reaktorów również wzbogacić. Wzbogacanie zwiększa udział izotopu uranu, który łatwiej ulega rozszczepieniu. Dopiero później produkuje się elementy paliwowe dopasowane do konkretnego reaktora. Część elektrowni, na przykład reaktory CANDU, wykorzystuje uran naturalny, więc droga paliwa wygląda inaczej.
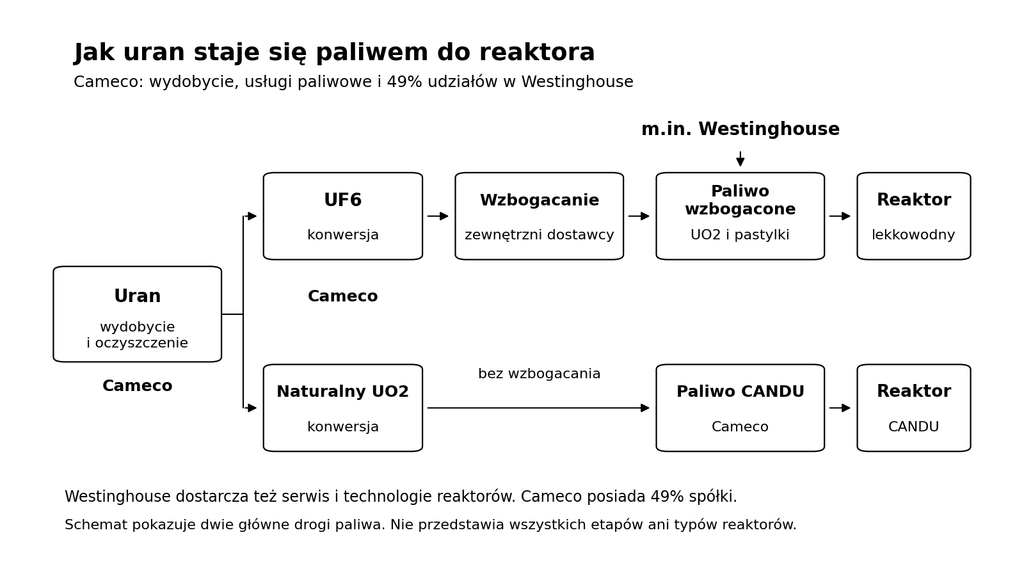
Schemat. Uproszczony cykl paliwowy. Cameco działa w wydobyciu oraz wybranych usługach paliwowych. Westinghouse dostarcza paliwo i usługi dla elektrowni. Wzbogacanie pokazano jako odrębny etap. Udział w projekcie wzbogacania nie oznacza, że Cameco już wzbogaca uran na skalę przemysłową.
Na działalność Cameco warto więc patrzeć szerzej niż na same kopalnie. Przetwarzanie uranu jest źródłem przychodów z usług, a udział w Westinghouse pozwala zarabiać także na obsłudze działających reaktorów. Nie trzeba czekać na budowę nowej elektrowni, żeby istniejąca zamówiła paliwo, części czy obsługę remontu.
| Działalność | Za co płaci klient | Jak widzimy ją w wynikach Cameco |
|---|---|---|
| Uranium | Dostarczony koncentrat uranowy | Sprzedaż i koszty segmentu; udział w wyniku Inkai rozliczany osobno |
| Fuel Services | Rafinacja, konwersja i określone produkty paliwowe | Sprzedaż i koszty odrębnego segmentu |
| Westinghouse, udział 49 procent | Paliwo, technologia i usługi dla elektrowni | Udział w wyniku inwestycji oraz otrzymane wypłaty, bez dodawania całej sprzedaży Westinghouse |
Drogę od rudy do paliwa można prześledzić w opisie cyklu paliwowego Cameco. Każda z tych działalności ma własne ceny, koszty i potrzeby inwestycyjne. Sam wzrost ceny uranu nie mówi więc, ile zarobi każda z nich.
Dla elektrowni liczy się dostawa na czas
Elektrownie, które już działają, muszą regularnie wymieniać część paliwa. To od nich pochodzi najbardziej konkretny popyt. Dostawca musi zapewnić odpowiedni produkt na czas, bo brak paliwa może zagrozić produkcji energii. W takiej sytuacji niewielka oszczędność na cenie surowca może być mniej ważna niż pewność dostawy.
W bazie reaktorów IAEA odczytanej 5 października 2026 roku było 417 reaktorów w eksploatacji i 78 w budowie. Te kategorie mają różne znaczenie dla przyszłych dostaw. Sama liczba bloków nie wystarczy też do policzenia zużycia uranu: różnią się mocą, technologią i sposobem wykorzystania paliwa.
Nowe reaktory zwiększają potencjalny rynek. Trzeba jednak odróżnić elektrownię działającą, budowaną i dopiero zapowiedzianą. Między deklaracją polityczną a rozpoczęciem pracy trzeba zdobyć finansowanie i pozwolenia oraz przeprowadzić wieloletni projekt. Elektrownia zamawia pierwsze paliwo przed rozruchem, lecz sama deklaracja nie pozwala jeszcze policzyć przychodu konkretnego producenta.
Cameco może zatem korzystać zarówno z odnawiania umów dla działających elektrowni, jak i z budowy nowych. Pierwsze źródło popytu łatwiej ocenić na podstawie rzeczywistych kontraktów. Drugie daje większy potencjał, ale też większe ryzyko opóźnień.
Podobnie jest z podażą. Zasób uranu w ziemi nie oznacza, że elektrownia dostanie go w przyszłym miesiącu. Potrzebne są pozwolenia, infrastruktura i zakład przetwarzający rudę. Na rynek trafia również materiał z zapasów i innych źródeł. Ich dostępność może łagodzić niedobór bieżącego wydobycia. Nie zakładałbym więc, że każda nowa zapowiedź elektrowni musi natychmiast wywołać trwały wzrost ceny.
Cameco ma szansę wykorzystać ten popyt, jeśli dostarczy materiał na czas i zostanie mu odpowiednio dużo pieniędzy po kosztach. Długa lista zamówień niewiele pomoże, gdy wykonanie umów wymaga drogich zakupów uranu.
Dlaczego Cameco sprzedaje uran poniżej ceny spot
Cena spot opisuje rynek dostaw w najbliższym czasie. Cena długoterminowa jest wskaźnikiem warunków umów na późniejsze dostawy. Oba wskaźniki opierają się na negocjowanych transakcjach. Nie ma jednej ceny giełdowej, po której każda elektrownia kupuje dowolną ilość uranu.
Trzecia liczba to średnia cena uzyskana przez Cameco. Wynika z dostaw wykonanych w danym okresie, często na podstawie umów podpisanych znacznie wcześniej. Porównanie jej z bieżącym spotem pomaga ocenić, jak działają kontrakty spółki, ale samo w sobie nie dowodzi, że zarząd źle sprzedaje surowiec.
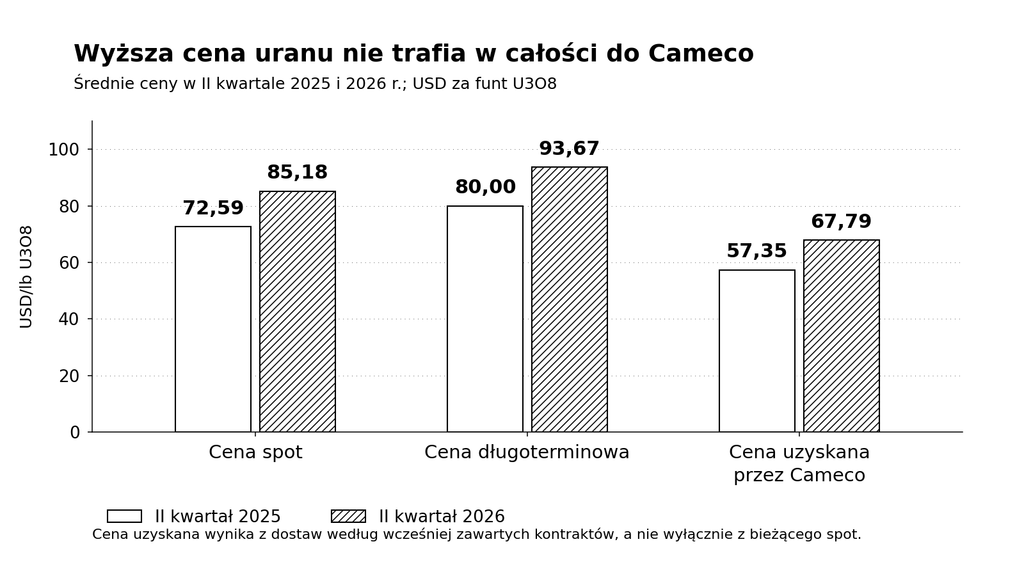
Wykres 1. Średnie ceny w drugim kwartale 2025 i 2026 roku, w USD za funt U3O8. Wskaźnik długoterminowy opisuje rynek, a nie średnią cenę wszystkich umów Cameco. Opracowanie własne na podstawie danych spółki w raporcie za drugi kwartał, strona 25.
W drugim kwartale 2026 roku cena uzyskana przez Cameco wyniosła 67,79 USD, wobec spotu 85,18 USD i wskaźnika długoterminowego 93,67 USD. W porównaniu z tym samym kwartałem 2025 roku cena sprzedaży wzrosła o około 18 procent. Firma korzystała z poprawy rynku. Nie zarabiała jednak tak, jakby cały sprzedany uran wyceniała według aktualnego spotu.
Na 30 września 2026 roku tabela cen Cameco podawała 89,63 USD dla spotu i 96,50 USD dla ceny długoterminowej jako średnie wskaźników UxC i TradeTech. To odczyty na koniec miesiąca. Nie zastępują średnich z całego kwartału ani nie mówią, po ile firma sprzeda pozostały uran w tym roku.
Kontrakty opóźniają i ograniczają korzyść ze wzrostu cen
Elektrownia podpisuje umowę wcześniej, aby zabezpieczyć przyszłe dostawy. Cameco wyjaśnia, że zwykle zaczyna dostarczać uran co najmniej dwa lata po zawarciu kontraktu. Warunki uzgodnione dziś mogą więc wpływać na wynik długo po tym, jak rynek zdąży się zmienić.
Część umów ma cenę ustaloną przy podpisaniu i później zwiększaną według określonych zasad. Inne odwołują się do wskaźników rynkowych. Mogą przy tym zawierać cenę minimalną oraz maksymalną. Minimum chroni sprzedającego przy spadku rynku, a maksimum ogranicza korzyść przy silnym wzroście. To koszt uzyskania bardziej przewidywalnych warunków współpracy.
Skalę tego mechanizmu dobrze pokazuje tabela wrażliwości istniejących kontraktów. Przy spocie 80 USD modelowana cena sprzedaży w 2026 roku wynosi 66 USD. Przy spocie 100 USD rośnie do 67 USD. Rynek droższy o jedną czwartą podnosi w tym rachunku cenę realizowaną tylko o około 1,5 procent.
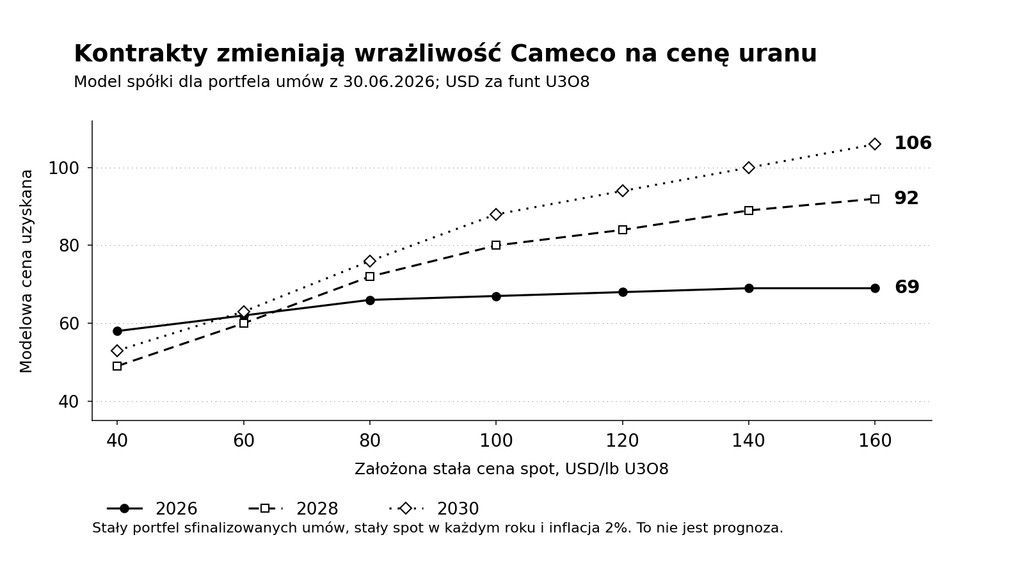
Wykres 2. Model Cameco dla portfela umów sfinalizowanych do 30 czerwca 2026 roku. Stały spot w każdym pokazanym roku, niezmieniony portfel i modelowa inflacja 2 procent. Kwoty zaokrąglone przez spółkę do pełnych USD za funt. To wrażliwość warunków umów, a nie prognoza cen ani wyników.
W 2030 roku różnica jest większa: przy spocie 80 USD cena realizowana wynosi w modelu 76 USD, a przy spocie 100 USD już 88 USD. W tym portfelu cena późniejszych dostaw mocniej zależy więc od rynku. Nowe umowy mogą zmienić te zależności.
Na koniec czerwca Cameco miało zakontraktowane dostawy średnio około 28 mln funtów rocznie w latach 2026 do 2030. Ilości w pierwszych trzech latach były wyższe od tej średniej, a w dwóch ostatnich niższe. Te umowy pomagają wstępnie ocenić przyszłe przychody. Cameco nadal musi jednak zdobywać kolejne zamówienia na dalsze lata. Wysoką przyszłą cenę sprzedaży trzeba dopiero uzyskać w nowych kontraktach.
Producent uranu musi również kupować uran
W drugim kwartale 2026 roku Cameco wyprodukowało 3,9 mln funtów U3O8 przypadających na jego udział, kupiło 2,8 mln i dostarczyło klientom 7,1 mln. Można się zdziwić: dlaczego firma posiadająca kopalnie kupuje surowiec od innych?
Dlatego że zobowiązania wobec klientów nie muszą odpowiadać bieżącemu wydobyciu. Materiał można pozyskać z własnych zakładów, z umów zakupowych i z zapasów. Firma korzysta także z pożyczek produktu, które później oddaje w materiale. Dzięki temu przestój jednej instalacji nie musi od razu zatrzymać dostawy. Te sposoby zabezpieczenia dostaw mają jednak swój koszt.
Na 2026 rok plan zakładał własną produkcję 19,5 do 21,5 mln funtów i sprzedaż 29 do 32 mln. W planie było też około 8 mln funtów zakupów zakontraktowanych, w tym materiał z Inkai, oraz do 3 mln zakupów rynkowych. Te 8 mln obejmuje już materiał z Inkai, więc nie doliczamy go drugi raz.
W drugim kwartale gotówkowy koszt własnej produkcji wyniósł 30,30 dolara kanadyjskiego, czyli CAD, za funt. Średni koszt zakupu sięgał 91,40 CAD. Różnica jest duża, choć te dwie miary obejmują różne koszty. Koszt produkcji nie zawiera choćby amortyzacji, wszystkich opłat i kosztów sprzedaży. Gdybym przyjął 30,30 CAD jako koszt każdego sprzedanego funta, mocno zaniżyłbym koszt sprzedaży.
Zapas uranu wynosił na koniec czerwca 8,7 mln funtów w przeliczeniu na U3O8. Pomaga dotrzymać dostaw przy zakłóceniach produkcji, ale po wykorzystaniu trzeba go odbudować. Jego zmiana nie sprowadza się do odjęcia sprzedaży od produkcji i zakupów. Znaczenie mają także pożyczki materiału oraz korekty wcześniejszych dostaw. Gdy trzeba kupić więcej uranu, większa część przychodu trafia do dostawców, zamiast zostawać w Cameco.
Ile zostaje z każdego sprzedanego funta
W drugim kwartale Cameco otrzymywało średnio 93,13 CAD za sprzedany funt. Jednostkowy koszt sprzedaży z amortyzacją wynosił 70,81 CAD. Zostawało 22,32 CAD, czyli około 24 procent ceny. To nadwyżka na poziomie marży brutto segmentu, przed pozostałymi kosztami firmy i podatkiem.
Rok wcześniej cena sprzedaży była niższa, 81,03 CAD, lecz koszt sprzedaży wynosił 56,12 CAD. Marża brutto sięgała około 31 procent. Wyższa cena sprzedaży nie wystarczyła więc do poprawy rentowności kwartału. Firma sprzedała mniej materiału, większą rolę odegrał zakupiony uran, a koszty remontu Cigar Lake obciążyły drugi kwartał zamiast trzeciego, jak rok wcześniej.
Nie przeliczałbym jednego kwartału na cały rok. W półroczu przychody segmentu rosły o 3 procent, a zysk brutto był prawie niezmieniony. Dlatego obok ceny sprzedaży sprawdzam ilość dostarczonego uranu i pełny koszt sprzedanego materiału. Dane oraz zasady ujęcia kosztów znajdują się w raporcie za drugi kwartał, na stronach 25 do 28.
Policzmy też, co zmienia cena sprzedaży i zakupu. Przy sprzedaży 30 mln funtów każdy dodatkowy 1 CAD ceny realizowanej daje 30 mln CAD przychodu, jeżeli firma sprzedaje tyle samo uranu. Jeżeli cena zakupu miliona funtów wzrośnie o 10 CAD, wydatek wzrośnie o 10 mln CAD. To dwa oddzielne rachunki. Dopiero gdy uwzględnimy oba, podatki i pozostałe koszty, możemy mówić o pieniądzach dla akcjonariusza.
Inkai pokazuje, dlaczego gotówka może przyjść później
Cameco ma 40 procent kazachstańskiego Inkai. Udział Cameco w zakupach materiału i dywidendach wynika jednak z warunków umów i nie zawsze odpowiada udziałowi we własności Inkai. Materiał z Inkai Cameco ujmuje jako zakup po cenie spot pomniejszonej o 5 procent. Samo wydobycie w Inkai kosztuje mniej. Korzyść z posiadania kopalni pojawia się w udziale w jej zysku, a gotówka wpływa później jako dywidenda.
Jeżeli spot wzrośnie, Cameco więcej zapłaci za otrzymany materiał. Jednocześnie może wzrosnąć zysk Inkai. Zapłata za materiał i wpływ dywidendy nie muszą jednak przypaść na ten sam rok. Dywidenda wymaga decyzji o wypłacie i uwzględnienia potrzeb finansowych wspólnego przedsięwzięcia.
To wyjaśnia, dlaczego rachunek spółki dla wzrostu spotu o 5 USD zakładał w 2026 roku dodatkowe 14 mln CAD przychodu, spadek skorygowanego zysku o 2 mln oraz pogorszenie przepływu gotówki o 12 mln. Zakup materiału z Inkai obciąża bieżący rok, a związana z nim dodatkowa wypłata może częściowo zrównoważyć ten wpływ dopiero w 2027 roku. To wyliczenie dotyczy określonych umów, kursu i planu zakupów. Większy wzrost ceny wymaga osobnego rachunku, a w innych warunkach droższy uran może poprawić wynik Cameco.
W kwietniu 2026 roku Cameco otrzymało z Inkai 124 mln USD netto, po potrąceniach, na podstawie wyników za 2025 rok. To rzeczywisty przykład wypłaty: na pieniądze z dobrego roku Inkai Cameco może czekać do kolejnego roku. Wydobycie i odbiór materiału następują według innego harmonogramu niż wypłata dywidendy.
Co może opóźnić wydobycie i dostawy
Cameco opiera własną produkcję na kanadyjskiej kopalni McArthur River z zakładem Key Lake oraz na kopalni Cigar Lake. To dobre złoża. O wyniku decydują jednak również zakłady przerobu, logistyka i remonty.
W maju 2026 roku powódź i uszkodzenie mostu utrudniły dostawy materiałów do McArthur River i Key Lake. W lipcu Cigar Lake przerwało produkcję wskutek awarii instalacji kwasu siarkowego w zakładzie McClean Lake, gdzie przetwarza się jego rudę. Produkcję wznowiono 14 lipca. To konkretny przykład zależności kopalni od instalacji poza samym złożem, opisany w komunikacie o wznowieniu pracy.
| Aktywo | Udział Cameco | Co może zmienić rachunek |
|---|---|---|
| McArthur River i Key Lake | Odpowiednio 69,805 i 83,33 procent | Wydobycie, dostępność zakładu przerobu, remonty i dostawy materiałów |
| Cigar Lake | 57,418 procent od 2 lipca 2026 roku | Produkcja kopalni oraz dostępność młyna McClean Lake |
| Inkai | 40 procent | Produkcja w Kazachstanie, transport materiału i termin dywidendy |
Cameco zwiększyło udział w Cigar Lake 2 lipca. Wcześniejsza produkcja przypadająca spółce była liczona według poprzedniego udziału. Większy udział oznacza większą część przyszłego wydobycia dla Cameco, ale nie powiększa historycznego wyniku za pierwsze półrocze.
Po lipcowym wznowieniu firma utrzymała roczny plan własnej produkcji 19,5 do 21,5 mln funtów. To oczekiwanie zarządu, a nie wykonany wynik. W kolejnych raportach sprawdziłbym szczególnie, jak przebiegły zaplanowany dłuższy remont Key Lake i późniejszy rozruch. Nawet przy niższym wydobyciu Cameco może wykonać umowy sprzedaży. Dotrzymanie terminu może jednak kosztować więcej, jeżeli firma zamiast własnej produkcji wykorzysta droższy zakupiony materiał.
Ile Cameco zarabia na przetwarzaniu uranu
Segment Fuel Services obejmuje rafinację, konwersję i określone produkty paliwowe, w tym paliwo dla reaktorów wykorzystujących uran naturalny. Klient płaci za potrzebną usługę lub produkt zgodny z wymaganiami jego elektrowni. Firma podaje tu ilości w kgU, czyli kilogramach uranu zawartego w produkcie. Nie dodajemy ich bez przeliczenia do funtów U3O8 z segmentu uranowego.
W pierwszym półroczu 2026 roku Fuel Services osiągnęło 286 mln CAD przychodu i 97 mln skorygowanej EBITDA, wobec odpowiednio 297 mln oraz 132 mln rok wcześniej. EBITDA to wynik przed odsetkami, podatkiem i amortyzacją; wersja skorygowana wyłącza jeszcze pozycje wskazane przez spółkę. Pomaga ocenić rentowność działalności przed tymi obciążeniami, ale nie pokazuje gotówki możliwej do wypłacenia.
Średnia cena realizowana wzrosła o około 2 procent, a jednostkowy koszt sprzedaży o 19 procent. Zmieniły się proporcje produktów i usług. Podobnie jak przy koncentracie, poprawa ceny nie gwarantuje poprawy zysku. Znaczenie ma też to, jak firma wykorzystuje zakłady, jakie produkty i usługi sprzedaje oraz ile musi zainwestować w utrzymanie produkcji.
Ten segment zmniejsza zależność od samego wydobycia, lecz nadal wymaga kapitału. Udział Cameco w projekcie wzbogacania GLE traktowałbym jako możliwość rozwoju. W modelu nie uwzględniam jednak gotówki z przemysłowej produkcji, bo Cameco jeszcze jej nie prowadzi.
Westinghouse daje dostęp do pracujących elektrowni
Westinghouse dostarcza paliwo, części, technologię i usługi dla elektrowni. Zarabia na utrzymaniu działających reaktorów oraz na nowych projektach. Cameco posiada 49 procent, a pozostałe 51 procent należy do Brookfield i jego partnerów.
Najbardziej przekonuje mnie tu obsługa istniejących reaktorów. Urządzenia wymagają utrzymania, przeglądów i kolejnych dostaw paliwa przez długi okres pracy. Te potrzeby powracają, ale zamówienia mają własne harmonogramy, więc nie dają takiej samej kwoty w każdym miesiącu. Nowe bloki mogą zwiększyć rynek usług na następne lata, lecz najpierw trzeba je sfinansować i zbudować.
W raporcie za drugi kwartał, na stronie 33, Westinghouse wykazywało na koniec 2025 roku zamówienia o wartości 13,2 mld USD w działalności dotyczącej pracujących elektrowni i 0,8 mld w działalności nowych bloków. To kwoty dla całej firmy, rozłożone na wiele lat realizacji. Dają bardziej konkretną podstawę do oceny biznesu niż suma wszystkich potencjalnych projektów.
Przy dużych projektach wyniki potrafią być nierówne. W drugim kwartale 2025 roku udział Westinghouse w budowie dwóch bloków w czeskich Dukovanach zwiększył przypadającą na Cameco część przychodów Westinghouse o około 170 mln USD. Takiego wpływu nie wpisywałbym automatycznie do każdego kolejnego roku. Spadek EBITDA rok później trzeba więc oceniać także z uwzględnieniem tego wyjątkowo mocnego okresu porównawczego. Sam spadek nie dowodzi, że gorzej zarabia cała obsługa istniejących elektrowni.
Ogłoszone 30 września ramy współpracy USA i Korei przewidywały potencjalne finansowanie 120 mld USD i do ośmiu reaktorów. Warunki były niewiążące. Chodziło o możliwy program finansowania, a nie o sprzedaż Westinghouse czy pieniądze należne Cameco.
Westinghouse złożyło również poufny projekt dokumentu do możliwej pierwszej oferty publicznej, czyli IPO. Komunikat z 31 lipca nie podawał liczby oferowanych akcji ani widełek ceny. Samo przygotowanie IPO nie przynosi jeszcze gotówki. Ewentualna oferta może dotyczyć nowych akcji lub sprzedaży istniejących udziałów. Skutek dla Cameco będzie zależał od rzeczywistych warunków oferty.
Zysk Westinghouse nie jest wypłatą dla Cameco
Udział w Westinghouse rozlicza się metodą praw własności. W uproszczeniu Cameco pokazuje swój udział w wyniku tej inwestycji, zamiast dopisywać 49 procent każdej pozycji sprzedaży do własnych przychodów. Podobnie traktuje Inkai. Przy czytaniu raportu i późniejszej wycenie trzeba więc oddzielić sprzedaż Cameco od wyników firm, w których ma udziały.
W pierwszym półroczu 2026 roku udział Cameco w skorygowanej EBITDA Westinghouse wynosił 284 mln CAD. Po odjęciu 104 mln nakładów spółka pokazywała 180 mln jako skorygowany wolny przepływ pieniężny (adjusted free cash flow). Ta nazwa może sugerować gotówkę dla właściciela. Miara nie uwzględnia jednak jeszcze w pełni odsetek, podatków i kapitału obrotowego, więc nie można jej utożsamiać z dywidendą.
W tym samym półroczu faktyczna wypłata z Westinghouse ujęta w przepływach Cameco wynosiła 67,5 mln CAD. Łącznie z Inkai dywidendy z inwestycji wyniosły 246,1 mln. Te dywidendy znajdują się już w przepływie operacyjnym Cameco. Gdybym dodał je do niego ponownie, zawyżyłbym nadwyżkę.
Podobny błąd można popełnić z EBITDA. Raportowana skorygowana EBITDA grupy obejmuje już udział w Westinghouse, a wynik segmentu Uranium zawiera wkład Inkai. Jeśli wyceniamy te inwestycje oddzielnie, trzeba najpierw usunąć ich wkład z pozostałej części rachunku. Inaczej ten sam zarobek podbija wycenę dwa razy.
Ile pieniędzy rzeczywiście zostaje
Przepływ operacyjny pokazuje gotówkę uzyskaną z bieżącej działalności, po uwzględnieniu terminów zapłat, podatków i rozliczeń z klientami oraz dostawcami.
Roczny rachunek pozwala lepiej ocenić działalność przy nierównych wynikach kwartałów. Udział w Westinghouse pojawił się jednak dopiero w listopadzie 2023 roku. W tym okresie Cameco rozszerzyło więc działalność, co trzeba uwzględnić przy porównaniu wyników.
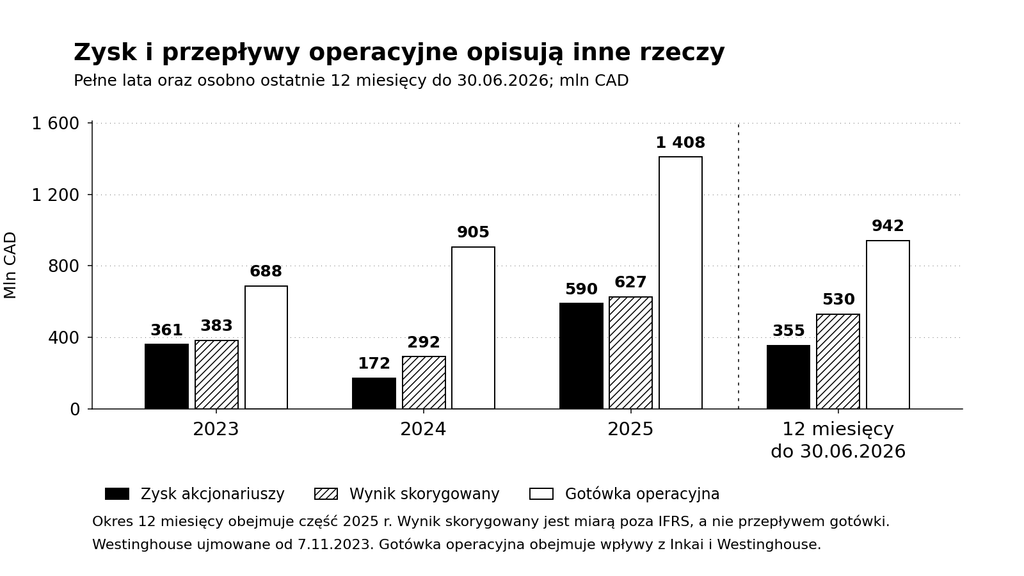
Wykres 3. Zysk przypisany akcjonariuszom, skorygowany wynik netto i przepływ operacyjny w mln CAD. Ostatnia grupa obejmuje 12 miesięcy do 30 czerwca 2026 roku, a nie prognozę całego 2026 roku. Wyniki skorygowane za okresy porównawcze zaczerpnięto z przekształconej serii w raporcie rocznym 2025. Dane półroczne pochodzą z raportu za drugi kwartał 2026.
W 2025 roku przepływ operacyjny wyniósł 1,41 mld CAD. W pierwszym półroczu 2026 roku tylko 108,8 mln, wobec 575,4 mln rok wcześniej. Przepływ zmniejszyły między innymi wyższe płatności podatkowe i potrzeby kapitału obrotowego. Chodzi o pieniądze związane z zapasami, należnościami i rozliczeniami potrzebnymi do prowadzenia biznesu. Sam dodatni zysk nie zapewnia, że gotówka wpłynie w tym samym okresie.
Policzmy zatem ostatnie 12 miesięcy. Do pełnego 2025 roku dodaję pierwsze półrocze 2026 i odejmuję pierwsze półrocze 2025. Przepływ operacyjny wynosi wtedy 941,8 mln CAD. Po nakładach inwestycyjnych zostaje 555,9 mln. Cameco wykazuje zapłacone odsetki i spłatę kapitału leasingu w części finansowej przepływów, więc odejmuję również te pozycje. Wynik spada do 501,3 mln CAD.
W tym rachunku jest też jednorazowa wypłata 171,5 mln USD z Westinghouse, otrzymana w październiku 2025 roku w związku z projektem Dukovany. Nie zakładam, że podobna kwota wpłynie co roku. Nawet wynik za pełne 12 miesięcy nie musi więc odpowiadać temu, ile gotówki firma uzyska w zwykłym roku działalności.
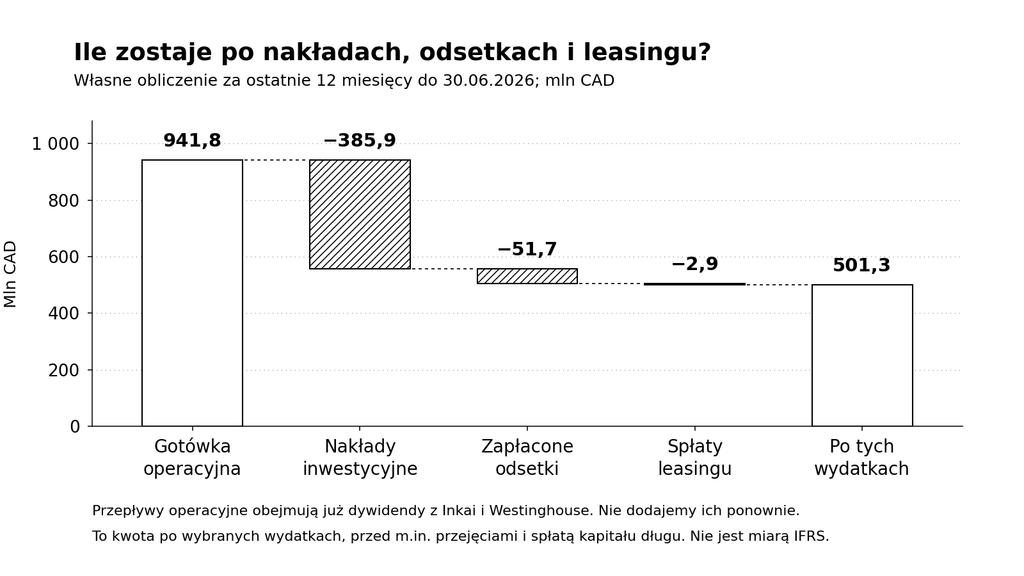
Wykres 4. Własny rachunek gotówki za 12 miesięcy do 30 czerwca 2026 roku. Przepływ operacyjny zawiera otrzymane dywidendy z inwestycji. Odjęto nakłady, zapłacone odsetki i kapitał leasingu, bez powtórnego dodawania wypłat Inkai lub Westinghouse. Rachunek nie obejmuje wszystkich transakcji inwestycyjnych ani spłat długu.
To około 1,15 CAD na akcję przy przyjętej liczbie akcji. Przy cenie 121,40 CAD historyczna nadwyżka odpowiada niespełna 1 procentowi ceny. Nie nazwałbym tego oczekiwaną stopą zwrotu. W przepływach są wypłaty dotyczące wcześniejszych wyników, a terminy zakupów, podatków i dostaw potrafią zmienić wynik za pojedyncze 12 miesięcy. Takie zestawienie pokazuje jednak skalę poprawy, na którą liczy rynek.
Przy wycenie wolę więc policzyć przyszłe ceny, koszty i inwestycje, niż założyć, że ta sama historyczna kwota będzie wracać co roku.
Bilans daje swobodę, ale inwestycje nadal kosztują
Na koniec czerwca 2026 roku Cameco miało 1,113 mld CAD gotówki i około 997 mln zadłużenia. Niewykorzystana linia kredytowa 1 mld CAD zwiększała możliwości finansowania, ale oznaczała możliwość pożyczenia pieniędzy, a nie pieniądze należące do akcjonariuszy. W lipcu firma zapłaciła dodatkowo 115,8 mln CAD za zwiększenie udziału w Cigar Lake. Podane saldo gotówki pochodzi więc z czerwca, jeszcze przed tą transakcją.
Trzeba też odróżnić bilans Cameco od bilansu Westinghouse. Na 30 czerwca dług Westinghouse pomniejszony o gotówkę wynosił około 4,58 mld CAD dla całej firmy. Na udział Cameco przypadało ekonomicznie około 2,24 mld. Nie jest to po prostu kolejny dług wpisany do skonsolidowanego bilansu Cameco. Obciąża jednak wartość jego udziału w Westinghouse i możliwości wypłat.
Plan inwestycji Cameco na 2026 rok wynosił 490 do 540 mln CAD i nie zawierał nakładów Inkai ani Westinghouse. Udział w nakładach samego Westinghouse planowano na 160 do 200 mln USD. Rozwój nowych technologii i rozbudowa działalności paliwowej może powiększyć biznes. Najpierw trzeba jednak sfinansować te inwestycje, a dopiero potem można zebrać pełne korzyści.
Do tego dochodzi kurs walut. Większość sprzedaży uranu jest rozliczana w USD, a Cameco przedstawia wyniki grupy w CAD. Część kosztów i zakupów również zależy od dolara amerykańskiego, a spółka stosuje zabezpieczenia kursowe. Osłabienie CAD nie sprawia więc automatycznie, że cały zysk rośnie w tej samej proporcji. W kolejnych rachunkach podaję wszystkie wartości na akcję w CAD i przyjmuję stały modelowy kurs 1,35 CAD za USD.
Jakich wyników wymaga cena akcji
Na zamknięciu sesji 2 października 2026 roku akcja CCO w Toronto kosztowała 121,40 CAD. Przy 435,533 mln akcji ujawnionych na 29 lipca giełdowa wartość wszystkich akcji, czyli kapitalizacja, wynosi około 52,87 mld CAD. Używam kanadyjskiego notowania i CAD; notowanie CCJ w Nowym Jorku jest w USD.
Chcę więc policzyć, ile pieniędzy może zostać dla akcjonariuszy. Własny model obejmuje sprzedaż uranu, koszty, usługi paliwowe, podatki i inwestycje. Inkai oraz Westinghouse uwzględniam wyłącznie przez wypłaty netto, po pokryciu potrzeb finansowych tych biznesów.
Tabela zawiera moje założenia na 2031 rok. Do własnej produkcji nie zaliczam Inkai. Jego materiał uwzględniam w zakupach, razem z uranem od pozostałych dostawców. Osiągnięcie tych wyników wymaga nowych kontraktów i rozwoju zdolności produkcyjnych.
| Założenie na 2031 rok | Ostrożny | Środkowy | Mocny |
|---|---|---|---|
| Sprzedaż uranu, mln funtów | 31 | 34 | 37 |
| Własna produkcja, mln funtów | 22 | 25 | 28 |
| Cena uzyskana, USD za funt | 72 | 88 | 105 |
| Średnia cena zakupu, USD za funt | 85 | 105 | 130 |
| Koszt gotówkowy własnej produkcji, CAD za funt | 35 | 35 | 35 |
| Nadwyżka usług paliwowych przed podatkiem i nakładami, mln CAD | 220 | 320 | 450 |
| Koszty centrali, badań i poszukiwań, mln CAD | 350 | 375 | 400 |
| Nakłady Cameco bez inwestycji stowarzyszonych, mln CAD | 500 | 600 | 750 |
| Wypłaty netto z Inkai dla Cameco, mln CAD | 150 | 250 | 350 |
| Wypłaty netto z Westinghouse dla Cameco, mln CAD | 150 | 500 | 1000 |
W rachunku uwzględniam też pozostałe koszty. W 2031 roku przeznaczam 15 procent wartości sprzedaży własnego wydobycia na uproszczoną rezerwę na opłaty od surowca. Na utrzymanie niepracujących aktywów i pozostałe koszty sprzedaży zakładam 110 mln CAD. To moje założenia, a nie ustawowe stawki.
Podatek liczę według stawki 25 procent od przybliżonego dochodu działalności uranowej i usług paliwowych, po odjęciu kosztów centrali, amortyzacji 300 mln CAD i odsetek. Z rachunku gotówki odejmuję następnie 60 mln odsetek, 5 mln spłaty leasingu, 30 mln rezerwy gotówkowej na rekultywację oraz 40, 60 lub 80 mln na kapitał obrotowy. Amortyzacja pomaga tu oszacować podatek. Realny wydatek inwestycyjny odejmuję osobno.
Nadwyżkę operacyjną w moim rachunku liczę po kosztach gotówkowych, przed podatkiem, nakładami i zmianą kapitału obrotowego. Przejdźmy przez środkowy wariant: do 1,333 mld CAD takiej nadwyżki z uranu dodaję 320 mln z usług paliwowych i odejmuję 375 mln kosztów centrali. Po podatku, inwestycjach i wymienionych wydatkach zostaje 293,5 mln. Wypłaty 250 mln z Inkai i 500 mln z Westinghouse zwiększają modelową gotówkę dla akcjonariuszy do 1,043 mld CAD.
Dla każdego roku od 2027 do 2031 robię osobny rachunek. Stopniowo zmieniam parametry: zaczynam od wartości zbliżonych do obecnej skali działalności i dochodzę do wartości pokazanych w tabeli. To uproszczenie, bo nie odtwarzam poufnego harmonogramu umów. Przyszłe wpływy przeliczam na dzisiejszą wartość przy wymaganym zwrocie 10 procent rocznie. Przykładowo 100 CAD otrzymane za pięć lat jest w takim rachunku warte dziś około 62 CAD. Dla wypłat na koniec lat 2027 do 2031 przyjmuję okresy około 1,25 do 5,25 roku od początku października 2026.
Do tych wpływów dodaję wartość działalności po 2031 roku. Jej nadwyżka rośnie w modelu nominalnie o 3 procent rocznie, co wymaga odnawiania aktywów i finansowania inwestycji. Nie zakładam więc, że te same kopalnie mogą bez końca zwiększać wydobycie.
Odsetki i obsługa zobowiązań są już uwzględnione w rachunku, także w wypłatach netto z firm, w których Cameco ma udziały. Dlatego nie odejmuję długu ponownie. Zakładam refinansowanie długu, czyli zastępowanie dotychczasowego finansowania nowym, oraz stałą liczbę akcji. Pomijam zatem możliwe przyszłe zmniejszenie udziału obecnych akcjonariuszy wskutek programów wynagrodzeń w akcjach. Z gotówki z końca czerwca odejmuję lipcowy zakup dodatkowego udziału w Cigar Lake i bufor 500 mln CAD. Osobno uwzględniam pożyczki materiału: dodaję należność 288,3 mln CAD za materiał pożyczony innemu podmiotowi i odejmuję zobowiązanie 262,3 mln CAD do zwrotu materiału pożyczonego przez Cameco. Te korekty bilansu dają łącznie dodatnie 523,0 mln CAD.
Obie pożyczki rozlicza się w materiale. Korzystam z czerwcowych wartości księgowych, więc jest to przybliżenie, które nie uwzględnia przyszłych cen i dokładnych terminów zwrotu. Nie doliczam tych zwrotów ponownie w rocznych przepływach. Przyszłe przepływy liczę od 2027 roku, bez odtwarzania zmian gotówki w drugim półroczu 2026. Pomijam też możliwe zwroty podatkowe o niepewnym terminie i wyniku rozliczenia. Rachunek nie jest więc pełną wyceną na konkretny dzień.
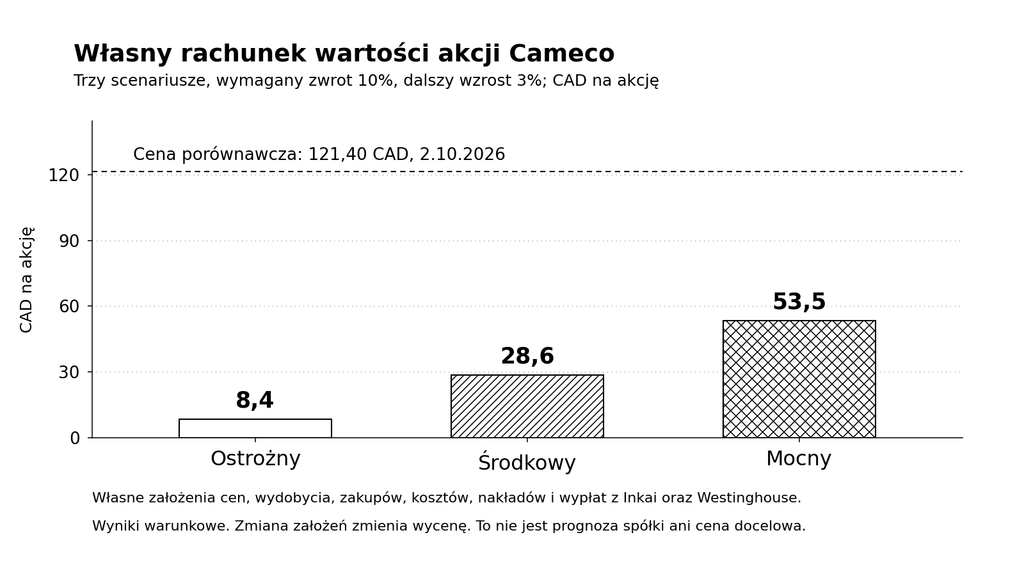
Wykres 5. Własne scenariusze wartości kapitału na akcję: 8,4 CAD, 28,6 CAD i 53,5 CAD. Wymagany zwrot 10 procent, wzrost po 2031 roku 3 procent, 435,533 mln akcji. Linia odniesienia to kurs 121,40 CAD z 2 października. To wyniki warunkowego modelu, nie ceny docelowe ani prognoza spadku kursu.
Rozpiętość wyniku jest duża. W ostrożnym wariancie droższe wydobycie i zakupy ograniczają nadwyżkę mimo większej sprzedaży. W mocnym gotówka w 2031 roku przekracza 2 mld CAD, ale przy przyjętych warunkach nadal nie uzasadnia ceny 121,40 CAD.
W środkowym scenariuszu około 75 procent wyceny pochodzi z okresu po 2031 roku. Przy wymaganym zwrocie 8 procent i późniejszym wzroście 3 procent wartość akcji wynosi w modelu 40,5 CAD. Przy wymaganym zwrocie 12 procent i wzroście 2 procent jest to 20,3 CAD. Pomijam dodatkową wartość udanego rozwoju GLE i osobne wpływy z IPO. Przyszła gotówka Westinghouse jest już uwzględniona.
Gdyby modelowa gotówka w każdym roku środkowego scenariusza była około 4,39 raza większa, przy tych samych stopach i korekcie bilansu otrzymałbym 121,40 CAD. W 2031 roku oznaczałoby to 4,58 mld CAD zamiast 1,04 mld. Ten rachunek pozwala sprawdzić skalę oczekiwań. Cenę mogą uzasadniać inne założenia wzrostu lub wymaganego zwrotu, ale trzeba wskazać źródło dodatkowych pieniędzy.
Co mogłoby być przekonujące do tej wyceny?
Nawet w mocnym wariancie mojego modelu wychodzi 53,5 CAD na akcję wobec rynkowych 121,40 CAD. Ten wariant wymaga już wyższej ceny sprzedaży uranu, większej własnej produkcji i miliarda CAD rocznych wypłat z Westinghouse. Nie traktuję 53,5 CAD jako pewnej wartości akcji. Przy pokazanych założeniach sama rozbudowa energetyki jądrowej nie wystarcza jednak do uzasadnienia ceny.
| Co sprawdzać w kolejnych raportach | Co rzeczywiście poprawia ocenę |
|---|---|
| Ceny i warunki nowych umów | Wzrost ceny realizowanej po uwzględnieniu limitów i terminów dostaw |
| Własne wydobycie i zakupy | Dostawy wykonane bez nadmiernego zwiększania kosztu zewnętrznego materiału |
| Usługi paliwowe | Większa nadwyżka po kosztach oraz inwestycjach potrzebnych do wzrostu |
| Westinghouse | Wiążące zamówienia i wypłaty po podatkach, nakładach oraz obsłudze długu |
| Przepływy grupy | Więcej gotówki po wydatkach, bez polegania na powtarzaniu tej samej jednorazowej wpłaty |
Zmieniłbym tę ocenę, gdyby nowe kontrakty podnosiły nadwyżkę po kosztach dostaw, a Westinghouse zwiększało wypłaty po swoich inwestycjach i obsłudze długu. Do zakupu nie wystarczyłaby mi kolejna informacja o planowanej elektrowni. Chciałbym zobaczyć w raportach, skąd Cameco weźmie dodatkowe pieniądze, których wymaga obecna cena akcji.
Materiał ma charakter edukacyjny i analityczny. Nie stanowi porady inwestycyjnej ani indywidualnej rekomendacji kupna lub sprzedaży. Scenariusze opierają się na opisanych założeniach, a inwestycja w akcje może przynieść stratę.