Booking.com jest pośrednikiem między podróżnym a obiektem noclegowym. Pomaga znaleźć miejsce, porównać oferty, zarezerwować pobyt, a coraz częściej również za niego zapłacić. Hotel nadal musi zapewnić pokój, posprzątać go i obsłużyć gościa. Platforma zarabia na doprowadzeniu do transakcji i usługach wokół niej.
Jeżeli rezerwujesz nocleg za 1000 zł, Booking nie zarabia na tym 1000 zł. Jego przychodem jest wynagrodzenie za pośrednictwo i dodatkowe usługi. Z tego trzeba jeszcze opłacić reklamę, pracowników, płatności, technologię i obsługę problemów. Zysk operacyjny pokazuje, co zostało po tych kosztach. Dopiero po podatkach, odsetkach i nakładach można policzyć, ile pieniędzy zostaje dla akcjonariusza.
W drugim kwartale 2026 roku grupa wydała na marketing 2,37 mld dolarów. To prawie jedna trzecia jej przychodów. Mimo tego osiągnęła 2,50 mld dolarów zysku operacyjnego. Booking płaci ogromne pieniądze za dotarcie do podróżnych, a jednocześnie potrafi na tym bardzo dobrze zarabiać.
Najbardziej interesuje mnie następna podróż tego samego klienta. Jeżeli sam wróci do Bookingu, firma ma szansę zarobić bez ponownego płacenia za reklamę, która sprowadzi go na platformę. Jeżeli przy kolejnym wyjeździe znów trzeba do niego dotrzeć przez płatną reklamę, sama popularność może nie wystarczyć. Pokażę, ile zostaje z rezerwacji i jakie warunki muszą się utrzymać, żeby obecna cena akcji miała sens.
Kupując akcje Bookingu, kupujesz więcej niż jedną stronę
Na giełdzie notowana jest Booking Holdings. W jej skład wchodzą między innymi Booking.com, Agoda, Priceline, KAYAK i OpenTable. Rezerwacja noclegu, wyszukiwanie ofert czy rezerwacja stolika to różne usługi. Wyniki finansowe w tej analizie dotyczą całej grupy. Dane samego Booking.com zaznaczam osobno.
Booking nie musi wybudować hotelu, żeby zarobić na kolejnym pobycie. Może sprzedawać noclegi w tysiącach obiektów, korzystając z tej samej technologii, marki i systemu obsługi. Dzięki temu może zwiększać sprzedaż bez kapitału potrzebnego do zakupu każdego następnego budynku.
Po obu stronach jest jednak ktoś, kogo trzeba przekonać. Podróżny musi znaleźć ofertę i zaufać rezerwacji. Obiekt musi uznać, że pozyskany gość jest wart zapłaconej prowizji. Jeżeli zabraknie atrakcyjnych miejsc, podróżny pójdzie gdzie indziej. Jeżeli zabraknie podróżnych, obiekt nie ma powodu oddawać platformie części przychodu.
W tym widzę siłę Bookingu. Duży wybór i rozpoznawalna marka pomagają zdobywać kolejnych klientów. Dla właściciela małego obiektu dostęp do ludzi z wielu krajów jest usługą, którą trudno odtworzyć samodzielnie. Dlatego platforma może pobierać za nią wynagrodzenie. Nawet z taką przewagą musi jednak nadal wydawać na przyciąganie podróżnych.
Nocleg za 1000 zł nie daje 1000 zł przychodu
Weźmy prosty przykład. Nocleg kosztuje 1000 zł, a uzgodniona prowizja wynosi 15 procent. Obiekt zachowuje 850 zł, platformie przypada 150 zł przed jej własnymi kosztami. W tym przykładzie pomijam podatki, dodatkowe opłaty i rabaty. Stawkę 15 procent przyjmuję tylko po to, żeby wyjaśnić mechanizm. Nie jest ustaloną średnią dla całej grupy.
W raportach pojawiają się trzy liczby, których nie można używać zamiennie.
| Miara | Co pokazuje | Czego z niej nie wyczytamy |
|---|---|---|
| Wartość rezerwacji brutto, gross bookings | Wartość zarezerwowanych usług, z podatkami i opłatami, pomniejszona o anulacje | Przychodu należnego platformie ani jej zysku |
| Przychody | Wynagrodzenie grupy za pośrednictwo i pozostałe usługi | Pieniędzy pozostałych po reklamie i innych kosztach |
| Zysk operacyjny | Przychody po wszystkich kosztach operacyjnych | Ostatecznej gotówki po odsetkach, podatkach i nakładach |
W drugim kwartale 2026 roku wartość rezerwacji brutto wyniosła 50,96 mld dolarów, przychody 7,35 mld, a zysk operacyjny 2,50 mld. Skala zarezerwowanych usług robi wrażenie. Przychody pokazują jednak dopiero wynagrodzenie grupy, a zysk operacyjny to, co zostało z niego po kosztach działalności.
Nie wyliczałbym średniej prowizji od noclegu, dzieląc przychody przez wartość rezerwacji. Te liczby obejmują różne usługi i dodatkowe źródła przychodów, a transakcje trafiają do nich w różnych momentach. Rezerwacja może powstać dziś, a przychód z pobytu pojawić się dopiero przy rozpoczęciu usługi.
Podobnej ostrożności wymaga liczba room nights, czyli zarezerwowanych noclegów liczonych jako pokoje pomnożone przez noce. Dwa pokoje na trzy noce dają sześć takich jednostek. Nie oznacza to sześciu nowych klientów. Definicje i dane kwartalne znajdują się w raporcie grupy za drugi kwartał 2026.
Kto przyjmuje pieniądze, a kto wykazuje przychód
Booking wykorzystuje dwa główne sposoby rozliczania rezerwacji. W modelu agency podróżny płaci dostawcy usługi, a platforma otrzymuje prowizję. W modelu merchant grupa organizuje pobranie płatności i późniejsze rozliczenie z dostawcą. Pieniądze mogą więc najpierw trafić do platformy.
Nawet wtedy cały rachunek za hotel nie staje się przychodem Bookingu. W modelu merchant grupa ujmuje przychody netto, czyli własne wynagrodzenie oraz przychody z odpowiednich usług płatniczych po uwzględnieniu zachęt dla klientów. Pieniądze należne obiektowi musi jeszcze rozliczyć i wykazuje je jako zobowiązanie.
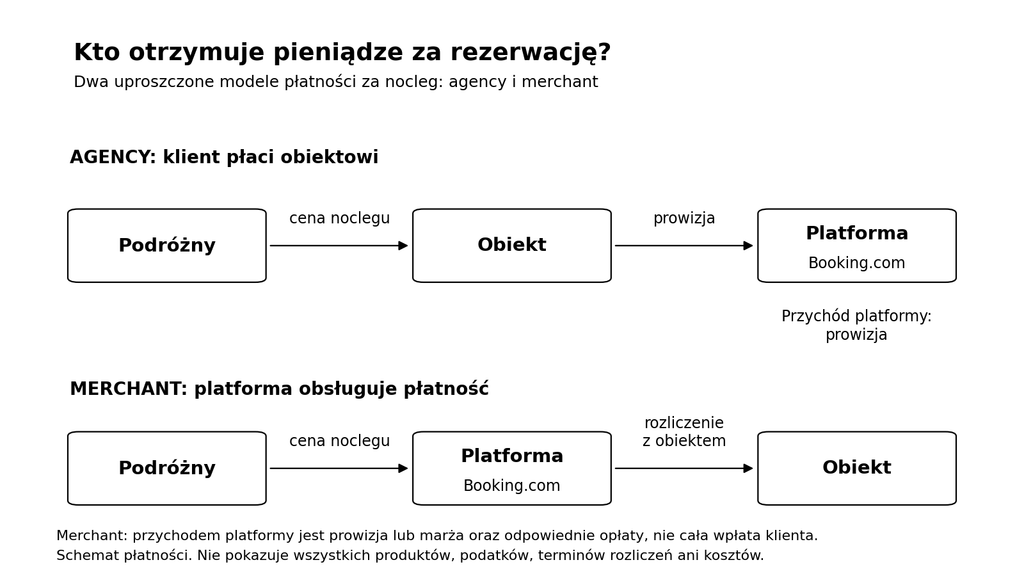
Schemat. Uproszczone przepływy pieniędzy w modelach agency i merchant. Samo pobranie pełnej zapłaty od podróżnego nie oznacza przychodu w tej samej wysokości. Rzeczywiste terminy płatności i zakres usług zależą od rezerwacji.
W drugim kwartale 2026 roku około 72,6 procent wartości rezerwacji brutto przypadało na model merchant, wobec około 69,1 procent rok wcześniej. Przychody merchant wzrosły do 5,13 mld dolarów, a agency zmalały do 1,90 mld. Część tej zmiany wynika z przenoszenia rezerwacji między modelami. Spadek agency nie jest więc dowodem, że klienci masowo odchodzą z platformy.
Obsługując płatność, Booking może ułatwić zakup i zaoferować dodatkowe usługi. Musi jednak ponieść koszty przetwarzania transakcji, ryzyka oszustw i zwrotów. Grupa podała, że w ostatnich dwunastu miesiącach dodatkowe przychody z ułatwiania płatności przewyższały związane z nimi dodatkowe koszty zmienne. To korzystna informacja. O tym, czy kolejny rodzaj usługi podnosi końcową marżę całego biznesu, decyduje jednak pełny rachunek kosztów.
Prawie co trzeci dolar przychodu idzie na marketing
Booking musi trafić do człowieka, który właśnie planuje podróż. Część ruchu pozyskuje przez płatne wyniki wyszukiwania, porównywarki, partnerów i inne kanały reklamowe. Wydaje też na rozpoznawalność marki, żeby przy kolejnej okazji podróżny sam wszedł na stronę lub otworzył aplikację.
W drugim kwartale 2026 roku marketing kosztował 2,371 mld dolarów, wobec 2,139 mld rok wcześniej. Wydatki wzrosły o około 10,8 procent, przy wzroście przychodów o około 8,1 procent. Na każde 100 dolarów przychodu przypadało już 32,25 dolara marketingu, wobec 31,47 dolara wcześniej. Różnica wynosi około 0,78 punktu procentowego.
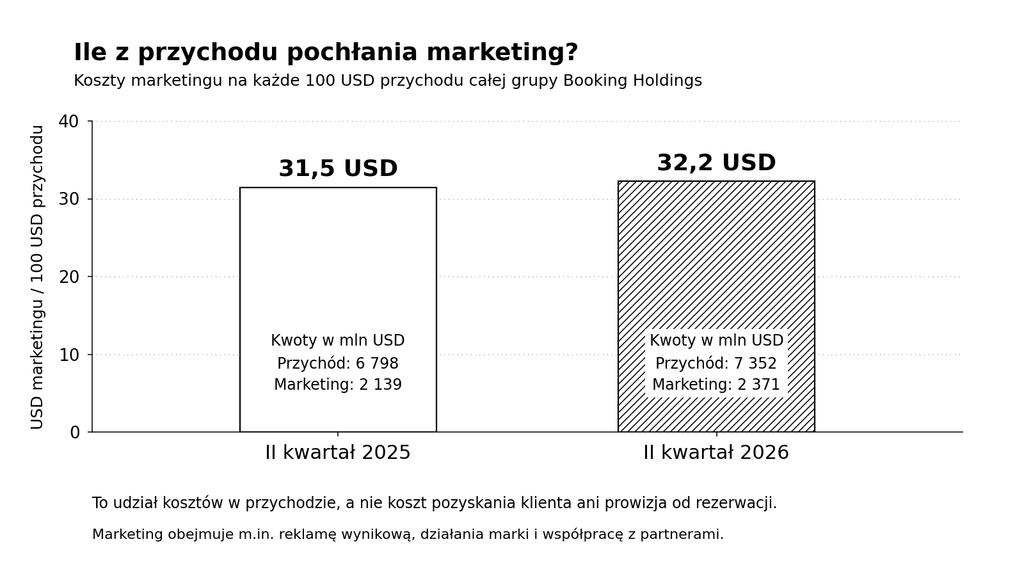
Wykres 1. Marketing na każde 100 USD przychodu w drugim kwartale 2025 i 2026 roku. Proporcje obliczone z kwot rachunku wyników podanych w mln USD. Jest to udział całego marketingu w przychodzie grupy.
Sam wzrost wydatków na marketing nie byłby dla mnie powodem do obaw. Firma może wydawać więcej, jeśli przychody rosną szybciej. W tym kwartale było odwrotnie: na zdobycie i utrzymanie rezerwacji poszła większa część przychodu niż rok wcześniej.
Z tego budżetu Booking płaci za dotarcie do nowych klientów, zachęcenie wcześniejszych użytkowników do powrotu i budowanie marki w różnych kanałach. Bez rozdzielenia tych wydatków nie policzymy rzeczywistego kosztu pozyskania nowego klienta. Jedna średnia stawka za podróżnego albo kliknięcie dawałaby pozorną dokładność.
Najważniejsze jest dla mnie, ile firma zarabia po opłaceniu kampanii. Droższa reklama może mieć sens, jeśli przyciąga klientów rezerwujących za większe kwoty albo buduje relację na kilka kolejnych podróży. Gorzej, gdy Booking płaci coraz więcej za klienta, którego przy następnym zakupie znów musi przekonać reklamą.
Aplikacja pomaga. Powrót bez reklamy pomaga bardziej
Jeżeli klient sam wraca do Bookingu, kolejna transakcja może kosztować platformę mniej. Nie musi za każdym razem płacić za sprowadzenie go z zewnętrznego serwisu. Booking zna wcześniejsze rezerwacje, ma zapisane dane i może ułatwić zakup.
Ponad połowa rezerwowanych noclegów pochodzi z aplikacji. W danych za dwanaście miesięcy do czerwca 2026 spółka opisuje ich udział jako górną część przedziału od 50 do 59 procent, rok wcześniej jako jego środkową część. Bezpośrednie rezerwacje nadal pozostają w środkowej części tego samego przedziału. Raport podaje przybliżenia, więc nie dopisuję do nich dokładnych procentów.
Więcej zakupów w aplikacji nie oznacza automatycznie większego udziału ruchu bezpośredniego. Klient może pobrać aplikację po obejrzeniu płatnej reklamy. Bezpośrednio może wejść także nowy klient. Te wskaźniki opisują różne kanały rezerwacji i nie należy ich sumować. Udział noclegów pozyskanych bezpośrednio liczony jest względem noclegów całej grupy, także tych z kanału B2B, czyli współpracy z partnerami biznesowymi. Po wyłączeniu B2B udział jest wyższy, ale raport nie podaje dokładnej liczby.
Powrót bez reklamy też wymaga wcześniejszych wydatków. Żeby ktoś pamiętał markę i chciał wrócić, Booking musiał zbudować produkt, obsłużyć jego podróż i często zapłacić za pierwsze dotarcie. Relację mogą podtrzymywać rabaty.
Bardziej przekonałoby mnie, gdyby przez kilka okresów rósł udział noclegów pozyskiwanych bezpośrednio, a grupa utrzymywała rentowność. Sama rosnąca liczba instalacji aplikacji mówi mi mniej. Ostatecznie chodzi o to, czy kolejna rezerwacja zostawia więcej pieniędzy.
Rabat Genius też ktoś finansuje
Genius jest bezpłatnym programem lojalnościowym Booking.com. Na wybranych ofertach daje obniżki i dodatkowe korzyści. Użytkownik po zalogowaniu może zobaczyć rabat na pobyt, a wraz z kolejnymi ukończonymi rezerwacjami uzyskiwać wyższy poziom programu. Nie każda oferta daje te same warunki.
Dla inwestora najważniejsze jest, kto płaci za zniżkę. Regulamin, część A13, przewiduje obniżenie stawki przez uczestniczącego dostawcę albo finansowanie rabatu przez Booking.com dla określonych produktów i usług. Za rabat może więc zapłacić obiekt albo platforma, zależnie od konkretnej oferty.
Jeżeli za rabat płaci Booking, zmniejsza się to, co zostaje mu z rezerwacji. Wróćmy do naszego uproszczonego przykładu: nocleg kosztuje 1000 zł, obiekt ma otrzymać 850 zł, a platforma dysponuje 150 zł. Jeśli Booking finansuje 50 zł obniżki, podróżny płaci 950 zł, obiekt nadal otrzymuje 850 zł, a platformie zostaje 100 zł przed jej pozostałymi kosztami. Tak wygląda mechanizm w moim przykładzie. Nie jest to średnia dla programu Genius.
Takie zachęty grupa zwykle ujmuje jako pomniejszenie przychodu. Gdy rabat już obniżył przychód, nie możemy odjąć go drugi raz jako dodatkowego kosztu marketingu. Patrząc wyłącznie na wydatki reklamowe, łatwo natomiast przeoczyć, że część kosztu przekonania klienta już obniżyła przychody.
Osobno działa Booking Sponsored Benefit, czyli obniżka ceny finansowana przez platformę przy zachowaniu uzgodnionej stawki obiektu i prowizji. Nie utożsamiajmy wszystkich takich ofert z całym programem Genius. W obu przypadkach zastanawiałbym się nad tym samym: czy rabat zachęca do dodatkowej, opłacalnej rezerwacji i przyszłego powrotu, czy tylko zmniejsza wynagrodzenie za sprzedaż, która i tak by się odbyła?
Reklama jest opłacona, podróż może się nie odbyć
Możliwość bezpłatnego odwołania noclegu bywa dla podróżnego dużym ułatwieniem. Booking nie wie jednak jeszcze, ile z pozyskanych rezerwacji zamieni się w przychód. Jeżeli kampania została już opłacona, odwołanie pobytu nie cofa automatycznie wydatku na reklamę.
Grupa opisała taką sytuację w pierwszym półroczu 2026. Anulacje związane z konfliktem na Bliskim Wschodzie obniżyły efektywność części płatnego marketingu. W samym drugim kwartale wskaźnik anulacji był już niższy niż rok wcześniej. Problem z początku półrocza nie oznacza więc, że odwołania rosły także później.
W moim przykładzie kampania kosztuje 20 tys. zł i przynosi 1000 rezerwacji. Zakładam, że każda dotyczy jednego pobytu, a odwołanie nie przynosi wynagrodzenia platformie. Gdy wszystkie pobyty się odbędą, na jeden przypada 20 zł wydatku. Przy 20 procentach anulacji zostaje 800 pobytów i koszt rośnie do 25 zł. Przy połowie odwołanych rezerwacji wynosi już 40 zł.
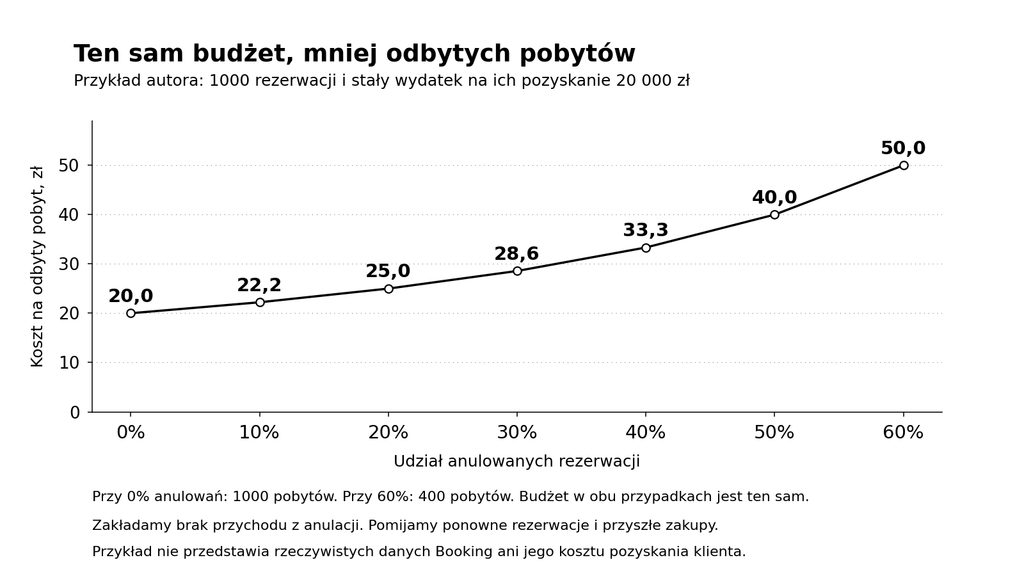
Wykres 2. Stały wydatek 20 000 zł i 1000 rezerwacji. Zmieniamy tylko odsetek anulacji bez wynagrodzenia. To przykład autora pokazujący koszt kampanii na odbyty pobyt, nie rzeczywisty koszt pozyskania klienta w Booking.
Nie każda anulacja ma identyczny skutek. Warunki odwołania bywają różne, a klient może zaraz dokonać innej rezerwacji. Może też wrócić za kilka miesięcy. Przykład pokazuje tylko, dlaczego sama liczba rezerwacji uzyskanych dzięki kampanii nie wystarcza do jej oceny.
W gorszym okresie grupa może więc mieć mniej przychodów, choć za reklamy już zapłaciła. Ważne jest, ile kosztuje doprowadzenie do podróży, za którą platforma rzeczywiście otrzyma wynagrodzenie.
Dlaczego hotel nadal oddaje część rachunku
Skoro obiekt może sprzedać pokój na własnej stronie, po co ma płacić pośrednikowi? Bo strona internetowa nie zapewnia sama z siebie gości. Ktoś musi ją znaleźć, zaufać płatności i podjąć decyzję. Właściciel noclegu również ponosi koszt zdobycia klienta, nawet jeśli nie nazywa go prowizją.
| Obiekt | Co może mu dawać Booking | Co zmienia rachunek opłacalności |
|---|---|---|
| Mały obiekt bez rozpoznawalnej marki | Dostęp do zagranicznych podróżnych, widoczność i obsługę rezerwacji | Czy potrafi zapełnić te same pokoje taniej we własnym kanale |
| Duża sieć z własną bazą klientów | Dodatkowy popyt i dotarcie do nowych podróżnych | Własny program lojalnościowy, marketing i możliwość zachęcenia do powrotu bez pośrednika |
Hotel może korzystać z platformy przy pierwszej wizycie, a później zachęcać gościa do bezpośredniej rezerwacji. Wtedy ma szansę zachować większą część kolejnego rachunku. Booking chce, żeby podróżny nadal szukał miejsca przez jego usługę, również gdy następnym razem wybierze inny hotel.
To napięcie nie musi oznaczać końca współpracy. Obiekt może uważać prowizję za wysoką, a jednocześnie nie mieć tańszego sposobu na sprowadzenie konkretnego gościa. Platforma może być najbardziej przydatna w okresie słabszego popytu, kiedy ważniejsze od pełnej stawki jest sprzedanie pustego pokoju.
Siłę Bookingu oceniałbym więc po tym, czy sprowadza do obiektów gości, na których te obiekty zarabiają. Jeżeli właściciele znajdują coraz lepsze alternatywy, Booking ma mniejszą swobodę pobierania prowizji. Jeżeli nadal przyciąga klientów, których inaczej nie dałoby się zdobyć, jego wynagrodzenie ma uzasadnienie.
Po reklamie zostaje dużo. To jeszcze nie zysk
Od 7,352 mld dolarów kwartalnych przychodów odejmijmy 2,371 mld marketingu. Zostaje 4,981 mld. Z tej kwoty grupa musi jednak opłacić jeszcze resztę działalności.
Sprzedaż i pozostała obsługa kosztowały 942 mln dolarów, personel 900 mln, a administracja, technologia, amortyzacja i transformacja łącznie 639 mln. Po tych wydatkach zysk operacyjny wyniósł 2,50 mld dolarów. Rachunek obejmuje wszystkie koszty operacyjne według US GAAP, czyli amerykańskich zasad rachunkowości.
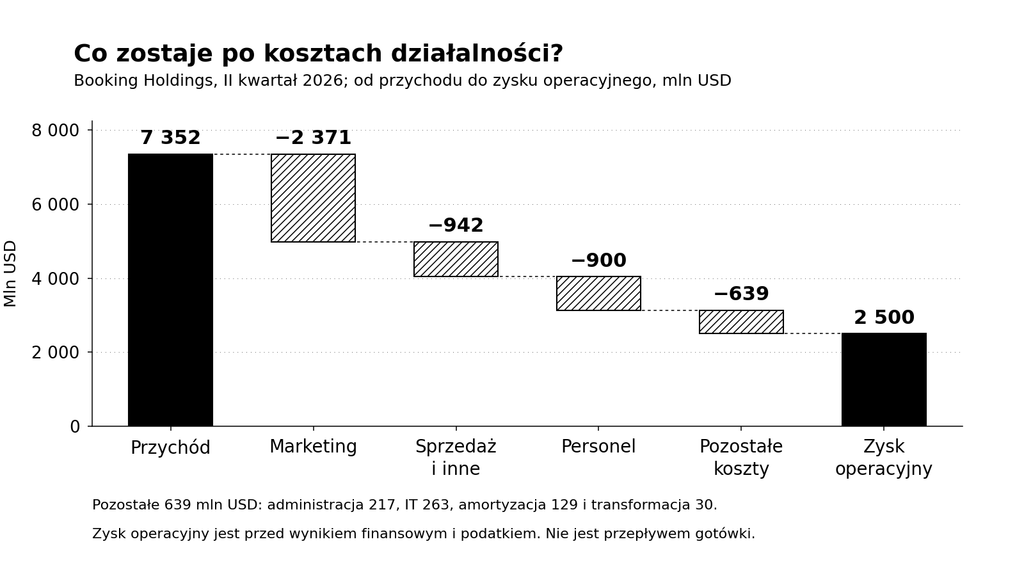
Wykres 3. Pełne przejście od przychodów do zysku operacyjnego w drugim kwartale 2026 roku, mln USD. Pozostałe koszty obejmują administrację 217, technologię 263, amortyzację 129 i transformację 30. Wynagrodzenia obejmują także koszt świadczeń w akcjach.
Droższy marketing nie przeszkodził w poprawie marży operacyjnej z około 33,1 do 34,0 procent. Pozostałe koszty łącznie rosły znacznie wolniej od przychodów. Dlatego nie skreślałbym biznesu na podstawie samego rachunku za reklamę. Po wszystkich wydatkach operacyjnych grupa zostawiła sobie większą część przychodu niż rok wcześniej.
Takiej poprawy nie przenosiłbym automatycznie na kolejne kwartały. Na koszty mogą wpływać oszczędności, jednorazowe rozliczenia i moment ujęcia wydatku. W pierwszym półroczu wystąpiły między innymi korzystne rozliczenia sporów i kanadyjskiego podatku od usług cyfrowych. Wzrost zysku netto dodatkowo silnie zależał od niegotówkowych różnic kursowych związanych z zadłużeniem. Dlatego wynik operacyjny mówi tu więcej o biznesie niż sam procent wzrostu zysku netto.
Nawet przy tej rentowności reklama może mocno zmienić wynik. Przy tych przychodach wzrost udziału kosztów marketingu o jeden punkt procentowy oznaczałby 73,52 mln dolarów mniej zysku operacyjnego, czyli około 2,9 procent obecnego wyniku. Zakładam niezmienione przychody i pozostałe koszty. To mój prosty test, nie prognoza: w praktyce dodatkowy wydatek powinien również przynieść dodatkową sprzedaż.
Więcej rezerwacji nie zawsze daje taką samą marżę
W drugim kwartale 2026 liczba zarezerwowanych noclegów rosła o około 5 procent, a ich wartość wraz z innymi usługami o około 9 procent. Spółka wskazała również około 2 procent wzrostu średniej ceny noclegu przy stałych kursach walut i około 1 procent korzystnego wpływu walut na wartość rezerwacji. Na wynik wpływały też zmiany w innych usługach. Nie sumowałbym tych przybliżeń tak, jakby dokładnie wyjaśniały cały wzrost.
Wyższa cena pokoju może zwiększyć wynagrodzenie platformy, choć nie pozyskała proporcjonalnie więcej podróżnych. Gdy waluta zagranicznego rynku umacnia się wobec dolara, po przeliczeniu grupa wykazuje wyższe wyniki w dolarach. Oba efekty pomagają w danym okresie, ale mają inną trwałość niż wzrost liczby odbytych podróży.
Booking chce też obsługiwać więcej elementów jednego wyjazdu. Do noclegu może dojść lot, transport czy wynajem auta. Grupa określa tę strategię jako Connected Trip, czyli łączenie usług wokół całej podróży. Jeżeli klient załatwia więcej spraw w jednym miejscu, może mieć mniej powodów, żeby szukać następnego pośrednika.
Większy wybór usług nie musi jednak oznaczać wyższej marży. Grupa wskazuje, że usługi poza noclegami mają niższą rentowność. Sprzedaż może rosnąć dzięki nowej kategorii, a marża całego biznesu maleć. Rozwijając obsługę płatności, grupa również zmienia proporcje kosztów.
W kolejnych raportach sprawdzałbym więc osobno liczbę noclegów, ceny, waluty i rodzaj usługi. Zdanie „turystyka rośnie, więc Booking będzie zarabiał coraz więcej na każdej rezerwacji” pomija wszystkie te różnice.
Dużo gotówki, ale część czeka na podróż
Platforma może przyjąć pieniądze kilka miesięcy przed pobytem. Gdy rośnie liczba takich rezerwacji, gotówka trafia na rachunek jeszcze przed ujęciem przychodu i rozliczeniem z obiektem. Pomaga finansować działalność, ale część trzeba będzie później rozliczyć z dostawcami i podróżnymi.
Na koniec czerwca 2026 grupa wykazała 17,21 mld dolarów gotówki i jej ekwiwalentów. Oddzielnie miała 294 mln gotówki, którą nie mogła swobodnie dysponować. Nie dodaję jej do tej kwoty. Zobowiązania z tytułu nierozliczonych rezerwacji merchant wynosiły 10,12 mld dolarów, wobec 5,27 mld na koniec grudnia. Obejmują przyszłe rozliczenia z dostawcami oraz część przyszłych przychodów i obowiązków wobec podróżnych. Dlatego nie traktowałbym całej tej pozycji jak depozytu należnego hotelom.
Samo odjęcie całego tego salda od gotówki nie pokaże dokładnie, ile zostaje dla akcjonariuszy. Trzeba uwzględnić także należności, inne zobowiązania, sezon i terminy płatności. Na zmianę salda między grudniem a czerwcem wpływają choćby kursy walut, więc nie jest ona identyczna z wpływem gotówki.
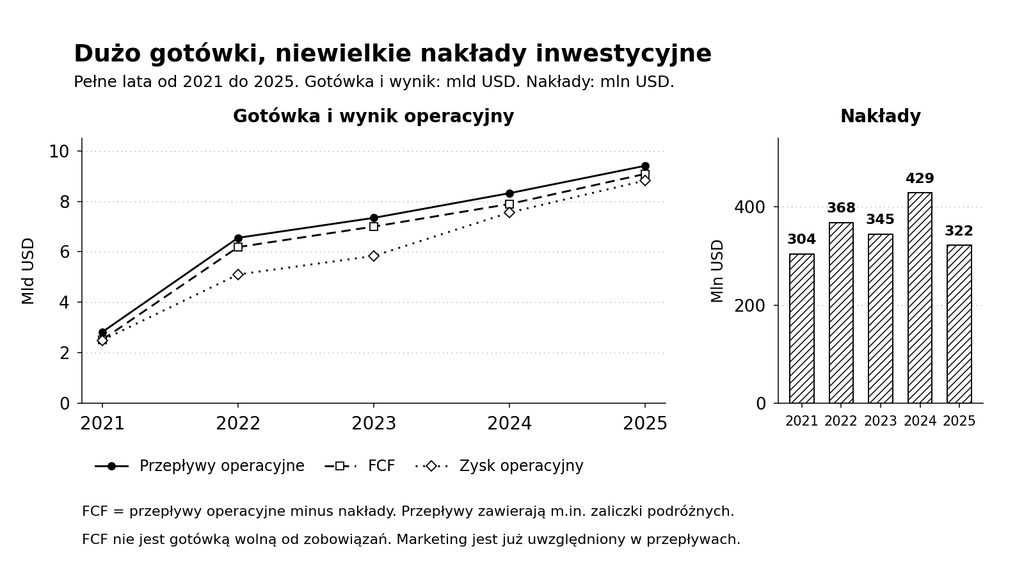
Wykres 4. Pełne lata 2021 do 2025. Przepływy pieniężne i zysk operacyjny w mld USD, nakłady w mln USD. Wolne przepływy pieniężne, FCF, oznaczają tutaj gotówkę z działalności operacyjnej pomniejszoną o nakłady na środki trwałe. Ta miara obejmuje wpływ zmian aktywów i zobowiązań operacyjnych oraz dodanie niegotówkowego kosztu świadczeń w akcjach.
Dane: rachunki przepływów i wyników w raporcie rocznym 2023 oraz raporcie rocznym 2025.
W 2025 roku gotówka operacyjna wyniosła 9,409 mld dolarów, a nakłady 322 mln. Tak liczone FCF osiągnęło 9,087 mld. Grupa wypracowała dużo gotówki przy niewielkich nakładach na majątek w porównaniu z działalnością hotelową. Żeby ocenić, czy cała ta kwota może regularnie trafiać do akcjonariuszy, trzeba jednak przyjrzeć się jej bliżej.
Za dwanaście miesięcy zakończonych 30 czerwca 2026 FCF wynosi 9,539 mld dolarów. Do oceny ceny akcji przyjmuję mniejszą kwotę. Usuwam dodatni wpływ zmian aktywów i zobowiązań operacyjnych oraz traktuję wynagrodzenia w akcjach jak realny koszt. Rachunek wygląda tak.
| Element rachunku | Mld USD |
|---|---|
| FCF za dwanaście miesięcy do 30 czerwca 2026 | 9,539 |
| Usunięcie dodatniego wpływu netto zmian aktywów i zobowiązań operacyjnych | -0,840 |
| Ekonomiczny koszt świadczeń w akcjach | -0,617 |
| Własna rezerwa na kapitał leasingów finansowych | -0,025 |
| Baza gotówki przyjęta do scenariuszy | 8,057 |
Najpierw odejmuję całe 840 mln wpływu netto zmian aktywów i zobowiązań operacyjnych, nie tylko przyrost zaliczek klientów. Na koszt akcji pracowniczych składają się 601 mln dodane z powrotem w przepływach oraz 16 mln różnicy do pełnej kwoty ujętej w kapitale. Odejmuję je raz, w łącznej kwocie 617 mln. Rezerwa 25 mln na spłatę kapitału leasingów finansowych opiera się na ostatnim pełnym roku. Zostaje około 8,1 mld dolarów.
Taką kwotę przyjmuję do własnych scenariuszy. Spółka nie raportuje tej miary, a ja nie traktuję jej jako w pełni oczyszczonego wyniku z regularnej działalności. W rachunku nadal pozostaje część skutków sporów, podatków i restrukturyzacji. Rezerwę leasingową tylko szacuję, bo nie jest to ujawniona kwota za ostatnie dwanaście miesięcy. Chodzi o to, żeby nie zawyżać oceny biznesu dzięki przedpłatom klientów i nie traktować pracy opłaconej akcjami tak, jakby nic nie kosztowała.
Spójrzmy też, ile grupa przekazała akcjonariuszom oraz ile długu wyemitowała i spłaciła. W pierwszym półroczu 2026 wydatki na wykup akcji wykazane w przepływach wyniosły 7,76 mld dolarów, a dywidendy 664 mln. Grupa wyemitowała dług za około 2,98 mld i spłaciła kapitał za 1,00 mld. Nie zakładałbym więc, że duże odkupy w całości sfinansowała bieżącym zarobkiem. Po sezonie musi jeszcze rozliczyć wcześniej przyjęte rezerwacje.
Kto będzie miał dostęp do następnego klienta
Konkurencja innych stron z noclegami to tylko jeden powód, dla którego Booking może płacić więcej za dotarcie do klienta. Znaczenie ma też miejsce, w którym podróżny zaczyna szukać. Grupa wskazuje na malejący ruch z bezpłatnych wyników wyszukiwania i przewiduje, że ta tendencja może utrzymać się w bliskim i średnim terminie. Jeżeli zastąpi brakujący ruch reklamą, może wydać więcej.
W raporcie rocznym 2025 widać, jak oczekiwania dotyczące kosztów reklamy wpływają na wycenę. Grupa ujęła 457 mln dolarów utraty wartości związanej z KAYAK. Przy ocenie tego biznesu podniosła oczekiwane koszty pozyskiwania klientów. Sam odpis nie jest nowym wydatkiem na reklamę. Pokazuje jednak, że gdy przewidywany koszt reklamy rośnie, wartość całej działalności może spaść.
Zmieniają się też zasady w Europejskim Obszarze Gospodarczym. DMA, czyli unijne przepisy dotyczące dużych platform cyfrowych, daje dostawcom większą swobodę oferowania innych cen poza Booking.com. W wyjaśnieniu Komisji Europejskiej z 28 września 2026 opisano również zmianę dotyczącą Booking Sponsored Benefit: przy ocenie, czy obiekt może uczestniczyć w programie, ceny oferowane poza platformą nie są już jednym z kryteriów. Te zmiany dotyczą obiektów w EOG, nie całego świata.
Hotel może więc mocniej zachęcać gościa do rezerwacji bezpośrednio u siebie. Nie wynika z tego, że przestaje potrzebować pośrednika albo że prowizje zostały zakazane. Booking musi jednak przekonać właściciela, że sprowadza gości, za których warto zapłacić. Podróżnego musi zachęcić wyborem ofert i wygodą.
Podobna niepewność wiąże się z rozwojem asystentów AI. Jeśli podróżny rozpocznie planowanie wyjazdu w takim narzędziu, kto zdecyduje, do której platformy trafi rezerwacja i ile Booking zapłaci za dotarcie do tego klienta? Rozważam tu ryzyko, a nie potwierdzony wynik finansowy. Asystent może stać się nowym płatnym pośrednikiem, ale może również kierować klientów do usług Bookingu.
Problem pojawi się wtedy, gdy nowe sposoby planowania wyjazdu będą wiązały się z kolejną opłatą za dotarcie do tego samego klienta. Rozpoznawalna marka i klienci, którzy sami wracają do Bookingu, stają się wtedy jeszcze cenniejsi.
Ile przyszłości kupujemy w cenie akcji
Cena zamknięcia z 2 października 2026 wynosiła 159,02 USD, według danych giełdowych w serwisie spółki. W kwietniu przeprowadzono podział akcji 25 do 1. Porównywanie dzisiejszego kursu ze starą ceną bez przeliczenia podziału byłoby błędem.
Raport podaje 751,38 mln akcji na 27 lipca. Od tej liczby zaczynam rachunek. Późniejsze odkupy mogły ją zmienić. Przy październikowym kursie daje to około 119,5 mld dolarów rynkowej wartości wszystkich akcji. To niespełna piętnastokrotność rocznej kwoty gotówki, którą przyjąłem do analizy, czyli około 8,1 mld dolarów. Sam mnożnik nie przesądza opłacalności, bo przyszły koszt zdobywania klientów może zmienić ten zarobek.
Przygotowałem trzy warianty zamiast jednej prognozy. Zaczynam od własnego założenia przychodów 2026: około 29,1 mld dolarów, czyli 8 procent więcej niż w 2025. To nie jest opublikowany wynik ani dokładna prognoza zarządu. Bazowo w modelu po odsetkach, podatkach, nakładach i ekonomicznym koszcie akcji pracowniczych zostaje gotówka równa około 28,5 procent przychodu.
W każdym wariancie pozostałe obciążenia utrzymuję w tej samej proporcji do przychodu. Zmieniam tempo wzrostu sprzedaży i udział marketingu. Przy zmianie wydatków na marketing uwzględniam krańcowy efekt podatkowy 23 procent. To moje uproszczenie: dodatkowy koszt zmniejsza podatek, a oszczędność na marketingu go zwiększa. Nie zakładam, że nominalne odsetki lub koszty pracy zostaną zamrożone mimo wzrostu firmy.
| Założenie lub wynik | Wolniej i drożej | Wzrost bez poprawy marketingu | Szybciej i efektywniej |
|---|---|---|---|
| Roczny wzrost przychodów w latach 2027 do 2031 | 3% | 7% | 10% |
| Zmiana udziału marketingu do 2031 względem bazy | Wzrost o 2 pkt proc. | Bez zmiany | Spadek o 1 pkt proc. |
| Gotówka z modelu w 2031, mld USD | 9,1 | 11,6 | 13,7 |
| Wartość na akcję z modelu, USD | 151 | 188 | 218 |
Udział marketingu zmieniam stopniowo przez pięć lat. Zaczynam od około 30,8 procent przychodu za dwanaście miesięcy zakończonych 30 czerwca 2026, a nie od kwartalnych 32,25 procent. Przepływy z lat 2027 do 2031 przeliczam na obecną wartość, przyjmując wymaganą stopę zwrotu 10 procent rocznie. Po 2031 zakładam stały wzrost gotówki o 3 procent. Wartość rezydualna to wartość wszystkich przepływów po 2031 roku, wyliczona przy tym stałym wzroście.
W modelu zakładam, że cała gotówka z czerwcowego bilansu pozostaje w działalności. Nie dodaję osobno jej możliwej nadwyżki ani wartości inwestycji. Nie twierdzę przy tym, że wszystkie środki są prawnie zablokowane. Przyjmuję ostrożne założenie, bo nie wyliczam tu rzeczywiście wolnego salda po sezonowych rozliczeniach.
Odsetki są już uwzględnione w przepływach, a kapitał zadłużenia w modelu jest refinansowany, czyli spłacany nowym finansowaniem. Dlatego nie odejmuję ponownie całego długu od wartości przepływów dla akcjonariusza. Nie odejmuję też drugi raz całego salda nierozliczonych rezerwacji. W przyszłych przepływach nie doliczam wzrostu tego finansowania. Utrzymuję stałą liczbę akcji, więc nie dopisuję korzyści z przyszłych odkupów. Ekonomiczny koszt akcji pracowniczych został już ujęty.
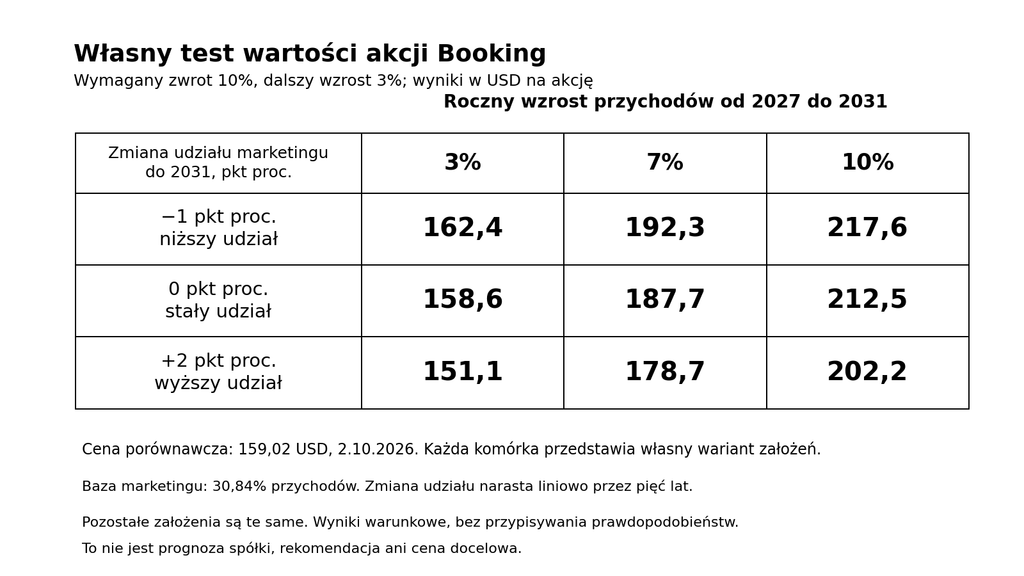
Wykres 5. Własny test wzrostu przychodów i zmiany udziału marketingu. Wartości na akcję w USD przy stopie 10 procent i wzroście po 2031 równym 3 procent. Wszystkie pola są scenariuszami autora, nie prognozami spółki. Punktem odniesienia jest kurs 159,02 USD z 2 października.
Przy niezmienionym udziale marketingu około 3,1 procent rocznego wzrostu przychodów w latach 2027 do 2031 daje w modelu wartość równą cenie odniesienia. Gdy udział marketingu wzrośnie o dwa punkty procentowe, potrzebny wzrost wynosi około 4,2 procent. Nie wyciągałbym z tego wniosku, że właśnie takich wyników oczekuje cały rynek. Ten rachunek zależy od konkretnych założeń o pozostałych kosztach, gotówce i wymaganej stopie zwrotu.
W wariancie środkowym około 74 procent wartości pochodzi z lat po 2031. Gdy wymagam stopy 12 procent zamiast 10, zachowując wzrost rezydualny 3 procent, wartość tego samego wariantu spada z około 188 do 145 USD. Wynik silnie zależy od tego, jak wyceniamy odległą przyszłość.
W tym rachunku pomijam gotówkę wypracowaną w drugiej połowie 2026 i nie odtwarzam zmian bilansu od czerwca do października. Bazowa marża gotówkowa nie została też w pełni oczyszczona ze wszystkich zdarzeń jednorazowych. Dlatego traktuję model jako uproszczony test warunków opłacalności, a nie pełną cenę docelową z dokładnością do dolara. Pełne założenia, obliczenia roczne i wyniki po zmianie parametrów są w plikach dołączonych do analizy.
Booking jest interesujący, ale nie widać oczywistej okazji
Booking potrafi zostawić sobie dużą część przychodu mimo ogromnego budżetu marketingowego. Oferuje duży wybór, ma rozpoznawalną markę i produkt, do którego wielu podróżnych wraca. Wspólna technologia pozwala obsługiwać kolejne rezerwacje bez budowania kolejnych hoteli. Te cechy mają realną wartość.
Przy kursie odniesienia 159,02 USD Booking wygląda dla mnie ciekawie, jeżeli nadal będzie mu zostawać dużo gotówki z osiąganych przychodów. Środkowy wariant daje około 188 USD, ale po podniesieniu wymaganej stopy z 10 do 12 procent wartość tego samego biznesu spada do około 145 USD. Nie nazwałbym więc tej ceny oczywistą okazją. Zbyt duża część rachunku zależy od tego, ile firma zarobi wiele lat po 2031 roku.
Dobra wiadomość jest taka, że w tym modelu cena odniesienia nie wymaga dwucyfrowego wzrostu przychodów przez pięć lat. Żeby ją uzasadnić przy niezmienionym udziale marketingu, wystarcza około 3,1 procent rocznie. Zakładam jednak nadal wysoką marżę gotówkową, refinansowanie długu i wzrost po 2031 równy 3 procent. Nawet słabszy wariant z tabeli wymaga sprawnie działającego biznesu. Gdy koszty dotarcia i pozostałe obciążenia pogorszą się bardziej, sama rosnąca liczba rezerwacji nie uratuje opłacalności.
W kolejnych raportach sprawdzałbym przede wszystkim, czy Booking zwiększa opłacalną sprzedaż, czy tylko płaci więcej za następne rezerwacje. Chciałbym widzieć więcej powrotów bezpośrednich, rozsądny koszt marketingu, utrzymaną marżę po wszystkich wydatkach i gotówkę, która pozostaje także po rozliczeniu podróży.
Rozpoznawalna marka jest tu przewagą tylko wtedy, gdy pomaga zarabiać na kolejnych podróżach. Jeżeli za powrót klienta trzeba płacić coraz więcej, część korzyści ze skali zabierają reklamy i rabaty. Właśnie tego pilnowałbym, zanim wyższa sprzedaż przekona mnie do wyższej ceny akcji.
Artykuł ma charakter edukacyjny i przedstawia autorską analizę oraz scenariusze. Nie stanowi indywidualnej porady inwestycyjnej ani rekomendacji kupna lub sprzedaży. Inwestycja w akcje wiąże się z ryzykiem utraty części lub całości kapitału.