49 procent wzrostu przychodów Lilly i 2 procent w Novo Nordisk. Tak wyglądało pierwsze półrocze 2026 roku, gdy pominiemy wpływ walut, a w Novo również nadzwyczajną korektę rozliczeń. Skąd aż taka różnica między producentami jednych z najbardziej znanych leków na otyłość?
Lilly ma mocny argument w postaci wyników leczenia. Szerszy dostęp do refundacji pomaga jej sprzedawać więcej, a niższe koszty produkcji chronią marżę przy spadających cenach. W Novo sprzedaż leków na otyłość również rośnie. Tyle że leki na cukrzycę dają jej dużo większe przychody, a ich sprzedaż spada. Sukces jednego leku nie pokazuje więc od razu, w jakiej kondycji jest cały producent.
Co właściwie sprzedają Novo i Lilly
GLP-1 to hormon pomagający regulować apetyt i poziom cukru we krwi. Leki działające na jego receptor mogą zwiększać uczucie sytości i ograniczać głód. Do tej grupy należy semaglutyd, czyli substancja czynna Ozempicu i Wegovy od Novo Nordisk. Ozempic służy przede wszystkim leczeniu cukrzycy typu 2, a Wegovy kontroli masy ciała. Dostępne postacie i dodatkowe wskazania zależą od kraju.
Lilly sprzedaje tirzepatyd pod markami Mounjaro i Zepbound. Działa on na receptory GLP-1 oraz drugiego hormonu, GIP. Mounjaro jest stosowane w cukrzycy typu 2, a w Unii Europejskiej także do kontroli masy ciała. Zepbound to marka używana między innymi w USA do kontroli masy ciała. W Stanach Zjednoczonych dopuszczono ją również do leczenia umiarkowanego i ciężkiego obturacyjnego bezdechu sennego u dorosłych z otyłością. Część przychodów tych produktów pochodzi więc z leczenia cukrzycy, a nie otyłości.
Lilly ma argument mocniejszy niż popularność marki
W badaniu SURMOUNT-5 opublikowanym w 2025 roku w „The New England Journal of Medicine” bezpośrednio porównano tirzepatyd i semaglutyd. Do grup losowo przydzielono 751 dorosłych z otyłością, bez cukrzycy typu 2. Po 72 tygodniach oszacowany średni spadek masy ciała wyniósł 20,2 procent dla tirzepatydu i 13,7 procent dla semaglutydu. Różnica to 6,5 punktu procentowego. Przy takim porównaniu Lilly ma mocny argument na rzecz swojego leku.
Warto jednak wiedzieć, co dokładnie porównano. Badanie finansowała Lilly, a uczestnicy wiedzieli, jaki lek otrzymują. Semaglutyd podawano w maksymalnej tolerowanej dawce do 2,4 mg. Nie badano wyższej dawki 7,2 mg w Wegovy HD, dopuszczonej przez FDA w marcu 2026 roku. Wynik dotyczy zatem badanych wersji leków i określonej grupy pacjentów. Nie obiecuje każdemu takiego samego efektu. Przy wyborze leczenia liczą się również bezpieczeństwo, tolerancja i wskazania.
Źródło: Badanie SURMOUNT-5, NEJM
Dużą różnicę między firmami widać także w amerykańskich receptach. W danych IQVIA przedstawionych przez Lilly firma miała 60,9 procent rynku recept na leki inkretynowe, a Novo 38,8 procent. To udział liczony w czterotygodniowym oknie, według danych do 26 czerwca 2026 roku. Zestawienie obejmuje leki stosowane zarówno w cukrzycy, jak i kontroli masy ciała. Nie pokazuje udziału w liczbie pacjentów ani w wartości sprzedaży.
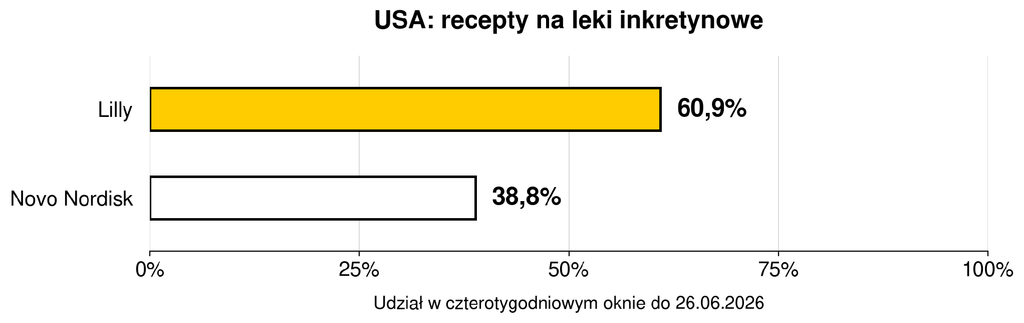
Wykres 1. Udział w amerykańskim rynku recept na leki inkretynowe, czterotygodniowe okno według danych do 26.06.2026. IQVIA NPA, za prezentacją Lilly, slajd 10. Zakres obejmuje doustne i wstrzykiwane leki GLP-1 oraz leki GLP-1/GIP, stosowane w cukrzycy i kontroli masy ciała. To recepty, nie unikalni pacjenci ani udziały wartościowe; pokazano dwie firmy.
Źródło: Lilly: prezentacja wyników za II kwartał 2026
Z tych danych nie wyliczymy jednak, ile dodatkowych przychodów przyniosła sama różnica skuteczności. Badanie porównuje efekty leczenia, a recepty pokazują skalę stosowania leków. O tym, czy kolejni pacjenci rozpoczną terapię, decydują również dostępność preparatu i finansowanie.
Niższa cena potrafi otworzyć większy rynek
Dobrym przykładem jest Mounjaro. W pierwszym półroczu 2026 roku przyniosło Lilly 18,6 mld dolarów przychodów, wobec 9 mld rok wcześniej. Poza USA sprzedaż wzrosła z około 3,1 do 9,6 mld dolarów, a więc ponad trzykrotnie. Firma wskazuje większy wolumen, a równocześnie niższe ceny związane przede wszystkim z wejściem leku na chińską listę refundacyjną NRDL. Chodzi tu o finansowanie leczenia cukrzycy typu 2, nie o powszechną refundację leczenia otyłości.
W USA Zepbound zwiększył półroczne przychody o 58 procent. Lilly wskazuje silny popyt mimo obniżek cen, w tym wcześniej ogłoszonych cen dla osób płacących z własnej kieszeni. Mounjaro i Zepbound razem dały 27,7 mld dolarów, prawie 65 procent sprzedaży grupy. Ich przyrost odpowiadał za około 89 procent całego wzrostu przychodów Lilly — to obliczenie na podstawie obu półroczy.
Wzrost wolumenu musiał najpierw pokryć niższe ceny. W rozbiciu wzrostu przychodów całej Lilly wpływ wolumenu wyniósł plus 62 punkty procentowe, cen minus 13, a walut plus 2. Razem daje to 51 procent wzrostu w dolarach i 49 procent bez wpływu kursów. Nie oznacza to 62 procent więcej jednakowych opakowań: zestawienie łączy wiele produktów i krajów. Większy wolumen z dużą nadwyżką zrekompensował jednak niższe ceny.
Pomogła również produkcja. Marża brutto grupy wzrosła z 83,5 do 84 procent. Lilly wyjaśnia, że poprawa kosztów wytwarzania przeciwdziałała niższym cenom. Ze 100 dolarów przychodu pozostawały więc 84 dolary po odjęciu kosztu sprzedanych produktów, jeszcze przed badaniami, sprzedażą i administracją. Dlatego przy ocenie obniżek trzeba zobaczyć również, ile firma potrafi dostarczyć i ile ją to kosztuje.
Źródło: Lilly: raport za I półrocze 2026
Kwota płacona przez chorego bywa przy tym tylko częścią rachunku. W amerykańskim Medicare GLP-1 Bridge cena netto miesięcznego zapasu leku wynosi 245 dolarów, a udział pacjenta 50 dolarów. Tych kwot nie dodajemy: 50 dolarów jest częścią rachunku. Program obejmuje określonych pacjentów i wybrane postacie leków, więc nie jest to średnia cena wszystkich terapii w USA. Dla producenta wejście do takiego programu oznacza negocjacje z płatnikiem, który reprezentuje wielu pacjentów naraz.
W Novo szybciej rośnie mniejsza część firmy
W Novo pierwsza liczba z raportu wygląda znacznie lepiej niż bieżąca sprzedaż. Półroczne przychody wzrosły o 13 procent, do 175,3 mld koron duńskich, a zysk operacyjny o 20 procent, do 86,7 mld. Dużą część poprawy przyniosła jednak korekta wcześniejszych rozliczeń amerykańskiego programu rabatowego 340B.
Novo zmniejszyło utworzoną wcześniej rezerwę na zobowiązania. Podniosło to raportowane przychody o 26,8 mld koron. Firma nie sprzedała dzięki temu dodatkowego opakowania ani nie dostała w chwili ujęcia korekty nowej gotówki. Po jej odjęciu zostaje 148,6 mld koron. Podobną, mniejszą korektę trzeba usunąć także z poprzedniego półrocza. Dopiero wtedy otrzymujemy spadek sprzedaży o 2 procent w koronach i wzrost o 2 procent przy stałych kursach.
| Sprzedaż Novo w H1 2026 | Po wyłączeniu 340B | Zmiana przy stałych kursach |
|---|---|---|
| Leki na otyłość | 44,1 mld DKK | +19% |
| Leki na cukrzycę | 95,4 mld DKK | −5% |
| Cała grupa, łącznie z chorobami rzadkimi | 148,6 mld DKK | +2% |
Dane za pierwsze półrocze 2026 roku. Kwoty i dynamiki po wyłączeniu korekt programu 340B w obu okresach. Kwoty zaokrąglone.
Źródło: Novo Nordisk: raport za I półrocze 2026
Leki na otyłość rosną o 19 procent przy stałych kursach. To dobry wynik, lecz leczenie cukrzycy daje ponad dwa razy większe przychody i traci sprzedaż. Wzrost mniejszej części musi najpierw odrobić ubytek większej. Dlatego sukces Wegovy nie wystarcza jeszcze do szybkiego wzrostu całego Novo.
Podobny problem widać na mapie. Przychody w USA po wyłączeniu 340B spadły przy stałych kursach o 4 procent, a poza USA wzrosły o 8 procent. Amerykański rynek nadal dawał jednak ponad połowę skorygowanej sprzedaży. Firma wskazuje niższe uzyskiwane ceny, których większy wolumen nie pokrył w całości. W Lilly dodatkowa sprzedaż przeważyła nad obniżkami znacznie mocniej.
Podobnie jest z zyskiem operacyjnym. Po wyłączeniu 340B i około 6,3 mld koron odpisów wartości projektów badawczych wyniósł 66,2 mld koron. Spadł o 5 procent w koronach, a przy stałych kursach wzrósł o 2 procent. Wyłączenie odpisu ułatwia porównanie bieżących wyników, ale sam odpis mówi o realnym problemie: część projektów okazała się mniej warta, niż wcześniej zakładano.
Tabletka już pomaga Novo, ale wyścig się na niej nie kończy
Doustne Wegovy przyniosło w pierwszym półroczu 5,5 mld koron sprzedaży na świecie po wyłączeniu 340B. W USA sprzedaż Wegovy w zastrzykach spadła o 17 procent przy stałych kursach, przede wszystkim przez niższe ceny. Po dodaniu tabletek łączna sprzedaż Wegovy w USA była jednak o 7 procent wyższa. Nowa postać leku już poprawia wyniki, choć nie wystarcza do usunięcia wszystkich problemów grupy.
Tabletka może przyciągnąć osobę, która nie chce zastrzyków. Może również zastąpić inny lek tego samego producenta. Dlatego wynik nowej postaci trzeba zestawić ze sprzedażą całej rodziny produktów. Nie każda korona zarobiona na tabletce będzie dodatkową koroną dla Novo.
Lilly rozwija własną ofertę doustną. Foundayo, oparte na orforglipronie, otrzymało 15 października 2026 roku pozytywną opinię komitetu CHMP. To etap przed decyzją Komisji Europejskiej o dopuszczeniu do sprzedaży w Unii. Kolejny produkt może powiększyć rynek, ale daje też płatnikom więcej możliwości negocjowania cen. Nawet udany lek nie zwalnia producenta z walki o dostęp do pacjentów.
Lilly rośnie, ale coraz mocniej zależy od tirzepatydu
Ten sam popyt na leczenie otyłości może więc dawać zupełnie inne wyniki. Lilly sprzedaje coraz więcej, poprawia koszty wytwarzania i z nadwyżką pokrywa niższe ceny. Novo rozwija Wegovy, ale część tego wzrostu pochłania spadek sprzedaży leków na cukrzycę. Popularność leczenia nie zwalnia nas ze sprawdzenia, co dzieje się w całej firmie.
Przy niemal 65 procentach przychodów z Mounjaro i Zepbound przyszłość Lilly coraz mocniej zależy od jednej substancji. Novo odpowiada tabletką i wyższą dawką semaglutydu, a nowe produkty dają pacjentom większy wybór i płatnikom więcej miejsca do negocjacji. Wynik jednego badania nie rozstrzyga więc tego wyścigu na lata. Za kolejne recepty ktoś musi zapłacić, a producent musi zarobić również przy cenie, na którą ten płatnik się zgodzi.