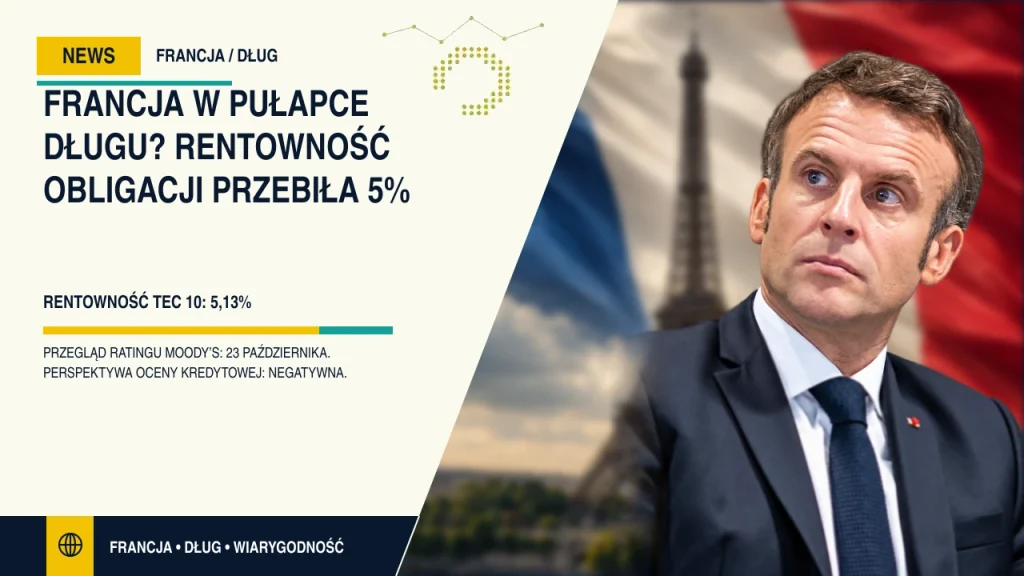
Francja musi liczyć się z coraz droższymi pożyczkami. Rentowność referencyjnych obligacji dziesięcioletnich przekroczyła 21 października 5%, osiągając najwyższy poziom od 2002 roku. Dzień później oficjalny wskaźnik TEC 10 publikowany przez Agence France Trésor wyniósł 5,13%. Dla Paryża oznacza to trudniejsze warunki finansowania w momencie, gdy rząd walczy o budżet i ograniczenie deficytu. Na horyzoncie jest też zaplanowany na 23 października przegląd ratingu Moody’s. Francja ma ocenę Aa3 z negatywną perspektywą. Stawka jest prosta: im droższe kolejne pożyczki, tym mniej miejsca w budżecie na pozostałe wydatki. Nie oznacza to jednak, że cały istniejący dług od jutra kosztuje 5,13%. Presja narasta stopniowo, wraz z nowymi emisjami i zastępowaniem zapadających obligacji nowymi. Skala obciążenia będzie zależała od wartości nowych emisji i warunków, na jakich państwo zdobędzie pieniądze.
NA TERAZ
| RENTOWNOŚĆ | Oficjalny wskaźnik TEC 10 wyniósł 22 października 2026 roku 5,13%. |
| PRÓG | Referencyjna francuska dziesięciolatka przekroczyła 21 października 5%, pierwszy raz od 2002 roku. |
| RATING | Moody’s ocenia Francję na Aa3 z negatywną perspektywą. |
| TERMIN | Kolejny przegląd Moody’s jest zaplanowany na 23 października 2026 roku. |
Francuska dziesięciolatka przebiła 5 procent
Reuters odnotował 21 października przekroczenie 5% rentowności przez francuską obligację referencyjną podczas środowej sesji. Z kolei AFT podała na czwartek TEC 10 na poziomie 5,13%. Te liczby opisują zbliżony fragment rynku, ale nie są identycznym pomiarem. TEC 10 to wyliczany codziennie wskaźnik rentowności dla dokładnie dziesięcioletniego terminu, oparty na notowaniach sąsiednich obligacji. Rynkowa obligacja referencyjna ma własną cenę i notowania zmieniające się podczas sesji. W obu przypadkach wniosek dla finansów państwa jest podobny: pożyczanie na długi termin stało się wyraźnie droższe.
Źródło wypowiedzi lub danych: Agence France Trésor publikuje dzienne wartości TEC 10
Rentowność rośnie, cena obligacji spada
Obligacja jest pożyczką udzieloną państwu przez inwestora. Przy papierze o stałym oprocentowaniu ustalone odsetki nie rosną dlatego, że ktoś sprzeda go taniej na rynku. Zmienia się cena zakupu, a wraz z nią rentowność dla nowego nabywcy. To dlatego wzrost rentowności istniejących papierów oznacza spadek ich ceny. Dla rządu rynek wtórny jest jednak ważnym punktem odniesienia przy kolejnych emisjach. Jeżeli inwestorzy mogą uzyskać wyższy zwrot z już dostępnych obligacji, nowe finansowanie musi uwzględnić te warunki. Wyższa rentowność na ekranie może więc stopniowo zamienić się w większe wydatki odsetkowe.
Droższe pożyczki będą obciążały budżet stopniowo
Francja nie musi jutro pożyczyć od nowa całej kwoty swojego zadłużenia. AFT podawała na koniec września średni pozostały okres życia zarządzanego długu wynoszący osiem lat i 158 dni. Poszczególne obligacje zapadają w różnych terminach, więc droższe warunki przenikają do budżetu stopniowo. Osobną miarą jest średnia ważona rentowność emisji OAT: za okres od początku roku do końca września wyniosła 3,55%. To koszt określonych tegorocznych emisji, a nie średnie oprocentowanie całego zadłużenia. Zestawienie tych liczb pokazuje, dlaczego nie wolno pomnożyć całego długu przez dzisiejsze 5,13% i ogłosić gotowego rachunku.
Niepewność polityczna dokłada presji na obligacje
Wzrost kosztu pieniądza nie ogranicza się do Francji. Według Reutersa na światowe obligacje naciskają droższa energia oraz podwyżki stóp procentowych. Francuski rynek dodatkowo mierzy się z niepewnością wokół finansów publicznych i zdolności rządu do przeprowadzenia budżetu. Protesty i polityczne napięcia mogą utrudniać uzgodnienie oszczędności, lecz nie tłumaczą samodzielnie wszystkich zmian rentowności. Prezydent Emmanuel Macron zapowiadał w środę przeciwdziałanie kolejnym aktom przemocy. Inwestorzy oceniają równocześnie gospodarkę, przyszłe dochody państwa, wydatki oraz wiarygodność zapowiadanego ograniczania deficytu. W takim otoczeniu każde kolejne głosowanie budżetowe może mieć znaczenie dla oczekiwań rynku.
Przegląd Moody’s już w piątek
Najbliższy punkt w kalendarzu przypada 23 października. Na ten dzień zaplanowano kolejny przegląd oceny Francji przez Moody’s. Oficjalna tabela AFT wskazuje rating Aa3 oraz negatywną perspektywę. Perspektywa sygnalizuje kierunek ryzyka, ale sama nie jest obniżką ratingu. Także wpisany do kalendarza przegląd nie przesądza, że agencja zmieni ocenę. Dla rynku ważne będą zarówno ewentualna decyzja, jak i jej uzasadnienie dotyczące budżetu oraz wiarygodności polityki gospodarczej. Ruch obligacji po publikacji będzie zależał również od tego, co inwestorzy wcześniej uwzględnili już w cenach. Sama data nie daje gotowej odpowiedzi o skali reakcji.
Źródło wypowiedzi lub danych: Oficjalne ratingi Francji i terminy kolejnych przeglądów
Tak może zaciskać się pułapka długu
Problem zaczyna się wtedy, gdy odsetki zabierają coraz większą część dochodów, a państwo nadal musi pożyczać na pozostałe wydatki. Droższe finansowanie utrudnia ograniczenie deficytu. Słabszy wzrost gospodarczy dodatkowo zmniejsza przestrzeń do poprawy relacji długu do wielkości gospodarki. Może powstać niekorzystne sprzężenie: trudniejszy budżet podnosi obawy inwestorów, a wymagany przez nich wyższy zwrot jeszcze bardziej utrudnia budżet. To mechanizm ryzyka, nie dowód bankructwa Francji. O jego sile decydują także tempo wzrostu, dochody podatkowe, terminy spłat i wiarygodność decyzji rządu. Samo przekroczenie 5% nie rozstrzyga, jaki będzie finał.
Większe odsetki konkurują z innymi wydatkami
Skalę problemu łatwiej zrozumieć na prostym przykładzie. Dodatkowy jeden punkt procentowy kosztu rocznego finansowania kwoty 100 mld euro oznacza 1 mld euro więcej odsetek rocznie. To ilustracja matematyczna, a nie wyliczenie konkretnej straty francuskiego budżetu. Rzeczywisty efekt zależy od wartości i warunków nowych emisji. Jeżeli wyższe koszty utrzymają się dłużej, obsługa długu może zabierać środki, które mogłyby finansować inwestycje lub usługi publiczne. Rząd musi wtedy szukać większych dochodów, oszczędności albo kolejnego zadłużenia. Każda z tych dróg ma skutki gospodarcze i wymaga konkretnych decyzji o podziale pieniędzy.
Najważniejsze będą kolejne emisje i decyzje budżetowe
Po piątkowym terminie Moody’s temat nie zniknie. Dla oceny sytuacji istotne będą warunki kolejnych emisji długu, popyt inwestorów oraz to, czy budżet otrzyma polityczne poparcie. Jedna spokojniejsza sesja nie cofnie kosztu już zaciągniętych pożyczek, podobnie jak jeden skok rentowności nie oznacza natychmiastowego przeliczenia całego zadłużenia. Francja potrzebuje finansowania, którego koszt da się pogodzić z dochodami i wzrostem gospodarki. Dlatego najważniejsze pytanie brzmi, jak długo obecna presja potrwa i ile droższego długu pojawi się w tym czasie. Od tego zależy, czy głośne 5% stanie się trwałym ciężarem dla budżetu.
| NAJKRÓCEJ Francuska dziesięciolatka przekroczyła 5% rentowności, pierwszy raz od 2002 roku. Oficjalny wskaźnik TEC 10 wyniósł 22 października 5,13%. Droższe finansowanie dokłada presji na rząd walczący o budżet i ograniczenie deficytu. Kolejny ważny termin to 23 października, kiedy zaplanowano przegląd ratingu Moody’s. Francja ma ocenę Aa3 z negatywną perspektywą, co nie przesądza o obniżce. Wyższe rentowności zwiększają koszt kolejnych pożyczek, ale nie zmieniają od razu oprocentowania całego istniejącego długu. Rachunek będzie narastał wraz z nowymi emisjami i refinansowaniem zapadających papierów. Kluczowe pozostają czas utrzymywania się presji i wiarygodność budżetu. |