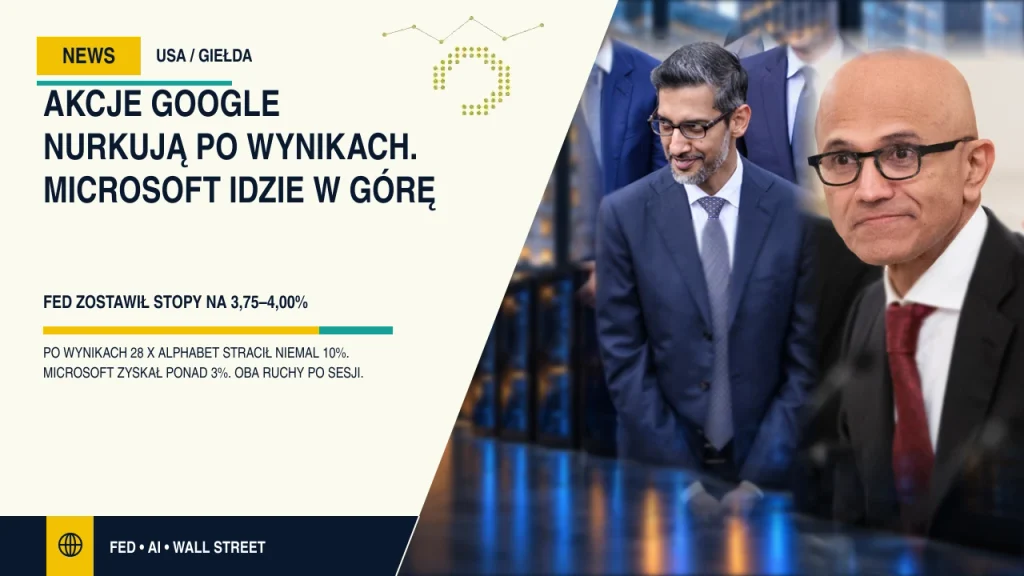
Dwie firmy rozwijają sztuczną inteligencję, ale po wynikach rynek wystawił im zupełnie różne oceny. Po amerykańskiej sesji 28 października akcje Alphabetu, właściciela Google, traciły niemal 10%, a Microsoftu zyskiwały ponad 3%, jak podał Reuters. Powód różnicy dobrze widać w gotówce. Microsoft wygenerował 18,6 mld dolarów wolnych przepływów pieniężnych. Alphabet miał je ujemne na poziomie 9,07 mld dolarów, mimo dodatniego zysku netto. Wcześniej tego samego dnia Fed utrzymał stopy procentowe bez zmian. Inwestorzy dostali więc konkretny test boomu AI. Rosnąca sprzedaż nadal robi wrażenie, lecz coraz większe znaczenie ma to, ile pieniędzy zostaje po opłaceniu infrastruktury.
NA TERAZ
| REAKCJA AKCJI | Po sesji 28 października Alphabet tracił niemal 10%, a Microsoft zyskiwał ponad 3%. |
| MICROSOFT | Wolne przepływy pieniężne wyniosły dodatnie 18,6 mld dolarów. |
| ALPHABET | Wolne przepływy wyniosły minus 9,07 mld dolarów przy dodatnim zysku netto 26,17 mld dolarów. |
| FED | Przedział stopy funduszy federalnych pozostał na poziomie od 3,75% do 4,00%. |
Po sesji rynek rozdzielił gigantów
Reakcja opisana przez Reuters dotyczyła handlu po zakończeniu środowej sesji, po publikacji raportów. To ważne, bo nie jest końcowym wynikiem notowań z 29 października. Kursy w obrocie posesyjnym mogą zmieniać się szybko, dlatego niemal 10% spadku Alphabetu i ponad 3% wzrostu Microsoftu opisują konkretny moment. Obie spółki raportowały okres zakończony 30 września 2026 roku. Dla Alphabetu był to trzeci kwartał kalendarzowy, dla Microsoftu pierwszy kwartał roku obrotowego 2027. Różne oznaczenia nie oznaczają więc, że porównujemy sprzedaż z innych miesięcy. Raporty pokazały różną zdolność obu spółek do finansowania rozbudowy infrastruktury z bieżącej działalności.
Źródło wypowiedzi lub danych: Reuters o przepływach gotówki i reakcji akcji
Microsoft dowiózł sprzedaż i mocniejszą chmurę
Według oficjalnego komunikatu Microsoftu kwartalne przychody wyniosły 92,3 mld dolarów, o 19% więcej niż rok wcześniej. Przychody Azure urosły o 48%, do około 33,2 mld dolarów. To konkretny dowód wzrostu popytu na usługi chmurowe, choć sama dynamika nie mówi jeszcze, ile spółka zarabia na usługach AI. Reuters podał również prognozę wzrostu Azure od 49% do 50% w kolejnym kwartale, powyżej oczekiwań analityków. Microsoft dostarczył więc jednocześnie mocny wynik i perspektywę dalszego przyspieszenia. Dla rynku liczyło się jednak także to, jak ten wzrost przekłada się na pieniądze pozostające w spółce.
Po inwestycjach zostało prawie 19 mld dolarów
W tabeli przepływów Microsoft wykazał 58 mld dolarów gotówki z działalności operacyjnej. Po odjęciu 39,367 mld dolarów wydatków na rzeczowe aktywa trwałe zostaje 18,633 mld dolarów, czyli podawane w relacjach 18,6 mld. To wolne przepływy pieniężne, określane skrótem FCF. Mówią, ile gotówki zostaje po takim rachunku inwestycyjnym, a nie ile wynosi księgowy zysk netto. Dodatni wynik oznacza większą swobodę finansowania kolejnych projektów z własnej działalności. Nie gwarantuje jednak, że każdy kupiony serwer zarobi na siebie ani że równie mocna kwota pojawi się w każdym następnym kwartale.
Niższy capex wynikał z opóźnień
Microsoft wydał na infrastrukturę mniej, niż oczekiwano, ale nie ogłosił ograniczenia podstawowych planów inwestycyjnych. Reuters przytoczył wyjaśnienie Jonathana Neilsona, odpowiedzialnego za relacje inwestorskie spółki. Część mocy od zewnętrznych partnerów nie została dostarczona w raportowanym kwartale. Niższe nakłady, określane jako capex, wynikały z opóźnień dostaw. Taka sytuacja może zmienić rozkład wydatków między kwartałami. Nie oznacza jednak, że firma zrezygnowała z dalszej rozbudowy. Dla oceny kolejnych wyników liczy się zatem także harmonogram infrastruktury, na którą Microsoft nadal zamierza przeznaczać pieniądze.
Google Cloud podwoił sprzedaż i to nie wystarczyło
Alphabet też pokazał liczby, których wiele firm mogłoby mu zazdrościć. Oficjalny raport wskazuje 127,6 mld dolarów kwartalnych przychodów, o 25% więcej niż przed rokiem. Google Cloud zwiększył sprzedaż o 103%, do 30,7 mld dolarów. Problem w tym, że inwestorzy patrzyli również na biznes finansujący całą ekspansję. Przychody z wyszukiwarki i powiązanych usług wzrosły o 12%. Jak relacjonował Reuters, było to mniej, niż oczekiwali analitycy. Szybka rozbudowa chmury nie wystarczyła więc, żeby zneutralizować obawy dotyczące podstawowego źródła zarobku. Rynek porównuje wyniki także z oczekiwaniami, a nie tylko z poprzednim rokiem.
Minus 9 mld gotówki nie oznacza straty netto
Najmocniejszy kontrast jest w rachunku przepływów Alphabetu. Spółka podała 42,290 mld dolarów gotówki z działalności operacyjnej i 51,355 mld dolarów wydatków na rzeczowe aktywa trwałe. Różnica to ujemne 9,065 mld dolarów wolnych przepływów, po zaokrągleniu 9,07 mld. Jednocześnie zysk netto dostępny akcjonariuszom zwykłym wyniósł dodatnie 26,17 mld dolarów. Te liczby się nie wykluczają. Zakup infrastruktury wymaga gotówki, natomiast jej zużycie jest rozliczane w wyniku przez dłuższy czas. Alphabet zarabiał księgowo, lecz bieżąca działalność nie pokryła całego tego rachunku inwestycyjnego. Nazywanie tej sytuacji stratą netto byłoby po prostu błędem.
Fed zostawił koszt pieniądza bez zmian
Tłem wyników była decyzja amerykańskiego banku centralnego z 28 października. Fed utrzymał przedział stopy funduszy federalnych od 3,75% do 4,00%. Za takim ruchem zagłosowało dziesięć osób, dwie chciały podwyżki o 0,25 punktu procentowego. W komunikacie podkreślono, że inflacja pozostaje podwyższona, a kolejne informacje pomogą określić właściwą politykę. Nie padła obietnica obniżki ani zapowiedź konkretnej grudniowej decyzji. Pauza oznaczała pozostawienie kosztu pieniądza na obecnym poziomie. Firmy budujące infrastrukturę nadal muszą zatem kalkulować finansowanie, a nie zakładać, że bank centralny automatycznie ułatwi im realizację coraz większych planów.
Źródło wypowiedzi lub danych: Oficjalny komunikat Fed z 28 października
Rynek chce pieniędzy na dalszy boom AI
Różnica między spółkami pokazuje konkretny problem finansowania. Jeżeli nakłady przewyższają gotówkę wypracowaną operacyjnie, brakującą kwotę trzeba pokryć w inny sposób, choćby z wcześniejszych zasobów lub kapitału pozyskanego na rynku. Sam ujemny FCF nie rozstrzyga, czy inwestycja jest dobra, tak jak dodatni FCF nie dowodzi, że firma wygra konkurencję. Pokazuje natomiast bieżące obciążenie budżetu rozbudową infrastruktury. W środowej reakcji inwestorzy nagrodzili większą zdolność Microsoftu do finansowania tej ekspansji. Alphabet dostał wyraźny sygnał, że imponujący wzrost chmury musi jeszcze obronić się w całym rachunku firmy. Ostateczna ocena zależy od kolejnych wyników.
| NAJKRÓCEJ Microsoft i Alphabet zwiększają sprzedaż, lecz ich kwartalna gotówka wygląda zupełnie inaczej. Pierwszy wygenerował 18,6 mld dolarów wolnych przepływów, drugi wykazał ujemne 9,07 mld przy dodatnim zysku netto. To pomaga wyjaśnić przeciwną reakcję akcji po sesji 28 października. Niższe od planu nakłady Microsoftu wynikały z opóźnienia dostaw, a nie rezygnacji z zaplanowanych inwestycji. Fed utrzymał stopy bez zmian. Kolejne raporty pokażą, czy rosnące przychody wystarczą na pokrycie następnego etapu rozbudowy infrastruktury AI. |