ASML to holenderski producent maszyn do litografii, jednego z etapów produkcji chipów. Litografia polega na naświetlaniu bardzo małych wzorów w światłoczułej warstwie na płytce krzemowej. Na tej podstawie w kolejnych etapach powstają struktury układu. Firma sama nie wytwarza procesorów do telefonów czy centrów danych. Sprzedaje fabrykom urządzenia potrzebne do ich produkcji, a później zarabia na serwisie i modernizacjach.
W najbardziej zaawansowanej litografii EUV jest jedynym komercyjnym dostawcą. Jeżeli fabryka potrzebuje takiej maszyny, nie ma drugiego producenta, którego ofertę może po prostu położyć obok. Dla właściciela biznesu to znakomita pozycja.
Dla kupującego akcje pozostaje jeszcze cena. Można trafnie przewidzieć rozwój branży, wybrać świetną firmę i mimo to zarobić mniej, niż się oczekiwało. Wystarczy zapłacić tyle, że nawet dobry wynik firmy nie sprosta oczekiwaniom zawartym w cenie.
W pierwszym półroczu 2026 roku ASML wykazała 5,67 mld euro zysku netto, choć z działalności operacyjnej gotówki ubyło. Przy zakupie akcji chcę wiedzieć, co z takiej przewagi rzeczywiście zostaje dla właściciela. I ile dalszego wzrostu kupuję już w dzisiejszej cenie.
Co fabryka kupuje od ASML
Zaprojektowany procesor trzeba jeszcze wyprodukować. Fabryka potrzebuje do tego urządzeń do nanoszenia materiałów, trawienia, pomiarów i wielu innych czynności. Maszyny ASML odwzorowują wzory, według których powstają poszczególne warstwy. Fabryka powtarza tę operację wielokrotnie. Jedno naświetlenie nie tworzy jeszcze działającego procesora.
Wzór znajduje się na masce, którą można porównać do niezwykle dokładnego projektu jednej warstwy. Układ optyczny odwzorowuje go w pomniejszeniu na płytce pokrytej materiałem reagującym na światło. Szczegóły procesu litografii opisuje producent. Fabryka potrzebuje urządzenia, które powtórzy tę operację dokładnie i szybko na ogromną skalę.
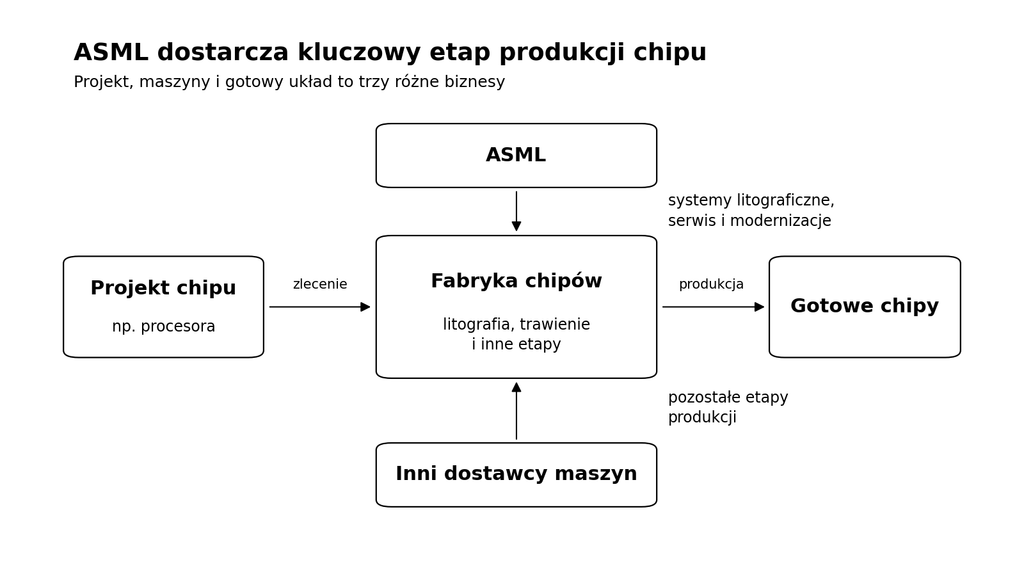
Schemat. ASML dostarcza wyposażenie fabryki oraz wsparcie dla pracujących maszyn. Rysunek upraszcza relacje biznesowe, nie przedstawia wszystkich etapów produkcji. Projektowanie i wytwarzanie układów mogą odbywać się w jednej grupie.
Większa sprzedaż chipów nie musi zatem oznaczać takiego samego wzrostu sprzedaży ASML. Producent chipów może najpierw intensywniej wykorzystać istniejące urządzenia lub je zmodernizować, a dopiero później kupić kolejne.
Znaczenie ma też sposób produkcji. Jeśli nowy układ wymaga więcej warstw trudnych do wykonania, zapotrzebowanie fabryki na litografię może rosnąć nawet bez równie dużego wzrostu liczby obrabianych płytek. Dlatego same dane o sprzedaży procesorów nie wystarczą do prognozy wyników ASML.
Monopol ma konkretną nazwę: EUV
DUV i EUV to rodziny technologii litografii. DUV wykorzystuje głęboki ultrafiolet, między innymi o długości fali 193 lub 248 nanometrów. EUV korzysta z dużo krótszej fali, 13,5 nanometra, i pozwala odwzorowywać najbardziej wymagające szczegóły. Nanometr to jedna miliardowa metra.
Nie oznacza to, że nowoczesna fabryka wyrzuca wszystkie maszyny DUV. Różne warstwy mają różne wymagania. Tam, gdzie wystarcza starsza technologia, stosowanie najdroższej może nie mieć ekonomicznego sensu. DUV i EUV pracują więc obok siebie także przy zaawansowanych układach.
| Technologia | Co trzeba o niej wiedzieć | Znaczenie dla inwestora |
|---|---|---|
| DUV | Obsługuje wiele procesów i mniej wymagające warstwy także nowoczesnych chipów | Duży istniejący biznes, z konkurencją innych dostawców |
| EUV, rodzina NXE | Fala 13,5 nm i apertura 0,33; stosowana przy najbardziej wymagających warstwach | Obszar wyjątkowej pozycji ASML |
| High NA EUV, rodzina EXE | Ta sama fala 13,5 nm, większa apertura 0,55 i drobniejsze odwzorowanie | Kolejny etap rozwoju, którego opłacalność i tempo wdrażania trzeba sprawdzić |
Apertura opisuje tutaj zdolność optyki do zbierania światła z określonego zakresu kątów. Jej zwiększenie pomaga odwzorowywać drobniejsze szczegóły. Fabryka może dzięki temu wykonywać trudniejsze operacje, ale potrzebuje nowego sprzętu i dostosowania procesu.
Parametry NXE i EXE oraz równoległe wykorzystanie DUV opisuje dokumentacja systemów EUV. Trzeba tu jeszcze oddzielić długość fali od nazwy procesu. Oznaczenie „2 nm” nie mówi, że każdy element tranzystora ma dokładnie dwa nanometry.
Przewaga ASML dotyczy komercyjnych systemów EUV. W DUV działają inni producenci, a pozostałe etapy produkcji również mają własnych dostawców. Dlatego zdanie „ASML ma monopol na maszyny do chipów” idzie za daleko. Jeśli pominiemy tę różnicę, łatwo przecenimy swobodę, z jaką firma może podnosić ceny.
Dlaczego trudno zrobić drugie ASML
Jeden patent nie tłumaczy, dlaczego tak trudno wejść na ten rynek. Konkurent musi połączyć źródło promieniowania, próżnię, optykę, ustawianie płytki, pomiary i oprogramowanie w urządzenie, które będzie działało powtarzalnie w fabryce. Nawet bardzo dokładny pokaz w laboratorium nie dowodzi jeszcze, że maszyna sprawdzi się w produkcji na wielką skalę.
Klient ryzykuje znacznie więcej niż cenę zakupu. Przestój urządzenia może zakłócić cały proces. Zanim fabryka zmieni dostawcę, musi sprawdzić dokładność i wydajność nowej maszyny oraz udział sprawnych układów, które z jej pomocą powstają. Dlatego doświadczenia zebranego przy pracujących maszynach nie da się szybko odtworzyć samym zwiększeniem budżetu.
ASML nie jest przy tym samowystarczalna. Korzysta z wyspecjalizowanych dostawców, a optykę dostarcza jej ZEISS SMT. Ta współpraca wzmacnia przewagę, ale może też ograniczać tempo rozwoju. Nawet gdy zamówienia rosną, dostawcy muszą jeszcze zwiększyć produkcję kluczowych podzespołów. Nie wystarczy zatrudnić więcej osób do końcowego montażu.
Utrzymanie przewagi kosztuje. W 2025 roku wydatki na badania i rozwój ujęte w kosztach wyniosły 4,70 mld euro, czyli około 14,4 procent sprzedaży. Wyjątkowa pozycja nie pozwala firmie bez końca oszczędzać na rozwoju. ASML musi nadal pomagać klientom rozwiązywać kolejne problemy produkcyjne.
Tu widzę mocniejszy argument za ASML niż samo słowo „monopol”. Fabryka potrzebuje procesu, który działa każdego dnia, a firma ma technologię, doświadczenie i relacje pozwalające go utrzymać. Taka przewaga jest trudna do podrobienia. Trzeba ją jednak nadal finansować i rozwijać.
Sprzedana maszyna może zarabiać przez lata
ASML zarabia na dwa główne sposoby. Sprzedaje nowe i używane systemy, czyli maszyny do litografii oraz urządzenia pomiarowe i kontrolne. Po sprzedaży zarabia także na serwisie, dodatkowych funkcjach i modernizacjach pracujących urządzeń. Firma nazywa tę część Installed Base Management, czyli obsługą zainstalowanej bazy.
Im więcej maszyn działa u klientów, tym większe może być zapotrzebowanie na części, utrzymanie i ulepszenia. Nie znaczy to jednak, że od każdej maszyny ASML dostaje stałą opłatę bez względu na sytuację fabryki. Przychody zależą od zakresu umowy, wykorzystania urządzeń oraz wykonanych modernizacji.
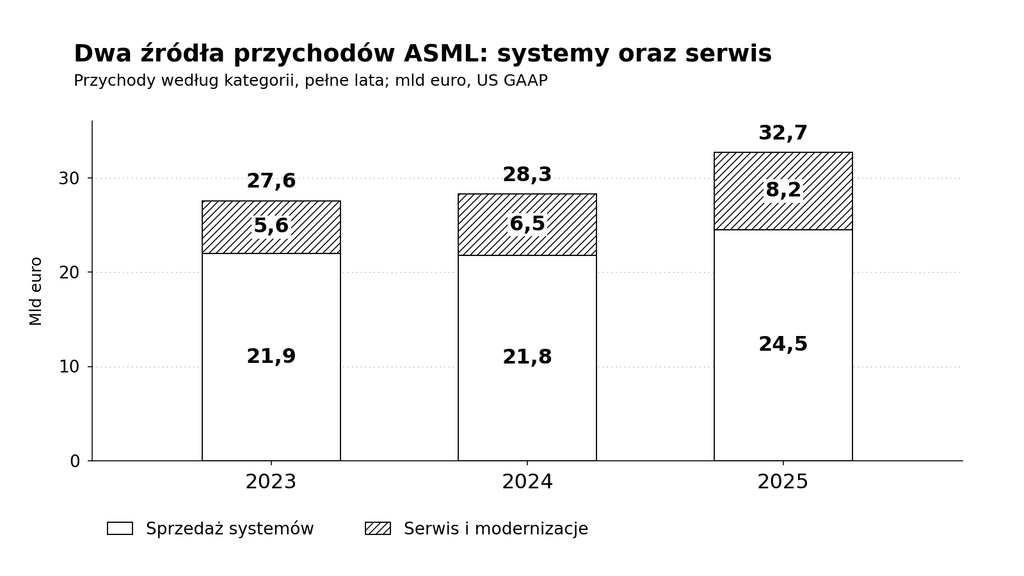
Wykres 1. Sprzedaż systemów oraz przychody z serwisu i modernizacji, pełne lata 2023 do 2025. Wszystkie kwoty według amerykańskich zasad rachunkowości US GAAP. Sprzedaż systemów obejmuje także używane urządzenia.
Dane: raport roczny 2025 w US GAAP, rachunek wyników z danymi porównawczymi.
W 2025 roku systemy przyniosły 24,47 mld euro przychodów, a serwis i modernizacje 8,19 mld euro. Ta część biznesu stanowiła już jedną czwartą sprzedaży. W pierwszym półroczu 2026 roku serwis i modernizacje przyniosły 5,25 mld euro, o 28,1 procent więcej niż rok wcześniej.
To ważne źródło pieniędzy, ale nie zakładałbym, że tak szybki wzrost będzie się regularnie powtarzał. Duża modernizacja może wyraźnie zwiększyć przychody w jednym okresie. Raport za 2025 rok wskazuje też, że duża liczba modernizacji do NXE:3800E przesunęła znaczącą część przychodów z kategorii systemów EUV do obsługi zainstalowanej bazy.
Serwis nie oznacza automatycznie marż znanych z oprogramowania. Z ujawnionych kosztów za 2025 rok można policzyć, że marża brutto serwisu i modernizacji wyniosła około 50,9 procent, a systemów 53,5 procent. Obie marże pokazują wynik przed kosztami badań, administracji i podatkami, więc nie mówią, jaki zysk netto daje każda część biznesu. Obsługa istniejących maszyn jest cenna przede wszystkim dlatego, że ASML ma dzięki niej dodatkowe źródło zarobku i dłużej współpracuje z klientem.
Ile zostaje z każdych 100 euro sprzedaży
W 2025 roku z każdych 100 euro przychodów ASML zostawało około 52,8 euro po kosztach sprzedanych systemów i usług. Następnie 14,4 euro pochłaniały badania i rozwój, a 3,9 euro sprzedaż i administracja. Zysk operacyjny wynosił około 34,6 euro. Po uwzględnieniu podatków i pozostałych pozycji zysk netto sięgał 29,4 euro.
Wynik jest bardzo dobry, ale z tych 52,8 euro nie można od razu wypłacić dywidendy. Prawie 14,4 euro musi najpierw sfinansować dalszy rozwój urządzeń, zanim firma rozliczy pozostałe koszty i podatki.
W pierwszym półroczu 2026 roku marża brutto wyniosła około 53,5 procent, wobec 53,8 procent rok wcześniej. Wzrosły natomiast marże operacyjna i netto, odpowiednio do 36,6 i 31,4 procent. Sprzedaż rosła szybciej niż koszty badań i administracji. Nie mnożyłbym jednak półrocznego wyniku przez dwa. W kolejnych miesiącach mogą zmienić się proporcje sprzedawanych maszyn i modernizacji, a także terminy, w których firma ujmie dostawy w przychodach.
Wyższa cena nowej maszyny nie musi oznaczać wyższej rentowności. W raporcie za 2025 rok ASML wskazała, że systemy EXE obniżały łączną marżę brutto. Nowa generacja może kosztować klienta więcej, a początkowo zostawiać producentowi mniej z każdego euro sprzedaży. W początkowej fazie producent ponosi koszty rozwoju i wdrożenia przy małej skali produkcji.
Boom na chipy musi zmieścić się w budżecie fabryki
ASML korzysta na zapotrzebowaniu na zaawansowane układy logiczne, na przykład procesory, oraz pamięci. To różne rynki, ale oba mogą wymagać inwestycji w bardziej zaawansowaną produkcję. Rozwój sztucznej inteligencji jest dziś ważnym powodem zwiększania tych nakładów.
Producent chipów musi jednak sfinansować fabrykę, zapewnić jej infrastrukturę i znaleźć odbiorców swoich układów. Decyzja o zakupie maszyny zależy od tego, kiedy i jak zamierza zwiększyć produkcję. Jeżeli przesunie rozbudowę albo mocniej wykorzysta istniejące urządzenia, ASML może dłużej czekać na sprzedaż mimo utrzymującego się zainteresowania technologią.
W lipcu 2026 roku spółka podniosła prognozę całorocznych przychodów do przedziału od 43 do 45 mld euro, a marży brutto do przedziału od 54 do 56 procent. W porównaniu z 32,67 mld euro sprzedaży w 2025 roku oznaczałoby to wzrost przychodów o około 32 do 38 procent. To prognoza zarządu, a nie osiągnięty już wynik.
Równocześnie ASML zapowiedziała zwiększenie mocy produkcyjnych klasycznych systemów EUV oraz immersyjnych systemów DUV o około 30 procent w 2027 roku. W tych drugich warstwa wody między optyką a płytką pomaga odwzorowywać drobniejsze szczegóły. Dodatkowy wzrost mocy o około 30 procent w 2028 roku firma dopiero rozważała. Różnicę między zapowiedzianą rozbudową a rozważaną możliwością pokazuje komunikat wynikowy za drugi kwartał 2026.
Oceniając przewagę, sprawdziłbym więc także, ile maszyn ASML potrafi dostarczyć. Klienci mogą chcieć kupić więcej urządzeń, niż firma i jej dostawcy zdołają w danym czasie wyprodukować. Jeżeli natomiast ASML rozbuduje produkcję pod optymistyczne oczekiwania, a zamówienia później osłabną, ta sama rozbudowa może stać się obciążeniem.
Zamówienie, sprzedaż i zapłata przychodzą w różnym czasie
Przyjęte zamówienie trafia do portfela. ASML musi potem wyprodukować urządzenie, dostarczyć je i spełnić warunki ujęcia przychodu, w tym odpowiednie warunki instalacji i odbioru. Klient płaci według osobnego harmonogramu. Część pieniędzy może przekazać wcześniej jako zaliczkę, a część później jako zapłatę należności.
Dlatego nowe zamówienia, portfel i przychody opisują różne rzeczy. Nowe zamówienia pokazują, jaki biznes firma pozyskała. Portfel obejmuje zamówienia, których jeszcze nie ujęła w sprzedaży, a przychody to sprzedaż uznana w rachunku wyników za dany okres. Żadna z tych liczb nie mówi wprost, ile pieniędzy firma ma na rachunku.
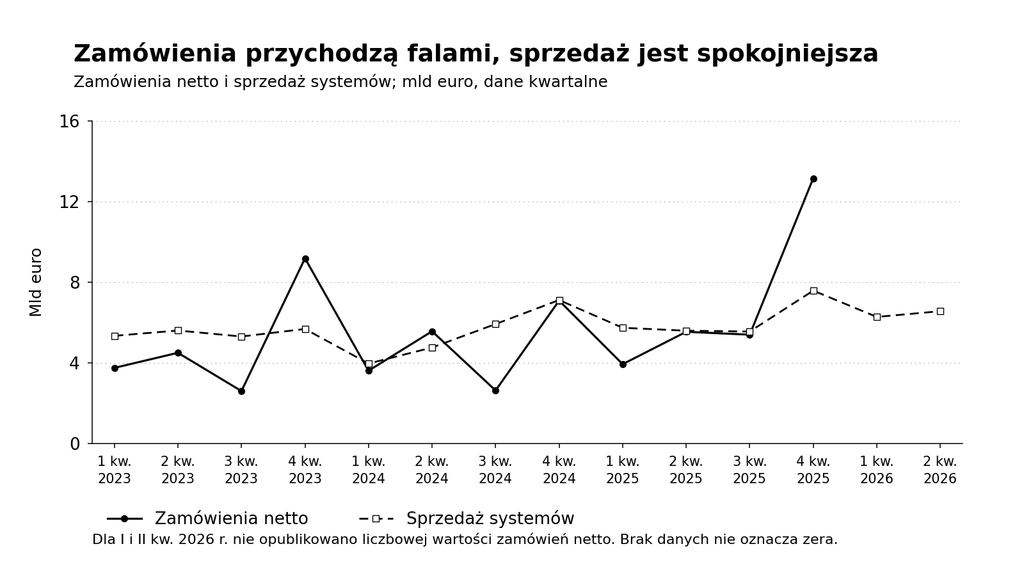
Wykres 2. Nowe zamówienia netto i sprzedaż systemów w kolejnych kwartałach. Seria zamówień kończy się w 2025 roku, ponieważ komunikaty za pierwsze dwa kwartały 2026 nie podają już ich liczbowej wartości. Brak punktów nie oznacza braku zamówień. Kwoty zaokrąglone według komunikatów spółki.
Dane: archiwum kwartalnych wyników ASML.
W czwartym kwartale 2025 roku zamówienia wyniosły około 13,16 mld euro, wobec 3,94 mld euro w pierwszym. To duża różnica w obrębie jednego roku. Zależnie od tego, który kwartał pomnożyłbym przez cztery, otrzymałbym bardzo różne szacunki rocznej skali zamówień. Dlatego nie opierałbym takiego szacunku na jednym kwartale.
Na koniec 2025 roku portfel zamówień systemów wynosił 38,80 mld euro. Nie oznacza to, że cała ta kwota stanie się przychodem kolejnego roku. Dostawy mogą mieć odległe terminy, zostać przesunięte, anulowane albo napotkać ograniczenia eksportowe. Portfel nie pokazuje też w ten sam sposób całej przyszłej sprzedaży serwisu i modernizacji.
W 2026 roku zarząd mówi o bardzo mocnym napływie zamówień, ale bez kwartalnych kwot trudniej ocenić jego skalę. Sam komentarz o popycie nie zastąpi liczb. Dlatego w kolejnych raportach przede wszystkim sprawdzałbym, ile maszyn firma dostarczyła, jaką sprzedaż ujęła w wynikach i czy otrzymała za nią zapłatę.
Kilku klientów i polityka mogą zmienić tempo wzrostu
W 2025 roku największy klient odpowiadał za 23,9 procent wszystkich przychodów, a dwóch największych łącznie za 38 procent. Raport nie podaje ich nazw. Widać więc, jak dużo zależy od kilku odbiorców, ale nie da się ustalić, jaki udział ma konkretna firma.
Ta bliska współpraca ma też drugą stronę. Wspólne rozwijanie procesu utrudnia fabryce zmianę dostawcy, ale opóźnienie jednego dużego projektu może być dobrze widoczne w wynikach ASML. Nawet kilkaset drobniejszych zamówień może nie wystarczyć, żeby łatwo zastąpić jedną dużą inwestycję.
| Lokalizacja zakładów klientów | Udział w całych przychodach 2025 | Udział w całych przychodach pierwszego półrocza 2026 |
|---|---|---|
| Korea Południowa | 25,0% | 39,2% |
| Tajwan | 25,5% | 28,3% |
| Chiny | 29,1% | 15,9% |
| Stany Zjednoczone | 12,5% | 10,7% |
| Pozostałe lokalizacje | 7,8% | 5,9% |
Tabela. Udziały dotyczą wszystkich przychodów, według lokalizacji zakładów klienta. Nie pokazują narodowości właściciela fabryki. Porównujemy strukturę sprzedaży, ponieważ jedna kolumna obejmuje cały rok, a druga półrocze. Zaokrąglone udziały mogą nie sumować się dokładnie do 100 procent.
Dane: raport roczny oraz statutowe sprawozdanie półroczne 2026, podział przychodów. Ten podział obejmuje tę samą sprzedaż, której wynik i przepływy analizujemy dalej według US GAAP.
Chiny są ważnym rynkiem, ale ich udział nie mówi, jaka część przychodów mogłaby zniknąć po konkretnej zmianie przepisów. Wymogi eksportowe zależą od urządzenia, technologii i odbiorcy. Dlatego 29,1 procent sprzedaży do Chin w 2025 roku nie oznacza, że cała ta sprzedaż podlega tym samym ograniczeniom.
Holenderski komunikat o kontroli eksportu wyraźnie rozróżnia obowiązek uzyskania zezwolenia od ogólnego zakazu. Nie jest prawdą, że ASML nie może sprzedawać do Chin niczego. Jednocześnie ograniczenia mogą utrudniać nowe dostawy oraz obsługę określonych urządzeń i klientów.
Z punktu widzenia akcjonariusza to ryzyko, nad którym spółka ma niewielką kontrolę. Maszyna może być najlepsza, klient może chcieć ją kupić, a bez potrzebnego zezwolenia transakcja i tak nie dojdzie do skutku. Technologiczna przewaga nie rozwiązuje problemu politycznego.
High NA musi opłacić się klientowi
O zakupie nowej technologii nie rozstrzyga sama dokładność ani cena maszyny. Fabrykę ostatecznie interesuje koszt uzyskania sprawnego chipu. Musi więc uwzględnić wydajność, niezawodność, liczbę potrzebnych operacji oraz uzysk, czyli udział poprawnie działających układów.
High NA może pozwolić wykonać trudną warstwę w mniejszej liczbie etapów. Mniej operacji może skrócić produkcję i zmniejszyć liczbę okazji do błędu. Fabryka musi jednak zestawić tę korzyść z kosztem maszyny, dostosowania procesu i pozostałego wyposażenia. Nie każda musi przejść na nową generację w tym samym momencie.
High NA nie czeka już na pierwsze zastosowanie w produkcji. W komunikacie z 8 września 2026 roku Intel i ASML potwierdziły wykorzystanie High NA na wybranych warstwach części procesorów Panther Lake. Nie oznacza to powszechnego zastosowania we wszystkich fabrykach ani w całym procesie produkcji tych chipów.
Z kolei TSMC zadeklarowała zamiar rozpoczęcia produkcji wielkoseryjnej z High NA od 2030 roku. Ten plan dotyczy wdrożenia High NA, a nie późniejszego harmonogramu większych masek. Technologia może pracować na obecnych maskach, zanim powstanie cały nowy standard.
High NA pracuje już przy rzeczywistym produkcie. To ważny krok, ale szersze wdrożenia i duże przychody zależą jeszcze od decyzji kolejnych klientów. W wycenie liczy się, kiedy kupią maszyny, a nie sama możliwość zastąpienia kiedyś starszych urządzeń.
Zysk rośnie. Dlaczego gotówki ubywa?
Firma może wykazać przychód po spełnieniu warunków rachunkowości, zanim klient przeleje pieniądze. Taka sprzedaż wpływa więc na zysk, chociaż zapłata jeszcze nie przyszła. Gotówka operacyjna zależy natomiast od terminów zapłat, zaliczek, zapasów i rozliczeń innych zobowiązań. Dlatego zysk i gotówka mogą się tak mocno różnić.
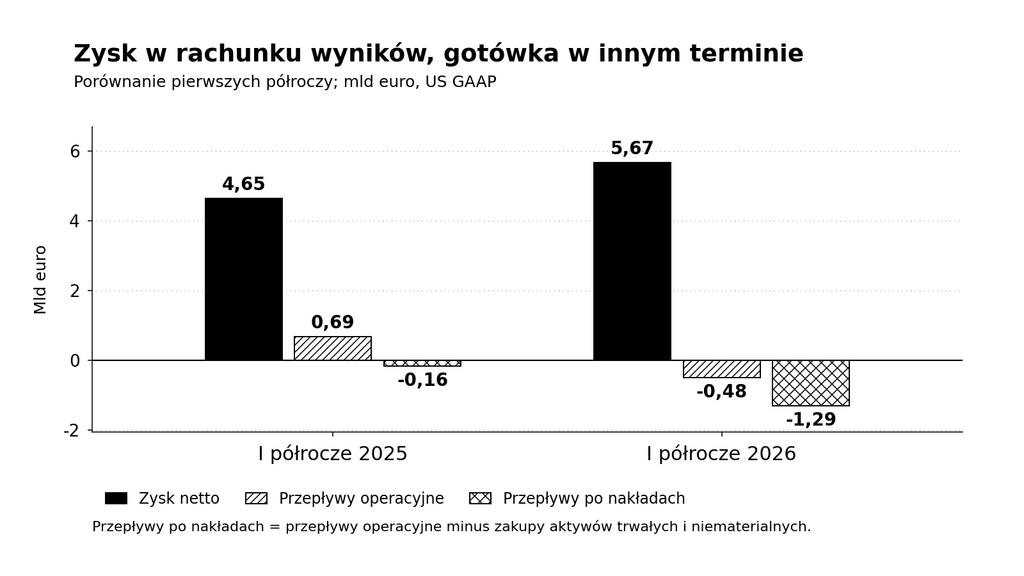
Wykres 3. Pierwsze półrocza 2025 i 2026: zysk netto, gotówka operacyjna oraz gotówka operacyjna po zakupach aktywów rzeczowych i niematerialnych. Ten ostatni rachunek odpowiada definicji wolnej gotówki stosowanej przez spółkę. Nie jest pełną kwotą dostępną akcjonariuszom.
Dane: sprawozdanie US GAAP za drugi kwartał 2026, strony 2 i 5.
W pierwszym półroczu 2026 roku zysk wyniósł 5,67 mld euro, ale z działalności operacyjnej ubyło 0,48 mld euro gotówki. Firma wydała jeszcze 0,70 mld euro na zakup aktywów rzeczowych oraz 0,11 mld euro na aktywa niematerialne. Po odjęciu tych wydatków odpływ wyniósł około 1,29 mld euro.
Najwięcej gotówki, 6,77 mld euro, pochłonęły zmiany aktywów i zobowiązań związanych z działalnością. Należności handlowe wzrosły z 3,02 mld euro na koniec 2025 roku do 7,25 mld euro na koniec czerwca. Część wykazanej sprzedaży nie przyniosła więc jeszcze zapłaty od klientów. Zmieniły się też rozliczenia zaliczek i zapasów.
Samo to nie dowodzi, że firma przestała zarabiać. Zaliczka może zwiększyć gotówkę przed dostawą, a późniejsze wykonanie kontraktu przynieść przychód bez równie dużego nowego wpływu. Gdyby jednak należności nadal rosły, a klienci opóźniali płatności, byłbym ostrożniejszy. Ten mechanizm tłumaczy różnicę między zyskiem a gotówką, ale nie zwalnia ze sprawdzenia kolejnych raportów.
Pełne lata dają inny obraz. Gotówka operacyjna po zakupach aktywów rzeczowych i niematerialnych wyniosła 9,08 mld euro w 2024 roku oraz 11,03 mld euro w 2025. W ostatnich dwunastu miesiącach do końca czerwca 2026 było to około 9,89 mld euro. Na ten wynik silnie wpływał bardzo mocny czwarty kwartał 2025. Nie traktowałbym go jako gwarancji identycznej gotówki w każdym następnym roku.
Ten rachunek wolnej gotówki nie uwzględnia zakupu udziałów w innych firmach, spłaty finansowania, dywidendy ani skupu własnych akcji. Te wydatki mają odrębne pozycje w rachunku przepływów. W 2025 roku ASML przeznaczyła na inwestycję kapitałową w Mistral około 1,30 mld euro. Pieniądze rzeczywiście wyszły z firmy, chociaż nie obniżyły tak zdefiniowanej wolnej gotówki.
Na koniec czerwca ASML miała około 7,58 mld euro gotówki i krótkoterminowych inwestycji. Jej zadłużenie krótkoterminowe i długoterminowe wynosiło łącznie około 3,72 mld euro. To istotna rezerwa, ale nie wszystkie te pieniądze można swobodnie wypłacić. Firma musi finansować produkcję, a otrzymane zaliczki zobowiązują ją do przyszłych dostaw.
Ile przyszłości kupujemy za 1653 euro
Do porównania przyjmuję cenę zamknięcia w Amsterdamie z 2 października 2026 roku: 1653 euro. Wszystkie dalsze kwoty są w euro. Nie mieszam ich z amerykańskim notowaniem w dolarach.
W modelu używam 384,1 mln akcji, ostatniej ujawnionej liczby na koniec czerwca. Daje to orientacyjną rynkową wartość kapitału własnego około 635 mld euro. Późniejsze skupy mogą zmniejszać liczbę akcji. Jest to więc przyjęta podstawa porównania, a nie dokładna kapitalizacja odczytana z bieżącej sesji.
Zysk netto z ostatnich dwunastu miesięcy wynosił około 10,64 mld euro. Wartość wszystkich akcji jest więc równa mniej więcej 60-krotności tego zysku. Historyczna wolna gotówka po nakładach, 9,89 mld euro, odpowiada około 1,6 procent wartości akcji. Ten udział pokazuje relację przyjętej ceny do pieniędzy wygenerowanych w analizowanym okresie. Nie jest stopą dywidendy ani prognozą zwrotu.
Za każde euro ostatniego rocznego zysku płacimy więc w tym porównaniu około 60 euro. Jeżeli wymagam od takiego zakupu 8 do 12 procent zwrotu rocznie, jak w dalszym modelu, ASML musiałaby osiągać znacznie lepsze przyszłe wyniki. Przy takim wymaganiu samo utrzymanie obecnej pozycji nie wystarczy.
Spółka przedstawiła w listopadzie 2024 roku przedział scenariuszy na 2030 rok: od 44 do 60 mld euro przychodów, przy marży brutto od 56 do 60 procent. To starsze scenariusze, a nie najnowsza prognoza. Obecny przedział sprzedaży na 2026 rok już dochodzi do dolnego wariantu na 2030. ASML zapowiedziała aktualizację długoterminowych scenariuszy w 2027 roku. Nie zakładałbym więc, że firma nie może przekroczyć dawnej górnej wartości.
Własny rachunek zaczynam od 44 mld euro sprzedaży w 2026 roku, środka obecnej prognozy. Zakładam znormalizowaną gotówkę dla właścicieli na poziomie 30 procent sprzedaży, czyli 13,2 mld euro rocznie. Chodzi o nadwyżkę w typowym przebiegu działalności, a nie o prognozę przepływów ASML na ten rok. Dla porównania historyczna gotówka po nakładach i ekonomicznym koszcie wynagrodzeń akcjami odpowiadała około 33,1 procent sprzedaży w 2025 roku oraz 27,4 procent w ostatnich dwunastu miesiącach. Przyjęte 30 procent mieści się pomiędzy tymi odczytami, ale wymaga odbudowy gotówki po słabym półroczu.
To nadwyżka po kosztach działalności, podatkach, inwestycjach, odsetkach i sfinansowaniu kapitału obrotowego, czyli między innymi zapasów oraz rozliczeń z klientami i dostawcami. Zakładam, że firma spłaca zapadający dług nowym finansowaniem, ale nie zwiększa łącznego zadłużenia.
Uwzględniam również ekonomiczny koszt wynagrodzeń w akcjach. Przekazanie akcji pracownikom może zmniejszać udział pozostałych właścicieli albo wymagać skupu akcji, żeby temu zapobiec. Takie wynagrodzenie nie obniża gotówki jak zwykła pensja, ale pozostaje kosztem dla właścicieli. W modelu koszt mieści się już w przyjętej marży gotówki, a liczba akcji pozostaje stała.
Ponieważ przepływy liczę po odsetkach i przy utrzymaniu salda długu, wynik dotyczy już kapitału akcjonariuszy. Nie odejmuję więc od niego całego zadłużenia. Nie doliczam też osobno gotówki i inwestycji z bilansu, bo nie uznaję żadnej części tej rezerwy za pewną nadwyżkę do wypłaty. Dywidendy i skup akcji służą przekazaniu tej samej gotówki właścicielom, więc nie dodaję ich ponownie do wyniku. Model pomija również kolejne duże zakupy udziałów w innych firmach.
W latach 2027 do 2030 sprzedaż rośnie równym procentowym tempem do wartości z tabeli, a udział gotówki zmienia się stopniowo do wskazanej marży. Przez następne sześć lat sprzedaż rośnie w podanym tempie. W ten sposób wygładzam wieloletni cykl, zamiast próbować przewidzieć wynik każdego kwartału.
| Założenie własnego modelu | Ostrożny wariant | Środkowy wariant | Mocny wariant |
|---|---|---|---|
| Przychody w 2030 roku | 45 mld euro | 55 mld euro | 65 mld euro |
| Gotówka dla właścicieli jako część sprzedaży od 2030 | 26% | 32% | 37% |
| Wzrost sprzedaży rocznie w latach 2031 do 2036 | 3% | 6% | 9% |
| Wzrost gotówki po 2036 roku | 2% | 3% | 3% |
Marża gotówki w tabeli pokazuje, ile zostaje dla właścicieli także po sfinansowaniu inwestycji i kapitału obrotowego. Nie jest więc marżą brutto ani netto z raportu. W mocnym wariancie zakładam zarówno szybszy rozwój, jak i większą nadwyżkę z każdego euro sprzedaży. Aby ten wariant się spełnił, firma musi nie tylko sprzedawać więcej, ale też zamieniać większą część przychodów w gotówkę dla właścicieli.
Przyszłe pieniądze przeliczam na dzisiejszą wartość. Stopa dyskontowa to przyjęty wymagany roczny zwrot w euro: 8, 10 albo 12 procent, przed osobistym podatkiem inwestora i bez korekty o inflację. Im dłużej trzeba czekać na pieniądze i im wyższego zwrotu wymagamy, tym mniej są dziś warte. Model uwzględnia przepływy do końca 2036 roku oraz dalszą działalność przy ograniczonym tempie wzrostu.
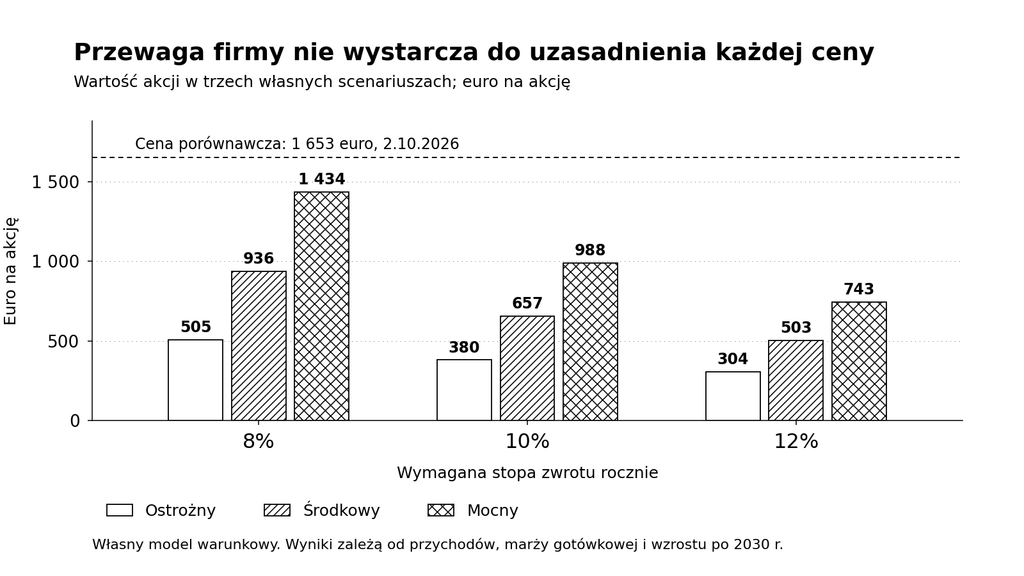
Wykres 4. Wartość na akcję w trzech własnych scenariuszach przy różnych stopach wymaganego zwrotu. Linia porównawcza to 1653 euro z sesji 2 października. Wyniki modelu nie są cenami docelowymi ani prognozą kursu.
Metoda: własne przepływy dla akcjonariuszy przypisane do końców lat, przeliczone na 2 października 2026. Pozostałe 90 dni roku to proporcjonalny udział modelowej rocznej gotówki, około 3,25 mld euro, nie prognoza rzeczywistych wpływów kwartału. Wartość działalności po 2036 roku to gotówka ostatniego roku zwiększona o wzrost końcowy i podzielona przez różnicę wymaganego zwrotu oraz tego wzrostu. Tak uzyskaną wartość na koniec 2036 roku również przeliczam na dzień wyceny.
Przy wymaganym zwrocie 10 procent wynik wynosi około 380 euro w ostrożnym wariancie, 657 euro w środkowym i 988 euro w mocnym. Po obniżeniu wymaganego zwrotu do 8 procent mocny wariant daje około 1434 euro, nadal mniej niż cena porównawcza 1653 euro. Nie traktowałbym kwoty z arkusza jak dokładnej wartości akcji. Ważniejsza jest skala różnicy: przy takim wymaganym zwrocie nawet dość korzystny rozwój firmy nie wystarcza w tym rachunku do uzasadnienia ceny 1653 euro.
W środkowym wariancie przy stopie 10 procent około 55 procent obliczonej wartości pochodzi z działalności po 2036 roku. Ponad połowa wyniku zależy więc od tego, jak firma będzie działać w odległej przyszłości. Podniesienie założonego późniejszego wzrostu gotówki z 3 do 4 procent daje około 721 euro zamiast 657. Taka zmiana pomaga, ale nie zamyka różnicy do ceny rynkowej. Nie traktowałbym dodatkowego punktu wzrostu jako sposobu na dopasowanie modelu do kursu.
Jakiego wzrostu wymaga cena
Za 1653 euro kupujemy określone oczekiwania. Odwrócę więc ten rachunek i policzę, jakie wyniki byłyby potrzebne, żeby przyjęta cena się w nim obroniła. Zachowuję marżę gotówki 32 procent od 2030 roku, wzrost sprzedaży po 2030 roku o 6 procent rocznie przez sześć lat oraz późniejszy wzrost gotówki o 3 procent. Dla każdej stopy wymaganego zwrotu szukam takiego poziomu sprzedaży w 2030 roku, który daje wartość 1653 euro na akcję. Wcześniejszy wzrost nadal rozkładam równym procentowym tempem od 44 mld euro przyjętych na 2026 rok.
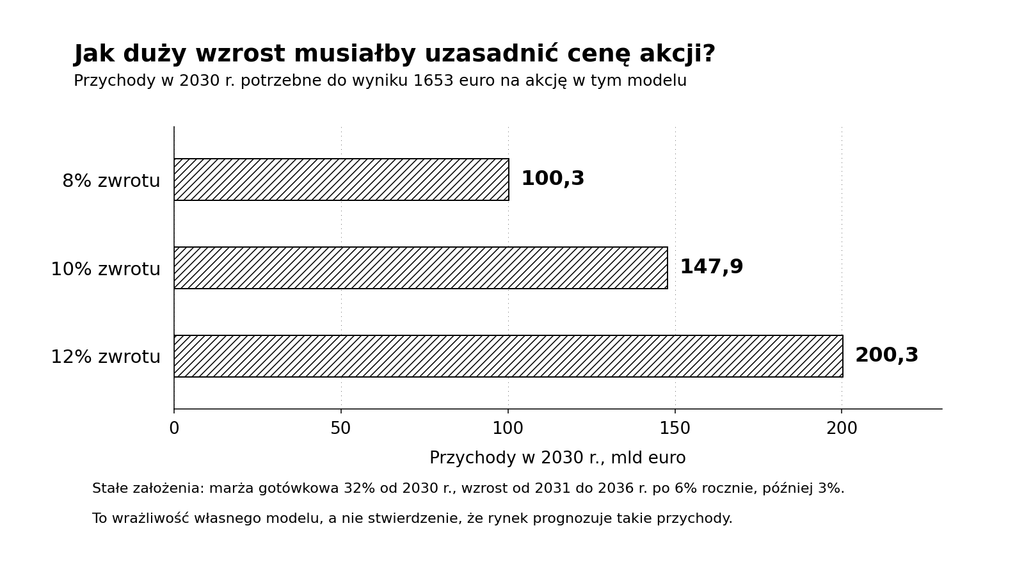
Wykres 5. Własny model odwrócony: przychody w 2030 roku potrzebne do uzasadnienia ceny 1653 euro przy stopach wymaganego zwrotu 8, 10 i 12 procent oraz pozostałych założeniach wariantu środkowego. To wymagania modelu, nie prognoza spółki.
Przy wymaganym zwrocie 10 procent cena 1653 euro odpowiada w tym modelu około 147,9 mld euro przychodów w 2030 roku. Oznaczałoby to średnio około 35,4 procent wzrostu rocznie od przyjętych 44 mld euro w 2026. Przy cenie 1000 euro to samo obliczenie wymaga około 86,7 mld euro. To nie są prognozy ani zalecane ceny zakupu. Niższa cena oznacza więc wyraźnie mniejsze wymagania wobec tego samego biznesu.
Nie twierdzę, że rynek dosłownie przewiduje 147,9 mld euro ani że cena musi spaść. To wynik przy zachowaniu pozostałych założeń. Inwestor może liczyć na wyższą marżę, dłuższy szybki wzrost albo akceptować niższą stopę zwrotu. Powinien jednak umieć wskazać, co uzasadnia płaconą cenę: dlaczego klienci kupią potrzebne urządzenia, dostawcy zdążą je wytworzyć, a ASML zachowa zakładaną część przychodów.
ASML może za kilka lat sprzedawać więcej maszyn i zarabiać więcej niż dzisiaj, a inwestor nadal osiągnąć słaby wynik. Wystarczy, że przy zakupie zapłacił za jeszcze szybszy wzrost. Trafnie ocenił jakość firmy, ale przepłacił za tempo, w jakim miały przyjść jej przyszłe pieniądze.
Świetna firma nadal potrzebuje rozsądnej ceny
Przewaga ASML ma mocne podstawy. Firma opanowała trudny do odtworzenia etap produkcji, a współpraca z klientami i dostawcami pomaga jej tę pozycję utrzymać. Sprzedaż maszyn tworzy też zapotrzebowanie na późniejszą obsługę. High NA daje kolejne możliwości. Nie trzeba wierzyć w każdą prognozę dotyczącą sztucznej inteligencji, żeby zobaczyć wartość tego biznesu.
Przy zwrocie, którego wymagam w tym modelu, cena około 1653 euro wymaga jednak znacznie więcej niż zachowania obecnej pozycji. Gotówka musiałaby mocno rosnąć przez kolejne lata. Nawet mocny wariant przy 8 procentach wymaganego zwrotu pozostaje poniżej ceny porównawczej. Żeby ją uzasadnić, trzeba przyjąć korzystniejsze warunki niż w tych scenariuszach. Zostaje wtedy mniej miejsca na opóźnienia lub słabszy cykl inwestycji.
Najpierw chciałbym zobaczyć, że klienci płacą za rosnącą sprzedaż, a gotówka odbudowuje się po słabym półroczu. Sprawdziłbym też, ile zostaje ASML z dostaw High NA i modernizacji. Droższa maszyna pomaga akcjonariuszowi dopiero wtedy, gdy po pokryciu jej kosztów firma zachowuje odpowiednią nadwyżkę.
Za trudną do odtworzenia przewagę warto zapłacić więcej niż za przeciętny biznes. Ale przy 1653 euro za akcję chciałbym widzieć mocniejsze uzasadnienie przyszłej gotówki, zanim uznałbym akcje ASML za atrakcyjne. Sam brak drugiego dostawcy EUV mi nie wystarcza. Wolałbym zostawić w cenie miejsce na opóźnione dostawy, słabszy rok klientów albo wolniejsze wdrażanie High NA.
Artykuł ma charakter edukacyjny i przedstawia autorską analizę oraz scenariusze. Nie stanowi porady inwestycyjnej ani indywidualnej rekomendacji kupna lub sprzedaży instrumentów finansowych. Inwestowanie w akcje wiąże się z ryzykiem utraty kapitału, a wynik inwestora rozliczającego się w złotych zależy również od kursu walutowego.